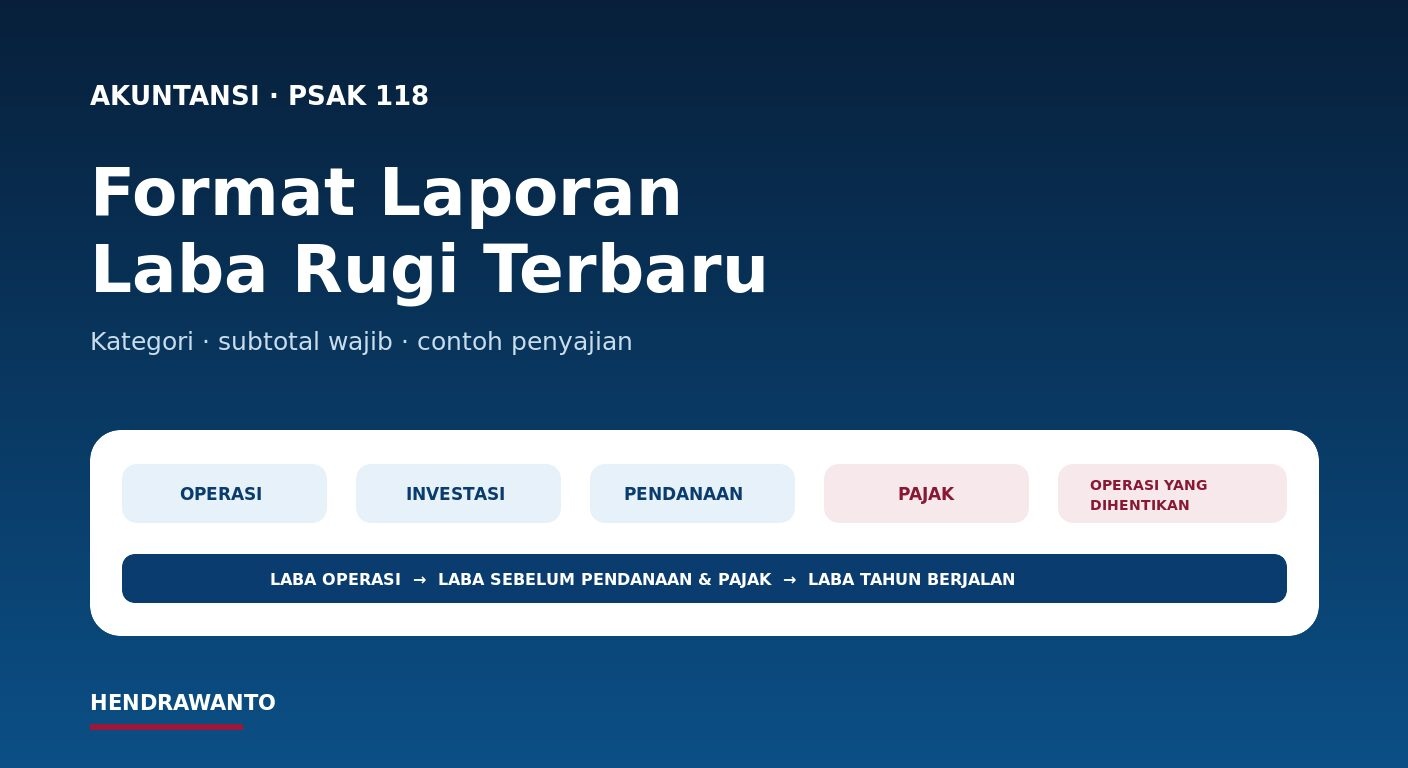
PSAK 118 mengubah struktur laporan laba rugi melalui kategori yang ditentukan dan subtotal yang didefinisikan. Perubahan ini penting, tetapi harus dibaca secara tepat: PSAK 118 tidak menetapkan satu formulir baku yang dapat disalin oleh semua perusahaan.
Pada 28 Mei 2025, DSAK IAI mengesahkan PSAK 118 Penyajian dan Pengungkapan dalam Laporan Keuangan. Standar yang merujuk IFRS 18 ini menggantikan PSAK 201 dan berlaku efektif pada 1 Januari 2027. Fokusnya adalah cara kinerja keuangan disajikan dan dijelaskan, bukan mengubah pengakuan atau pengukuran transaksi.
Batas penggunaan contoh: format dalam artikel ini ditujukan bagi entitas non-keuangan umum. Bank, perusahaan pembiayaan, asuransi, dan entitas yang berinvestasi atau memberikan pembiayaan sebagai aktivitas bisnis utama memerlukan analisis klasifikasi tersendiri.
Lima kategori laporan laba rugi
Setiap penghasilan dan beban ditempatkan ke kategori operasi, investasi, pendanaan, pajak penghasilan, atau operasi yang dihentikan. Kategori operasi merupakan kategori default: pos yang tidak memenuhi persyaratan empat kategori lainnya berada di operasi. Karena itu, operasi tidak hanya berisi pos yang berulang. Pos yang volatil atau tidak biasa tetap dapat diklasifikasikan sebagai operasi.
Operasi
Operasi mencakup seluruh penghasilan dan beban yang tidak masuk investasi, pendanaan, pajak penghasilan, atau operasi yang dihentikan. Kategori ini memberikan gambaran lengkap mengenai kegiatan entitas pada periode berjalan.
Investasi
Investasi umumnya mencakup hasil dari aset yang menghasilkan imbal hasil secara individual dan sebagian besar independen dari sumber daya lain, termasuk investasi pada entitas asosiasi dan ventura bersama.
Pendanaan
Pendanaan mencakup penghasilan dan beban dari liabilitas yang timbul dari transaksi pendanaan serta unsur bunga atau perubahan tingkat bunga atas liabilitas lain.
Subtotal yang diwajibkan
Untuk entitas non-keuangan umum, struktur PSAK 118 menghasilkan tiga jumlah atau subtotal utama: laba atau rugi operasi, laba atau rugi sebelum pendanaan dan pajak penghasilan, serta laba atau rugi tahun berjalan.
Laba bruto, jumlah kategori investasi, jumlah kategori pendanaan, laba sebelum pajak, dan laba dari operasi yang dilanjutkan dapat disajikan apabila diwajibkan standar lain atau diperlukan untuk memberi ringkasan terstruktur yang berguna. Subtotal tambahan harus konsisten, tidak menyesatkan, dan tidak lebih menonjol daripada subtotal yang diwajibkan.
Contoh format laporan laba rugi PSAK 118
Contoh berikut diadaptasi dari format kerja yang menyertai artikel. Beban ditampilkan dalam tanda kurung dan angka komparatif 2026 diasumsikan telah disajikan kembali.
| Pos laba rugi | Catatan | 2027 | 2026 disajikan kembali |
|---|---|---|---|
| KATEGORI OPERASI | |||
| Pendapatan | xx | xxx | xxx |
| Beban pokok pendapatan | xx | (xxx) | (xxx) |
| Laba bruto | xxx | xxx | |
| Pendapatan operasi lainnya | xx | xxx | xxx |
| Beban penjualan dan pemasaran | xx | (xxx) | (xxx) |
| Beban umum dan administrasi | xx | (xxx) | (xxx) |
| LABA/(RUGI) OPERASI | xxx | xxx | |
| KATEGORI INVESTASI | |||
| Penghasilan dari aset yang menghasilkan imbal hasil individual | xx | xxx | xxx |
| Bagian laba/(rugi) asosiasi dan ventura bersama | xx | xxx/(xxx) | xxx/(xxx) |
| LABA/(RUGI) SEBELUM PENDANAAN DAN PAJAK | xxx | xxx | |
| KATEGORI PENDANAAN | |||
| Beban bunga liabilitas pendanaan | xx | (xxx) | (xxx) |
| Beban bunga liabilitas lain | xx | (xxx) | (xxx) |
| Laba/(rugi) sebelum pajak penghasilan | xxx | xxx | |
| Beban pajak penghasilan | xx | (xxx) | (xxx) |
| Operasi yang dihentikan, setelah pajak | xx | xxx/(xxx) | xxx/(xxx) |
| LABA/(RUGI) TAHUN BERJALAN | xxx | xxx | |
Tidak semua pendapatan bunga masuk investasi
Menganggap seluruh pendapatan bunga sebagai investasi dan seluruh beban bunga sebagai pendanaan adalah pendekatan yang terlalu sederhana. Klasifikasi berubah jika berinvestasi dalam aset atau memberikan pembiayaan kepada pelanggan merupakan aktivitas bisnis utama.
Untuk entitas tertentu, subtotal laba sebelum pendanaan dan pajak penghasilan dapat tidak disajikan ketika penerapan ketentuan aktivitas bisnis utama membuat subtotal itu tidak relevan.
Beban menurut sifat, fungsi, atau campuran
Entitas memilih penyajian beban operasi menurut sifat, fungsi, atau kombinasi keduanya berdasarkan bentuk yang menghasilkan ringkasan paling berguna. Menurut sifat, contoh posnya adalah bahan baku, imbalan kerja, penyusutan, dan iklan. Menurut fungsi, beban dapat dikelompokkan sebagai beban pokok penjualan, distribusi, pemasaran, atau administrasi.
Jika entitas menyajikan satu atau lebih pos beban menurut fungsi, informasi tertentu mengenai beban menurut sifat tetap perlu diungkapkan dalam catatan. Artinya, perubahan format laporan laba rugi juga dapat memerlukan perubahan bagan akun dan data pendukung catatan.
UKTM bukan kategori keenam
Adjusted EBITDA, laba inti, atau laba normalisasi tidak otomatis menjadi subtotal wajib. Jika suatu subtotal digunakan dalam komunikasi publik untuk menyampaikan pandangan manajemen mengenai kinerja keuangan secara keseluruhan dan memenuhi definisi ukuran kinerja tetapan manajemen (UKTM), PSAK 118 mewajibkan pengungkapannya dalam satu catatan, termasuk cara perhitungan dan rekonsiliasi.
Transisi menuju 2027
Entitas dengan tahun buku kalender perlu menyiapkan struktur baru untuk laporan 2027. Angka komparatif 2026 perlu disajikan kembali ketika PSAK 118 diterapkan. Pekerjaan transisi sebaiknya dimulai dengan memetakan seluruh akun laba rugi, menilai aktivitas bisnis utama, membedakan subtotal wajib dan tambahan, membersihkan akun lain-lain, mengidentifikasi UKTM, serta menyesuaikan sistem dan pengendalian.
Implementasi yang baik bukan sekadar mengganti judul baris. Perusahaan harus memahami asal setiap penghasilan dan beban serta menghubungkan laporan utama dengan catatan.
Referensi resmi
Artikel ini merupakan informasi umum dan menggunakan format ilustratif untuk entitas non-keuangan umum. Penerapan harus mempertimbangkan teks lengkap PSAK 118, fakta, materialitas, aktivitas bisnis utama, dan standar lain yang berlaku.