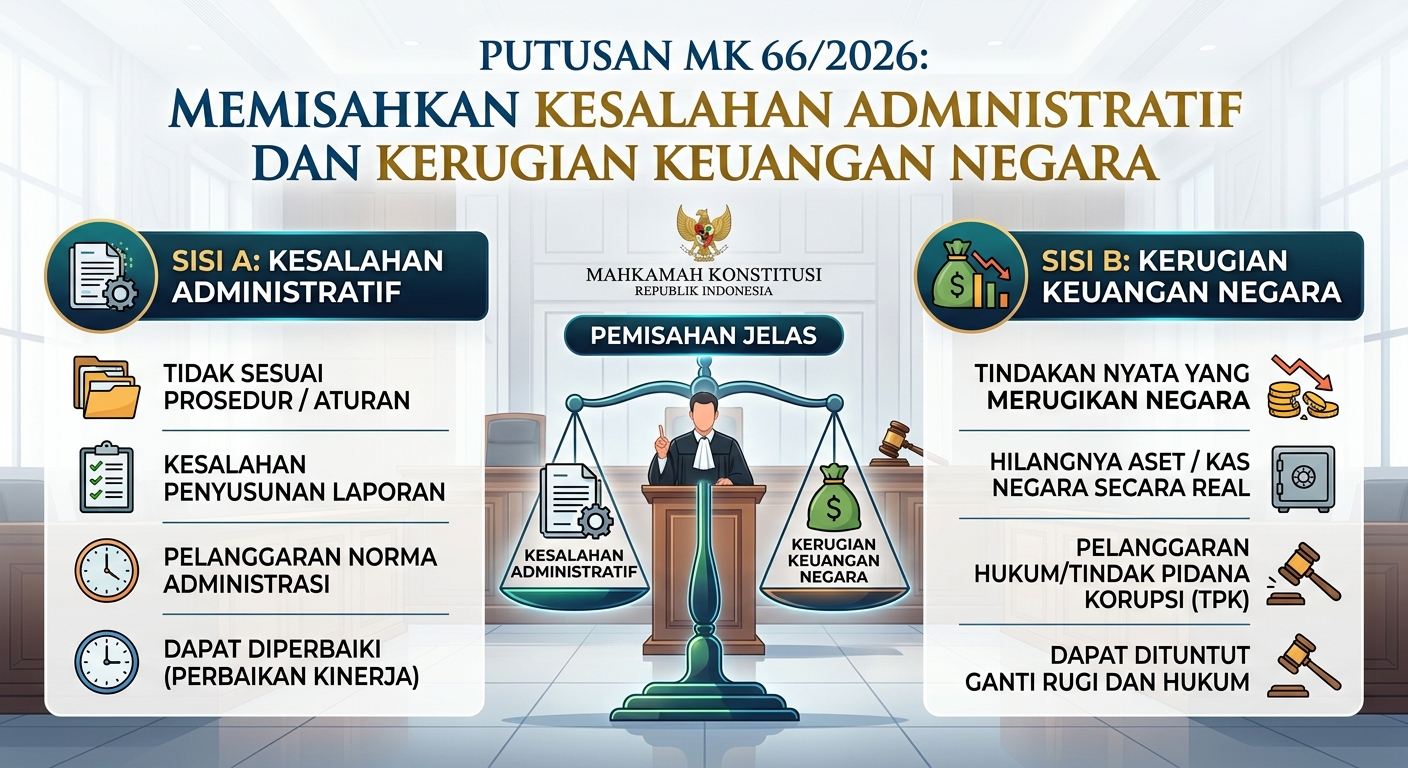
Mengapa Putusan Ini Penting?
Pada 29 April 2026, Mahkamah Konstitusi mengucapkan Putusan Nomor 66/PUU-XXIV/2026 mengenai pengujian Undang-Undang Nomor 30 Tahun 2014 tentang Administrasi Pemerintahan. Mahkamah mengabulkan permohonan Pemohon VIII untuk sebagian dan menyatakan frasa “kerugian negara” dalam Pasal 20 ayat (5) dan ayat (6) harus dimaknai sebagai “kerugian keuangan negara”. mkri.id
Perubahan istilah tersebut terlihat sederhana, tetapi implikasinya penting. Dalam praktik pemeriksaan, istilah “kerugian negara”, “kerugian keuangan negara”, kesalahan administratif, penyalahgunaan wewenang, dan tindak pidana korupsi sering dicampuradukkan. Akibatnya, temuan ketidakpatuhan dapat terlalu cepat diperlakukan sebagai kerugian keuangan negara, lalu angka kerugian dianggap cukup untuk membuktikan kesalahan pidana.
Putusan MK justru menuntut analisis yang lebih disiplin: apa bentuk kesalahannya, apakah telah terjadi kekurangan sumber daya keuangan negara, berapa jumlah yang nyata dan terukur, siapa yang bertanggung jawab memulihkan, serta apakah terdapat unsur pidana yang harus dinilai melalui proses peradilan.
Apa yang Sebenarnya Diubah?
Pasal 20 UU Administrasi Pemerintahan membentuk satu rangkaian mekanisme pengawasan dan pemulihan. Ayat (2) huruf c dan ayat (4) sejak awal menggunakan istilah “kerugian keuangan negara”, sedangkan ayat (5) dan ayat (6) menggunakan istilah yang lebih luas, yaitu “kerugian negara”.
Mahkamah menilai perbedaan tersebut berpotensi menimbulkan ketidakpastian hukum. Karena ayat (5) dan ayat (6) merujuk langsung kepada ayat sebelumnya, objek pengembalian yang dimaksud harus konsisten: kerugian keuangan negara. mkri.id
Setelah putusan tersebut, konstruksinya menjadi:
Pengembalian dibebankan kepada Badan Pemerintahan apabila kesalahan administratif terjadi tanpa unsur penyalahgunaan wewenang.
Pengembalian dibebankan kepada Pejabat Pemerintahan apabila kesalahan administratif terjadi karena terdapat unsur penyalahgunaan wewenang.
Putusan ini tidak mengubah seluruh konsep kerugian negara dalam semua undang-undang. Putusan juga tidak menetapkan bahwa setiap kerugian keuangan negara merupakan korupsi, tidak menentukan kesalahan pejabat tertentu, dan tidak menggantikan pembuktian dalam perkara konkret.
Kerugian Negara Lebih Luas daripada Kerugian Keuangan Negara
Mahkamah membedakan kedua istilah tersebut. Dalam pertimbangannya, kerugian negara dapat memiliki cakupan lebih luas, termasuk kerugian keuangan negara, aset negara, dan kerugian lingkungan hidup. Sebaliknya, kerugian keuangan negara mempunyai objek yang lebih spesifik dan harus dapat diukur secara jelas. mkri.id
Perbedaan ini memiliki konsekuensi metodologis. Seorang pemeriksa tidak boleh menggabungkan seluruh bentuk dampak menjadi satu angka “kerugian keuangan negara” tanpa menguji dasar hukum, objek, metode pengukuran, dan hubungan sebab-akibatnya.
Kerusakan aset, kehilangan kas, penurunan manfaat pelayanan publik, potensi tuntutan, dan kerusakan lingkungan dapat merupakan dampak yang serius. Namun, masing-masing mungkin berada dalam rezim hukum dan metode penilaian yang berbeda.
Alur Administratif dalam Pasal 20
Menurut pertimbangan MK, hasil pengawasan Aparat Pengawasan Intern Pemerintah dapat berupa:
Tidak terdapat kesalahan.
Terdapat kesalahan administratif.
Terdapat kesalahan administratif yang menimbulkan kerugian keuangan negara.
Untuk kategori ketiga, Pasal 20 ayat (4) mengatur pengembalian kerugian keuangan negara paling lama sepuluh hari kerja sejak hasil pengawasan diputuskan dan diterbitkan. Selanjutnya, siapa yang menanggung pengembalian ditentukan berdasarkan ada atau tidaknya unsur penyalahgunaan wewenang. mkri.id
Dengan demikian, tiga pertanyaan harus dijawab secara terpisah:
Apakah terdapat kesalahan administratif?
Apakah kesalahan tersebut menyebabkan kerugian keuangan negara?
Apakah terdapat penyalahgunaan wewenang?
Jawaban atas pertanyaan pertama tidak otomatis menjawab dua pertanyaan berikutnya.
Empat Pemisahan yang Wajib Dilakukan Pemeriksa
1. Ketidakpatuhan administratif dan kerugian keuangan negara
Dokumen terlambat, prosedur tidak lengkap, atau persetujuan diperoleh dari pejabat yang tidak tepat dapat merupakan ketidakpatuhan administratif. Namun, ketidakpatuhan tersebut belum otomatis membuktikan adanya kekurangan uang, surat berharga, atau barang milik negara.
Pemeriksa tetap harus membuktikan kondisi keuangan sebelum dan sesudah kejadian, nilai yang seharusnya diterima atau dibayarkan, serta hubungan kausal antara pelanggaran dan kekurangan tersebut.
2. Actual loss dan potential loss
UU Nomor 1 Tahun 2004 mendefinisikan kerugian negara/daerah sebagai kekurangan uang, surat berharga, dan barang yang nyata dan pasti jumlahnya akibat perbuatan melawan hukum, baik sengaja maupun lalai. UNDANG REPUBLIK INDONES
Karena itu, risiko kerugian, kemungkinan gagal tagih, estimasi konsekuensi pada masa depan, atau potensi denda tidak boleh langsung diperlakukan sebagai kerugian aktual. Potential loss tetap penting dicatat sebagai eksposur atau peringatan, tetapi harus dipisahkan dari jumlah yang telah nyata dan dapat diukur.
3. Kesalahan administratif dan penyalahgunaan wewenang
Tidak setiap kesalahan menunjukkan penyalahgunaan wewenang. Analisis harus mempertimbangkan kewenangan pejabat, tujuan pemberian kewenangan, proses pengambilan keputusan, informasi yang tersedia ketika keputusan dibuat, dan ada tidaknya pelampauan, pencampuradukan, atau tindakan sewenang-wenang.
Penetapan penyalahgunaan wewenang merupakan penilaian hukum-administratif. Akuntan atau auditor membantu dengan merekonstruksi transaksi dan dampak keuangannya, bukan mengambil alih kewenangan untuk menyatakan seseorang bersalah secara hukum.
4. Kerugian dan pertanggungjawaban pidana
MK menegaskan bahwa penilaian mengenai ada atau tidaknya mens rea dalam tindak pidana korupsi merupakan kewenangan hakim. Dalam konteks UU Administrasi Pemerintahan, penyelesaian administratif didahulukan sebelum proses pidana, tetapi mekanisme tersebut bukan kekebalan bagi perbuatan yang memenuhi unsur pidana. mkri.id
Sebaliknya, keberadaan kerugian keuangan negara saja juga tidak cukup untuk menyimpulkan korupsi. Perbuatan melawan hukum, penyalahgunaan kewenangan, keuntungan yang tidak sah, kesengajaan atau niat, serta unsur delik lainnya tetap harus dibuktikan oleh pihak berwenang.
Contoh Praktis: Kekurangan Volume Pekerjaan
Bayangkan kontrak pemerintah telah dibayar penuh, tetapi pemeriksaan fisik menemukan volume pekerjaan lebih rendah daripada yang ditagihkan.
Pemeriksa perlu membedakan:
Kekurangan dokumen administrasi yang tidak memengaruhi nilai pekerjaan.
Kekurangan volume yang nyata dan dapat diukur.
Pekerjaan yang masih berada dalam masa penyelesaian sesuai kontrak.
Hak tagih pemerintah yang telah dipulihkan melalui jaminan atau pengembalian.
Dugaan rekayasa volume, yang memerlukan pemeriksaan lebih lanjut mengenai pihak, pengetahuan, dan niat.
Kerugian tidak semestinya dihitung dari seluruh nilai kontrak bila sebagian pekerjaan benar-benar diterima dan bermanfaat. Dasar penghitungan harus mencerminkan selisih ekonomi yang benar-benar terjadi, memakai spesifikasi dan harga pembanding yang dapat dipertanggungjawabkan.
Implikasi bagi APIP, Auditor Investigatif, dan Akuntan Forensik
Laporan pemeriksaan sebaiknya membangun rantai pembuktian yang dapat diuji:
Kriteria: ketentuan, kontrak, keputusan, atau kewenangan yang berlaku.
Kondisi: fakta transaksi dan bukti yang ditemukan.
Penyimpangan: perbedaan antara kondisi dan kriteria.
Dampak: konsekuensi administratif, keuangan, aset, atau lingkungan.
Metode: dasar penghitungan dan skenario pembanding yang sah.
Kausalitas: hubungan langsung antara tindakan dan kerugian.
Pemulihan: pembayaran kembali, jaminan, aset yang disita, atau manfaat yang masih dikuasai negara.
Batasan: dokumen yang belum tersedia dan asumsi yang digunakan.
Kesimpulan faktual dan finansial harus dipisahkan dari kesimpulan hukum. Ungkapan seperti “terindikasi terdapat pembayaran tanpa hak” lebih proporsional daripada menyatakan seseorang melakukan korupsi apabila mandat pemeriksa hanya menghitung dampak keuangan.
Kesalahan yang Harus Dihindari
Beberapa kesalahan metodologis yang berisiko melemahkan laporan adalah:
Menyamakan seluruh pelanggaran prosedur dengan kerugian keuangan negara.
Menggabungkan kerugian aktual dan potensi kerugian dalam satu angka.
Menggunakan seluruh nilai kontrak tanpa mengurangkan pekerjaan atau manfaat yang diterima.
Mengabaikan pengembalian, jaminan, nilai residu, atau aset yang masih dapat dipulihkan.
Menentukan penyalahgunaan wewenang hanya berdasarkan adanya selisih keuangan.
Menyimpulkan niat jahat dari angka kerugian.
Memperluas Putusan MK 66/2026 ke setiap perkara BUMN, perusahaan swasta, atau lingkungan hidup tanpa menguji ruang lingkup undang-undangnya.
Langkah Praktis bagi Instansi dan Tim Pemeriksa
Instansi sebaiknya:
Memisahkan register temuan menjadi ketidakpatuhan administratif, kerugian aktual, potensi eksposur, dan dampak nonkeuangan.
Menetapkan metode penghitungan sebelum menyimpulkan angka.
Melakukan pemeriksaan sebab-akibat, bukan hanya mencocokkan dokumen.
Mendokumentasikan dasar penentuan pihak yang berkewajiban mengembalikan.
Memastikan setiap angka dapat direkonsiliasi hingga bukti sumber.
Meminta telaah hukum untuk kesimpulan mengenai kewenangan dan penyalahgunaan wewenang.
Menjaga laporan akuntan tetap berada dalam ruang lingkup keahlian dan mandat penugasan.
Kesimpulan
Putusan MK Nomor 66/PUU-XXIV/2026 memperkuat disiplin konsep dalam penanganan kerugian keuangan negara. Kesalahan administratif, kerugian aktual, penyalahgunaan wewenang, kewajiban pengembalian, dan pertanggungjawaban pidana adalah lapisan analisis yang saling berkaitan, tetapi tidak identik.
Laporan yang dapat dipertahankan bukan laporan dengan angka terbesar, melainkan laporan yang setiap rupiahnya dapat ditelusuri, metodenya dapat direplikasi, hubungan sebab-akibatnya jelas, dan kesimpulannya tidak melampaui bukti maupun kewenangan pemeriksa.
Disclaimer
Tulisan ini merupakan informasi umum dan bukan opini hukum, laporan audit, hasil penghitungan kerugian keuangan negara, ataupun keterangan ahli untuk perkara tertentu. Penerapan pada suatu kasus harus didasarkan pada mandat, bukti, peraturan, dan putusan yang relevan serta penilaian lembaga atau aparat yang berwenang.
Referensi terverifikasi
Putusan Mahkamah Konstitusi Nomor 66/PUU-XXIV/2026 — Mahkamah Konstitusi RI, 29 April 2026; putusan final, permohonan dikabulkan sebagian.
Frasa “Kerugian Negara” dalam UU Administrasi Pemerintahan Harus Dimaknai sebagai “Kerugian Keuangan Negara” — Mahkamah Konstitusi RI, 29 April 2026; berita resmi pengucapan putusan.
UU Nomor 30 Tahun 2014 tentang Administrasi Pemerintahan — Pemerintah RI/JDIH BPK, 17 Oktober 2014; berlaku, dengan pemaknaan berdasarkan Putusan MK 66/2026.
UU Nomor 1 Tahun 2004 tentang Perbendaharaan Negara — Pemerintah RI/JDIH Kementerian Keuangan, 14 Januari 2004; berlaku.
Ikhtisar Putusan MK Nomor 28/PUU-XXIV/2026 — Mahkamah Konstitusi RI, 2 Maret 2026; putusan final, permohonan ditolak seluruhnya.