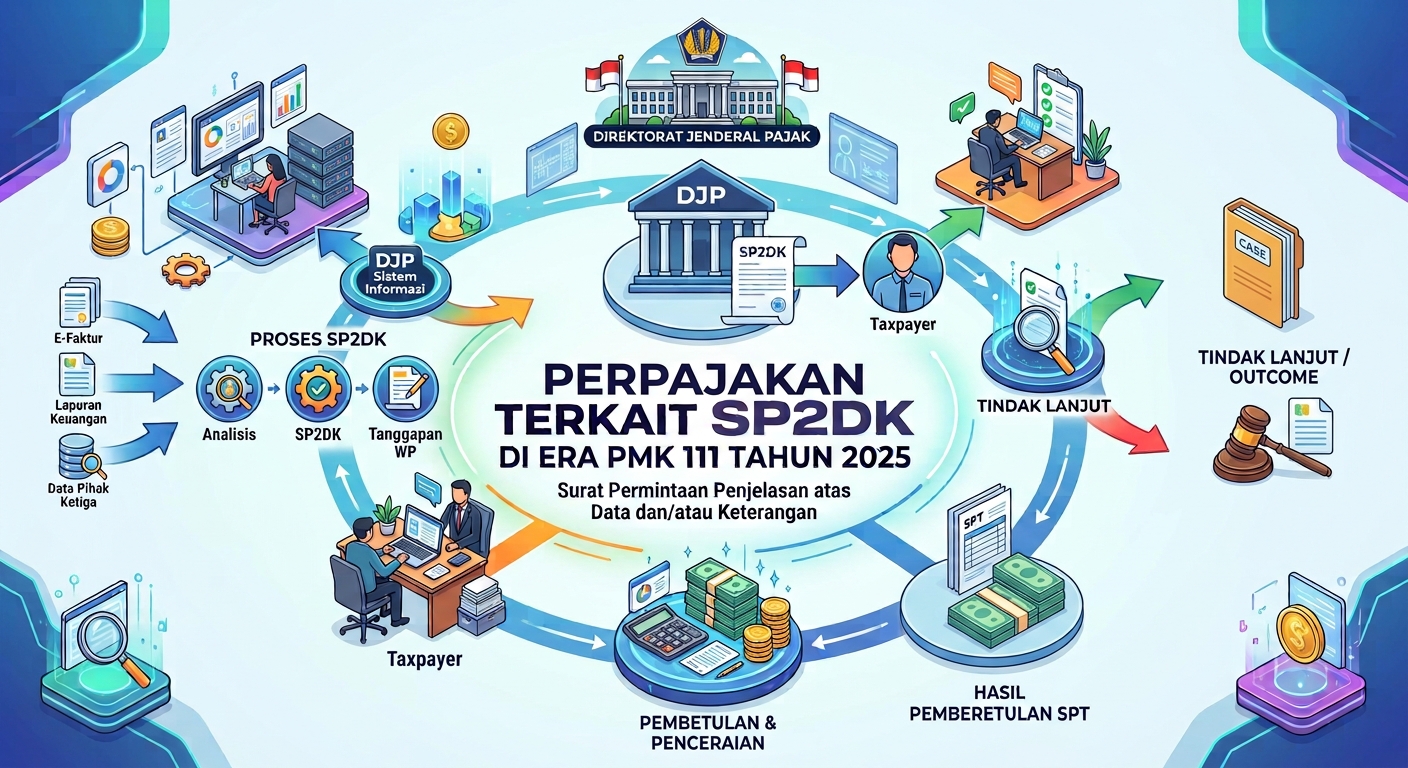
Dasar hukum pengawasan sejak 2026
PMK 111 Tahun 2025 tentang Pengawasan Kepatuhan Wajib Pajak menetapkan kerangka pengawasan yang berlaku sejak 1 Januari 2026. Peraturan ini mendefinisikan pengawasan sebagai serangkaian kegiatan penelitian atas kewajiban perpajakan yang akan, belum, atau sudah dilaksanakan untuk mendorong kepatuhan. Direktur Jenderal Pajak mendelegasikan kewenangan pengawasan kepada kepala Kantor Pelayanan Pajak.
Pengawasan dilakukan berdasarkan data dan informasi yang dimiliki DJP. Cakupannya luas, antara lain pelaporan SPT, pembayaran atau penyetoran, pemotongan atau pemungutan, pembukuan atau pencatatan, pengukuhan PKP, pendaftaran objek PBB, dan kewajiban perpajakan lain. Jenis pajaknya juga tidak terbatas pada PPh dan PPN, tetapi mencakup PPnBM, Bea Meterai, PBB yang diadministrasikan DJP, Pajak Penjualan, Pajak Karbon, dan pajak lain dalam administrasi DJP.
Dalam kerangka tersebut, SP2DK adalah sarana formal untuk meminta penjelasan atas data dan atau keterangan. PMK 111 menempatkannya dalam tahap pengawasan Wajib Pajak terdaftar. Karena itu, SP2DK mempunyai arti prosedural yang jelas, tetapi belum menghasilkan jumlah pajak terutang seperti surat ketetapan pajak.
Kedudukan hukum SP2DK
DJP sendiri menegaskan bahwa SP2DK bukan surat ketetapan pajak, bukan surat pemeriksaan, dan bukan pernyataan bahwa Wajib Pajak telah melakukan pelanggaran. Surat ini membuka ruang bagi Wajib Pajak untuk menjelaskan perbedaan data atau memenuhi kewajiban apabila hasil penelaahan menunjukkan adanya kekeliruan.
Aspek | SP2DK | Implikasi praktis |
Fungsi | Permintaan penjelasan dalam kegiatan pengawasan | Wajib Pajak harus menjawab isu yang disebut dalam surat |
Akibat hukum langsung | Tidak menetapkan tambahan pajak | Angka dalam surat perlu diuji dan tidak otomatis menjadi utang pajak |
Posisi proses | Tahap klarifikasi dan penelitian | Jawaban harus lengkap karena dapat memengaruhi arah tindak lanjut |
Cara merespons | Pemenuhan kewajiban dan atau penjelasan | Pembetulan hanya dilakukan bila analisis membuktikan adanya kesalahan |
Potensi hasil | Penutupan atau tindak lanjut lain | SP2DK dapat berakhir atau meningkat ke pemeriksaan dan bukti permulaan |
Pembedaan ini penting. Respons yang terlalu defensif dapat menutup ruang dialog, sedangkan respons yang langsung mengakui seluruh angka tanpa pengujian dapat menciptakan koreksi yang seharusnya tidak diperlukan. Posisi yang tepat adalah kooperatif, berbasis data, dan konsisten dengan pembukuan serta dokumen sumber.
Mengapa SP2DK diterbitkan
Pemicu umumnya adalah perbedaan antara data dalam SPT atau administrasi Wajib Pajak dengan data yang dimiliki DJP. Data tersebut dapat berasal dari faktur pajak, bukti potong, pelaporan pihak lain, instansi pemerintah, lembaga, asosiasi, pertukaran data, atau informasi lain yang sah. Perbedaan belum tentu membuktikan kekurangan pajak. Perbedaan dapat timbul karena waktu pengakuan, klasifikasi transaksi, pembatalan, retur, transaksi bukan objek, fasilitas, kesalahan identitas, data ganda, atau ketidaktepatan pemetaan masa pajak.
Karena sumber perbedaannya beragam, analisis tidak boleh berhenti pada perbandingan total. Setiap butir perlu ditelusuri sampai ke transaksi, periode, lawan transaksi, akun buku besar, dokumen komersial, perlakuan fiskal, dan pelaporannya. Tanggapan yang hanya menyatakan bahwa SPT telah benar tanpa rekonsiliasi akan sulit diuji oleh petugas maupun manajemen sendiri.
Tenggat tanggapan yang sering salah dihitung
Pasal 6 PMK 111 memberi waktu paling lama 14 hari. Titik awalnya bukan saat surat dibaca oleh direktur, manajer pajak, atau konsultan. Perhitungan dimulai dari peristiwa yang lebih dahulu sesuai saluran penyampaian. Untuk surat yang tersedia dalam Akun Wajib Pajak, acuannya adalah tanggal penerbitan. Untuk pos elektronik, acuannya tanggal pengiriman. Untuk faksimile, pos, ekspedisi, atau kurir, acuannya bukti pengiriman. Untuk penyerahan langsung, acuannya tanggal penyampaian kepada pihak yang disebut dalam peraturan.
Tahap | Ketentuan | Tindakan yang disarankan |
Hari pertama | Catat tanggal paling awal dari saluran penyampaian | Tetapkan tenggat internal dan penanggung jawab pada hari yang sama |
Sampai 14 hari | Sampaikan pemenuhan kewajiban dan atau penjelasan | Kirim jawaban utama beserta rekonsiliasi dan bukti pendukung |
Perpanjangan | Maksimal 7 hari setelah tenggat awal | Pastikan pemberitahuan tertulis diterima KPP sebelum tenggat awal berakhir |
Lebih dari satu tanggapan | Diperbolehkan selama masih dalam tenggat | Gunakan untuk melengkapi dokumen tanpa mengubah posisi secara tidak konsisten |
Perpanjangan bukan alasan untuk menunda pekerjaan. Dalam praktik, tujuh hari tambahan mudah habis untuk memperoleh data dari cabang, pihak ketiga, atau sistem lama. Apabila kebutuhan perpanjangan telah terlihat sejak awal, pemberitahuan harus disiapkan segera dan bukti penerimaannya disimpan.
Strategi menyusun tanggapan yang dapat diuji
Jawaban yang kuat tidak dinilai dari ketebalan lampiran. Ukurannya adalah keterlacakan: setiap isu dalam SP2DK terhubung dengan posisi Wajib Pajak, angka rekonsiliasi, dasar hukum, dan bukti. Langkah berikut memberi struktur kerja yang dapat digunakan oleh direksi, tim pajak, akuntansi, dan kuasa.
1. Verifikasi surat dan ruang lingkupnya. Cocokkan nomor surat, KPP penerbit, identitas Wajib Pajak, jenis pajak, masa atau tahun pajak, butir data, saluran penerimaan, dan tanggal yang menjadi awal tenggat.
2. Bekukan versi data yang dianalisis. Simpan salinan SPT, lampiran, buku besar, subledger, faktur, bukti potong, kontrak, rekening koran, dokumen impor, dan file rekonsiliasi. Catat sumber serta tanggal ekstraksi agar angka tidak berubah selama proses.
3. Buat daftar isu per butir. Jangan mencampur beberapa perbedaan dalam satu narasi. Setiap butir harus memiliki nilai menurut DJP, nilai menurut Wajib Pajak, selisih, penjelasan, dasar hukum, dan bukti.
4. Rekonsiliasi sampai tingkat transaksi. Uji periode pengakuan, nomor dokumen, identitas lawan transaksi, nilai dasar pengenaan pajak, pajak, kurs, retur, pembatalan, fasilitas, serta hubungan antara SPT masa dan SPT tahunan.
5. Klasifikasikan posisi secara jujur. Gunakan kategori setuju, setuju sebagian, atau tidak setuju. Posisi campuran sering lebih akurat daripada memaksakan satu jawaban untuk seluruh data.
6. Hitung dampak sebelum mengambil keputusan. Untuk isu yang disetujui, hitung pokok pajak, sanksi, efek pada masa atau jenis pajak lain, dan konsistensi dengan laporan keuangan. Jangan melakukan pembetulan parsial yang menciptakan perbedaan baru.
7. Uji syarat pembetulan. Pembetulan SPT tunduk pada Pasal 8 UU KUP dan ketentuan pelaksanaannya. Pastikan pembetulan masih tersedia secara hukum, terutama bila proses pemeriksaan telah dimulai atau terdapat prosedur lain yang berlaku.
8. Susun surat dengan urutan yang sama seperti SP2DK. Nyatakan fakta, rekonsiliasi, analisis, dasar hukum, kesimpulan per butir, dan daftar lampiran. Hindari jawaban lisan tanpa konfirmasi tertulis.
9. Sampaikan melalui saluran yang sah dan simpan bukti. Untuk Coretax, gunakan layanan Surat Tanggapan atas SP2DK, selesaikan penandatanganan serta pengiriman, lalu unduh Bukti Penerimaan Elektronik.
Matriks kerja untuk setiap isu
Matriks sederhana mencegah tim kehilangan hubungan antara data, posisi, dan bukti. Contoh berikut dapat diperluas sesuai jumlah butir dalam surat.
Butir | Posisi | Analisis utama | Bukti minimum | Tindakan |
Omzet | Tidak setuju | Selisih berasal dari faktur batal dan beda periode | Faktur pembatalan daftar transaksi buku besar | Rekonsiliasi dan penjelasan |
PPh 23 | Setuju sebagian | Dua bukti potong belum dipetakan satu transaksi bukan objek | Bukti potong kontrak invoice dasar hukum | Setor atau betulkan bagian yang disetujui |
Harta | Tidak setuju | Aset telah dilaporkan dalam kelompok berbeda | SPT daftar harta dokumen perolehan | Pemetaan ulang tanpa pembetulan |
Struktur surat tanggapan
· Identitas surat, Wajib Pajak, kuasa apabila ada, serta tanggal penerimaan dan batas waktu.
· Ringkasan posisi Wajib Pajak untuk seluruh butir tanpa menyembunyikan isu yang disetujui.
· Pembahasan per butir yang mengikuti urutan SP2DK, dilengkapi tabel rekonsiliasi.
· Dasar hukum yang relevan dengan fakta, bukan kutipan panjang yang tidak menjawab perbedaan.
· Daftar lampiran bernomor dan rujukan silang dari narasi ke setiap dokumen.
· Kesimpulan serta permintaan agar penjelasan dipertimbangkan dan kegiatan ditutup apabila seluruh perbedaan telah diselesaikan.
Kesalahan yang meningkatkan risiko
· Menunggu surat fisik padahal SP2DK telah diterbitkan dalam Akun Wajib Pajak atau dikirim melalui surel terdaftar.
· Langsung membetulkan seluruh SPT hanya karena angka DJP terlihat lebih besar. Pembetulan tanpa rekonsiliasi dapat menghasilkan pelaporan yang tidak akurat dan memunculkan selisih baru.
· Mengabaikan surat karena SP2DK bukan pemeriksaan. PMK 111 mewajibkan tanggapan, dan ketiadaan tanggapan dapat diikuti pembahasan atau kunjungan.
· Mengandalkan komunikasi lisan dengan Account Representative tanpa surat, lampiran, berita acara, dan bukti penerimaan.
· Mengirim kumpulan dokumen tanpa indeks dan rekonsiliasi. Volume dokumen tidak menggantikan penjelasan atas hubungan setiap bukti dengan isu.
· Memberikan jawaban berbeda antara direksi, staf, cabang, konsultan, dan data dalam sistem. Inkonsistensi merusak kredibilitas seluruh posisi.
· Menganggap tidak ada kabar berarti kasus selesai. Penutupan perlu ditelusuri melalui surat pemberitahuan perkembangan pelaksanaan permintaan penjelasan.
Tindak lanjut setelah tanggapan
DJP meneliti tanggapan Wajib Pajak. Apabila tanggapan dinilai sesuai, dibuat berita acara pelaksanaan permintaan penjelasan. Apabila tanggapan dinilai belum sesuai, terdapat data tambahan, atau tidak ada tanggapan dalam tenggat, DJP dapat mengundang Wajib Pajak untuk pembahasan dan atau melakukan kunjungan. Pembahasan dapat berlangsung secara luring atau daring dan dituangkan dalam berita acara.
Pasal 8 PMK 111 menyebut hasil kegiatan dapat berupa usulan penutupan, perubahan data atau status secara jabatan, penilaian untuk tujuan perpajakan, kegiatan pengamatan atau intelijen, pemeriksaan, hingga pemeriksaan bukti permulaan. Daftar ini menunjukkan mengapa SP2DK tidak boleh dianggap sebagai formalitas. Meski suratnya bukan ketetapan, prosesnya dapat memengaruhi jalur penanganan berikutnya.
Apabila kegiatan ditutup, DJP menerbitkan surat pemberitahuan perkembangan pelaksanaan permintaan penjelasan. Karena itu, tim harus menyimpan register status sampai dokumen penutupan diterima. Keheningan administrasi bukan bukti bahwa risiko telah berakhir.
Perbedaan SP2DK dan pemeriksaan pajak
SP2DK dan pemeriksaan mempunyai tujuan serta prosedur yang berbeda. Pemeriksaan pajak diatur tersendiri dalam PMK 15 Tahun 2025. Perbedaan pokoknya perlu dipahami agar Wajib Pajak tidak menggunakan strategi pemeriksaan pada tahap klarifikasi, atau sebaliknya meremehkan kemungkinan eskalasi.
Aspek | SP2DK | Pemeriksaan pajak |
Kerangka | Pengawasan berdasarkan PMK 111 Tahun 2025 | Pemeriksaan berdasarkan PMK 15 Tahun 2025 |
Tujuan awal | Meminta penjelasan atau pemenuhan kewajiban | Menguji kepatuhan atau tujuan lain yang ditentukan peraturan |
Dokumen pembuka | Surat permintaan penjelasan | Surat Pemberitahuan Pemeriksaan dan dokumen pemeriksaan terkait |
Akibat langsung | Tidak menetapkan pajak | Dapat berujung pada hasil pemeriksaan dan produk hukum perpajakan |
Respons utama | Tanggapan dalam 14 hari dan perpanjangan paling lama 7 hari | Pemenuhan permintaan serta hak dan kewajiban dalam prosedur pemeriksaan |
Hubungan | Dapat ditutup atau diusulkan untuk pemeriksaan | Merupakan proses formal yang terpisah |
Peran direksi tim pajak dan kuasa
Direksi tetap bertanggung jawab atas kebenaran fakta bisnis, kelengkapan data, dan keputusan perusahaan. Tim pajak mengelola analisis teknis serta kepatuhan. Tim akuntansi menjaga hubungan angka dengan buku besar dan laporan keuangan. Konsultan atau kuasa membantu menguji dasar hukum, menyusun posisi, mengendalikan dokumen, dan mewakili Wajib Pajak sesuai surat kuasa serta ketentuan yang berlaku.
Delegasi kepada kuasa tidak boleh menghilangkan keterlibatan manajemen. Konsultan tidak dapat memperbaiki fakta yang tidak lengkap atau data yang saling bertentangan. Sebaliknya, manajemen tidak seharusnya mengambil keputusan pembetulan hanya berdasarkan tekanan tenggat tanpa analisis pajak. Keputusan harus didokumentasikan, termasuk alasan menerima atau menolak setiap koreksi.
Dalam Coretax, orang pribadi, wakil, atau kuasa dapat menyampaikan tanggapan melalui Portal Wajib Pajak dengan mekanisme impersonation dan nomor penunjukan yang sesuai. Proses harus diselesaikan sampai sistem menerbitkan Bukti Penerimaan Elektronik. Menyimpan draft PDF tanpa menekan submit bukan penyampaian tanggapan.
Checklist 48 jam pertama
· Unduh surat dari Akun Wajib Pajak dan arsipkan seluruh bukti saluran penyampaian.
· Hitung tenggat 14 hari dari peristiwa paling awal dan tetapkan tenggat internal yang lebih cepat.
· Tunjuk satu penanggung jawab serta satu pengendali versi dokumen.
· Pisahkan setiap butir data ke dalam issue register dan tentukan pemilik datanya.
· Amankan SPT, pembukuan, faktur, bukti potong, kontrak, dan bukti pembayaran untuk periode terkait.
· Nilai kebutuhan perpanjangan sebelum tenggat mulai terdesak.
· Larangan sementara mengubah data sumber tanpa dokumentasi dan persetujuan pengendali proses.
Penutup
SP2DK memberi kesempatan kepada Wajib Pajak untuk menguji data DJP dan memperbaiki kewajiban apabila memang terdapat kesalahan. Kesempatan tersebut hanya berguna bila ditangani dengan disiplin. Jawaban yang aman bukan jawaban yang paling singkat, paling keras, atau paling cepat mengakui. Jawaban yang aman adalah jawaban yang dapat ditelusuri dari surat ke transaksi, dari transaksi ke pembukuan, dari pembukuan ke SPT, dan dari posisi pajak ke bukti serta dasar hukumnya.
Bagi perusahaan, ukuran keberhasilan tidak berhenti pada terkirimnya surat tanggapan. Proses harus ditutup secara formal, temuan harus diterjemahkan menjadi perbaikan kontrol, dan sumber perbedaan data harus dicegah agar tidak berulang. Dengan pendekatan tersebut, SP2DK berubah dari pekerjaan reaktif menjadi alat untuk memperkuat tata kelola pajak.
Referensi resmi
1. PMK 111 Tahun 2025 pada JDIH Kementerian Keuangan. Metadata resmi, status, tanggal penetapan, dan tanggal berlaku peraturan tentang pengawasan kepatuhan Wajib Pajak
2. Naskah PMK 111 Tahun 2025 pada Direktorat Jenderal Pajak. Dasar utama untuk bentuk pengawasan, penyampaian SP2DK, tenggat, pembahasan, kunjungan, dan hasil kegiatan
3. Panduan tanggapan SP2DK melalui Coretax. Prosedur Portal Wajib Pajak, impersonation, layanan tanggapan SP2DK, penandatanganan, submit, dan BPE
4. Artikel resmi DJP mengenai SP2DK. Penjelasan fungsi SP2DK, data pembanding, statistik Semester I 2026, dan saluran tanggapan
5. PMK 15 Tahun 2025 tentang Pemeriksaan Pajak. Kerangka pemeriksaan pajak yang terpisah dari tahap pengawasan melalui SP2DK
Disclaimer. Artikel ini merupakan informasi umum dan bukan nasihat perpajakan untuk kasus tertentu. Penerapan ketentuan harus mempertimbangkan fakta, jenis pajak, masa pajak, status proses, dokumen, serta peraturan yang berlaku pada saat tindakan dilakukan.