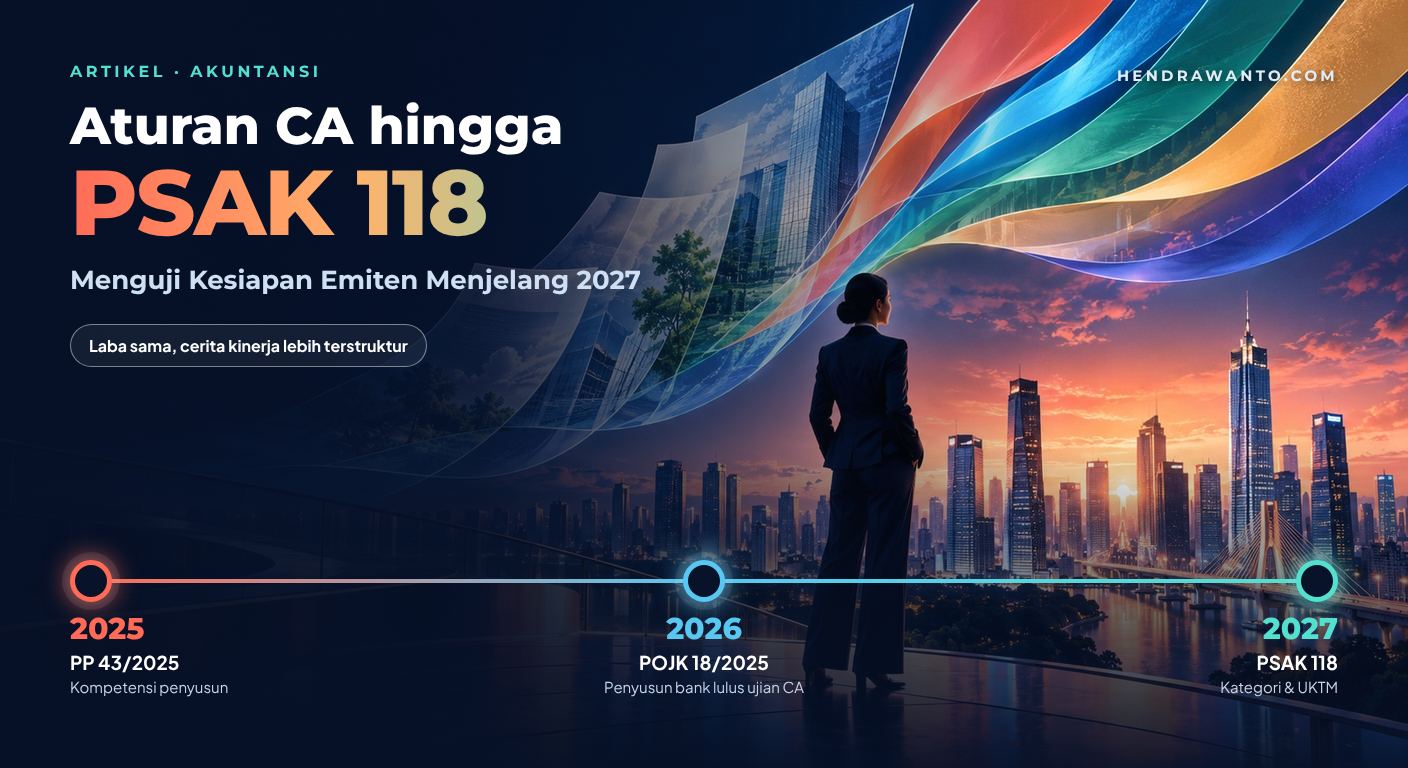
Menjelang 2027, kesiapan emiten tidak cukup diukur dari kemampuan mengganti format laporan laba rugi. Kompetensi penyusun, ketertelusuran angka, dan konsistensi komunikasi kepada investor ikut diuji. Tiga ketentuan bertemu di sini—PP 43/2025, POJK 18/2025, dan PSAK 118—tetapi masing-masing memiliki ruang lingkup yang berbeda.
Batas penting. Dalam artikel ini, "aturan CA" merujuk terutama pada persyaratan lulus ujian sertifikasi Chartered Accountant (CA) bagi anggota penyusun laporan keuangan bank menurut POJK 18/2025. Frasa ini bukan berarti seluruh emiten wajib memiliki personel bergelar CA.
Tiga perubahan. Satu agenda kesiapan.
Fondasi kompetensi
PP 43/2025 berlaku 19 September 2025: laporan keuangan disusun oleh penyusun yang kompeten dan berintegritas.
Aturan khusus bank
POJK 18/2025 berlaku 8 Februari 2026: anggota penyusun laporan keuangan bank lulus ujian sertifikasi CA level tertentu.
Bahasa kinerja baru
PSAK 118 efektif 1 Januari 2027: kategori, subtotal wajib, dan ukuran kinerja tetapan manajemen.
Apa yang harus dilakukan emiten nonbank?
Petakan akun ke kategori PSAK 118, siapkan komparatif 2026, telaah ukuran "adjusted", serta kuatkan kompetensi dan kontrol penyusunan sesuai PP 43/2025. CA dapat menjadi pilihan strategis, bukan klaim kewajiban universal.
Apa tambahan bagi emiten bank?
Selain persiapan PSAK 118, periksa pemenuhan personel penyusun dan level ujian CA yang dipersyaratkan sesuai rincian POJK 18/2025 serta ketentuan pelaksanaannya.
Tiga Aturan, Tiga Fungsi
| Ketentuan | Pokok relevansi | Implikasi bagi emiten |
|---|---|---|
| PP 43/2025 tentang Pelaporan Keuangan | Ditetapkan, diundangkan, dan berlaku 19 September 2025 sebagai pelaksanaan UU 4/2023 (P2SK). Mengatur laporan keuangan, komite standar, Platform Bersama Pelaporan Keuangan (PBPK), ekosistem pelaporan, dan sanksi administratif. Laporan keuangan disusun oleh penyusun yang kompeten dan berintegritas. | Tinjau kecakapan tim, penanggung jawab, dokumentasi kebijakan, dan pengendalian mutu pelaporan. PP ini tidak dapat disederhanakan menjadi kewajiban setiap direktur keuangan emiten menyandang CA. |
| POJK 18/2025 tentang Transparansi dan Publikasi Laporan Bank | Diundangkan 8 Agustus 2025, berlaku 8 Februari 2026, dan mencabut POJK 37/POJK.03/2019. Mengatur laporan publikasi bank, penyusunan laporan keuangan berdasarkan SAK, audit laporan keuangan posisi Desember, serta anggota penyusun laporan keuangan yang lulus ujian sertifikasi CA level tertentu. | Relevan langsung bagi emiten yang merupakan bank dalam cakupan aturan—bukan seluruh emiten nonbank. Bank perlu memeriksa rincian level, personel, dan bukti kelulusan sesuai teks POJK. |
| PSAK 118 Penyajian dan Pengungkapan dalam Laporan Keuangan | Disahkan DSAK IAI pada 28 Mei 2025, merujuk IFRS 18, menggantikan PSAK 201, dan efektif 1 Januari 2027. | Mengubah penyajian laba rugi, pengungkapan ukuran kinerja tetapan manajemen, dan sebagian penyajian arus kas. Tim perlu menyiapkan data pembanding dan narasi investor. |
PP 43/2025: kompetensi dibuktikan, bentuknya tidak tunggal
PP 43/2025 menempatkan mutu manusia dan sistem di pusat pelaporan keuangan. Penyusun adalah pegawai atau karyawan pelapor, dan kompetensinya dapat dibuktikan dengan ijazah pendidikan formal, sertifikat keahlian atau profesional di bidang akuntansi, atau piagam akuntan beregister. Kementerian, lembaga, atau otoritas dapat menetapkan jenis kompetensi yang lebih spesifik dengan mempertimbangkan skala usaha, jenis industri, dan kemampuan pelapor. IAI menekankan pentingnya kompetensi profesional dan integritas penyusun.
Artinya, kualifikasi CA adalah bukti kapasitas profesional yang kuat, tetapi bukan satu-satunya jalur. Penilaian pemenuhan aturan harus bertumpu pada teks peraturan, ketentuan otoritas sektoral, serta peran dan kondisi entitas.
POJK 18/2025: contoh kewajiban yang lebih spesifik
OJK menegaskan bahwa aturan ini mencakup bank umum konvensional, bank umum syariah, unit usaha syariah, dan kantor cabang bank yang berkedudukan di luar negeri. Di sinilah otoritas menetapkan jenis kompetensi yang lebih spesifik: CA dalam konteks POJK ini bukan sekadar preferensi pengembangan SDM, melainkan persyaratan bagi anggota penyusun laporan keuangan bank. Untuk perusahaan publik di luar sektor bank, argumen CA lebih tepat diletakkan pada kesiapan kompetensi dan tata kelola.
PSAK 118: Laba yang Sama, Cerita Kinerja yang Lebih Terstruktur
PSAK 118 merujuk IFRS 18 dan terutama mengubah penyajian, bukan dasar pengakuan atau pengukuran transaksi. Laporan laba rugi mengelompokkan penghasilan dan beban ke kategori operasi, investasi, pendanaan, pajak penghasilan, dan operasi yang dihentikan. Entitas menyajikan subtotal laba rugi operasi, laba rugi sebelum pendanaan dan pajak penghasilan, serta laba rugi. Klasifikasi tertentu bergantung pada aktivitas bisnis utama; bank dan entitas yang kegiatan utamanya berinvestasi atau menyediakan pembiayaan tidak boleh menyalin begitu saja contoh perusahaan nonkeuangan.
Perubahan penting lainnya adalah ukuran kinerja tetapan manajemen (UKTM). Ketika manajemen mengomunikasikan subtotal kinerja tertentu di luar laporan keuangan dan ukuran itu memenuhi definisi UKTM, entitas wajib menjelaskannya dalam satu catatan, termasuk rekonsiliasi ke subtotal SAK yang paling sebanding. Ini mempertemukan angka akuntansi yang diaudit dengan angka "adjusted" dalam paparan investor. Uraian lengkap ada di artikel PSAK 118: Laporan Laba Rugi Baru Mulai 2027 dan Format Laporan Laba Rugi PSAK 118.
Ilustrasi: laba tetap, margin operasi berubah
PT Sinar Laju Tbk (fiktif) adalah emiten manufaktur nonkeuangan. Dalam format lamanya, penghasilan bunga dan dividen dari investasi disajikan sebagai "pendapatan lain-lain" di atas laba usaha. Dengan PSAK 118, pos tersebut masuk kategori investasi sesuai kebijakan klasifikasi yang didokumentasikan (angka dalam Rp miliar).
| Pos | Format lama | PSAK 118 |
|---|---|---|
| Pendapatan | 1.000 | 1.000 |
| Beban pokok pendapatan dan beban usaha | (850) | (850) |
| Penghasilan bunga dan dividen dari investasi | 40 | — |
| Laba usaha / Laba operasi | 190 | 150 |
| Kategori investasi: penghasilan bunga dan dividen | — | 40 |
| Laba sebelum pendanaan dan pajak penghasilan | — | 190 |
| Beban bunga pinjaman (kategori pendanaan) | (30) | (30) |
| Beban pajak penghasilan | (35) | (35) |
| Laba tahun berjalan | 125 | 125 |
Ini bukan contoh jurnal baru. Dampak pokok PSAK 118 berada pada pemetaan pos, penyajian, dan pengungkapan. Jika transaksi dasarnya memerlukan jurnal, jurnal mengikuti PSAK terkait, bukan diciptakan oleh PSAK 118. Yang berubah adalah bagan akun, peta pelaporan, dan data pendukung catatan.
Di Mana CA Memberi Nilai Strategis
Kualifikasi CA relevan ketika emiten memerlukan pertimbangan profesional yang konsisten pada titik temu standar, sistem, dan pasar modal. Profesional yang memahami kerangka SAK dapat memimpin pemetaan akun ke kategori baru, menguji konsistensi subtotal, menilai apakah ukuran "adjusted" merupakan UKTM, dan menyiapkan rekonsiliasi yang dapat ditelusuri. Nilai praktisnya bukan gelar semata: kompetensi itu harus tampak dalam memo kebijakan, pengendalian perubahan, pelatihan tim, dan kualitas telaah oleh komite audit.
Untuk emiten bank, tambahkan pemeriksaan kepatuhan personel terhadap POJK 18/2025. Untuk emiten nonbank, gunakan CA sebagai salah satu opsi penguatan kapasitas, disandingkan dengan pengalaman sektor, pendidikan berkelanjutan, dan pembagian tugas yang jelas. Jabatan atau sertifikat seseorang tidak menggantikan pengendalian internal yang efektif.
Agenda Kesiapan hingga 2027
- 1Petakan cakupan regulasiTentukan apakah entitas hanya terkena kerangka umum dan PSAK 118, atau juga ketentuan khusus bank. Jangan gunakan daftar kewajiban bank sebagai daftar universal emiten.
- 2Lakukan gap assessmentBandingkan laporan laba rugi 2026 dengan struktur PSAK 118; identifikasi akun yang klasifikasinya memerlukan pertimbangan, terutama pada entitas dengan aktivitas investasi atau pembiayaan utama.
- 3Siapkan angka pembandingRancang pemetaan akun, data historis, dan jejak perubahan agar komparatif 2026 dapat disajikan kembali. IFRS 18 diterapkan retrospektif; implementasi final mengikuti teks PSAK 118.
- 4Inventarisasi ukuran "adjusted"Selaraskan presentasi investor, siaran pers, dan laporan tahunan; identifikasi ukuran yang memenuhi definisi UKTM dan rancang rekonsiliasinya.
- 5Perkuat penanggung jawabTinjau kompetensi penyusun, reviewer, direksi, dan komite audit. Bagi bank, cek persyaratan kelulusan ujian CA; bagi nonbank, tetapkan rencana pengembangan yang proporsional.
- 6Uji sebelum go-liveLakukan dry run atas satu periode, reviu bersama auditor eksternal dan komite audit, lalu perbaiki sistem konsolidasi, template catatan, dan pesan kepada investor.
Kesimpulan
Kesiapan emiten bukan soal mengganti judul subtotal di akhir 2026. PP 43/2025 memperkuat fondasi kompetensi pelaporan; POJK 18/2025 menambahkan persyaratan CA khusus bagi penyusun laporan bank; dan PSAK 118 mengubah bahasa penyajian kinerja mulai 2027. Bagi emiten nonbank, CA dapat menjadi pengungkit kualitas pertimbangan profesional, tetapi bukan kewajiban umum yang timbul dari POJK tersebut. Emiten yang mulai sekarang menata orang, data, kebijakan, dan komunikasi akan lebih siap menjelaskan angka yang sama dengan transparansi yang lebih tinggi.
Butuh pendampingan menyiapkan transisi PSAK 118? Lihat layanan Akuntansi & SAK atau minta proposal melalui halaman Proposal.
Referensi Resmi
- JDIH BPK: PP Nomor 43 Tahun 2025 tentang Pelaporan Keuangan
- IAI: Siaran Pers PP 43 Tahun 2025, Penyusun Laporan Keuangan Wajib Memiliki Kompetensi di Bidang Akuntansi
- OJK: POJK 18 Tahun 2025 tentang Transparansi dan Publikasi Laporan Bank
- OJK: Siaran Pers POJK 18 Tahun 2025 (16 September 2025)
- DSAK IAI: Pengesahan PSAK 118 Penyajian dan Pengungkapan dalam Laporan Keuangan
- IFRS Foundation: IFRS 18 Presentation and Disclosure in Financial Statements
Artikel ini bersifat edukatif dan bukan opini hukum atau audit untuk entitas tertentu. Contoh angka bersifat ilustratif. Verifikasi penerapan akhir terhadap teks lengkap PP 43/2025, POJK 18/2025, PSAK 118, dan ketentuan sektoral yang berlaku.