Hampir setiap perusahaan di Indonesia yang punya karyawan tetap membawa liabilitas yang sering luput dari perhatian: kewajiban membayar imbalan saat karyawan pensiun. Kewajiban ini timbul dari undang-undang ketenagakerjaan, bukan dari program dana pensiun yang dibuat perusahaan. PSAK 219 Imbalan Kerja mengatur cara mengakui, mengukur, dan mengungkapkan kewajiban tersebut.
PSAK 219 adalah nomor baru dari PSAK 24 sejak penomoran ulang SAK Indonesia pada 1 Januari 2024. Isinya tidak berubah karena penomoran ulang, dan angka "2" di depan menandakan rujukannya pada IAS 19 Employee Benefits. Daftar nomor lama dan baru lainnya ada di artikel Tabel Konversi Nomor PSAK dan ISAK.
Empat Jenis Imbalan Kerja
| Jenis | Contoh | Perlakuan pokok |
|---|---|---|
| Imbalan kerja jangka pendek | Gaji, THR, cuti berbayar, bonus tahunan | Diakui sebagai beban saat jasa diberikan, tanpa pendiskontoan |
| Imbalan pascakerja | Imbalan pensiun menurut undang-undang, program dana pensiun | Dibedakan antara iuran pasti dan imbalan pasti |
| Imbalan kerja jangka panjang lainnya | Penghargaan masa kerja (cuti panjang, jubilee) | Diukur seperti imbalan pasti, tetapi seluruh perubahan diakui di laba rugi |
| Pesangon | Kompensasi pemutusan hubungan kerja atas prakarsa entitas atau penawaran pengunduran diri | Diakui saat entitas tidak dapat lagi menarik tawaran atau saat mengakui biaya restrukturisasi |
Iuran Pasti dan Imbalan Pasti
Dalam program iuran pasti, kewajiban perusahaan terbatas pada iuran yang disetorkan, misalnya ke Dana Pensiun Lembaga Keuangan. Iuran diakui sebagai beban pada periode terkait, dan risiko hasil investasi ditanggung karyawan.
Dalam program imbalan pasti, perusahaan menjanjikan jumlah imbalan tertentu, sehingga risiko aktuarial dan risiko investasi ada pada perusahaan. Imbalan pensiun menurut regulasi ketenagakerjaan Indonesia termasuk kelompok ini. Peraturan Pemerintah Nomor 35 Tahun 2021 mengatur, antara lain, bahwa pekerja yang memasuki usia pensiun berhak atas uang pesangon sebesar 1,75 kali ketentuan dasar, uang penghargaan masa kerja sebesar 1 kali, dan uang penggantian hak. Jumlah tersebut bergantung pada masa kerja dan upah, sehingga harus diestimasi secara aktuarial.
Bila perusahaan juga mengikuti program dana pensiun iuran pasti, banyak entitas memperhitungkan manfaat program itu sebagai pengurang kewajiban sesuai ketentuan regulasi dan perjanjian kerja. Analisisnya perlu dilakukan kasus per kasus.
Mengukur Liabilitas Imbalan Pasti
PSAK 219 mewajibkan metode projected unit credit. Secara sederhana, langkahnya sebagai berikut.
- Estimasi imbalan pada tanggal pembayaran berdasarkan proyeksi upah, masa kerja, dan peluang karyawan tetap bekerja sampai usia pensiun.
- Atribusikan imbalan ke periode jasa. Setiap tahun jasa "membeli" sebagian imbalan.
- Diskontokan ke nilai kini memakai tingkat bunga obligasi berkualitas tinggi. Di Indonesia, karena pasar obligasi korporasi berkualitas tinggi tidak cukup dalam, umumnya dipakai imbal hasil obligasi pemerintah dengan jangka waktu yang sesuai.
- Kurangkan nilai wajar aset program, bila ada, untuk memperoleh liabilitas (aset) imbalan pasti neto.
Asumsi aktuarial yang dipakai antara lain tingkat diskonto, kenaikan gaji, tingkat kematian, tingkat pengunduran diri, dan usia pensiun normal. Dalam praktik, perhitungan disiapkan oleh aktuaris, tetapi manajemen tetap bertanggung jawab atas kewajaran asumsinya. Auditor akan menguji asumsi dan data karyawan yang dipakai.
Atribusi Masa Kerja: Usia 32 sampai 56
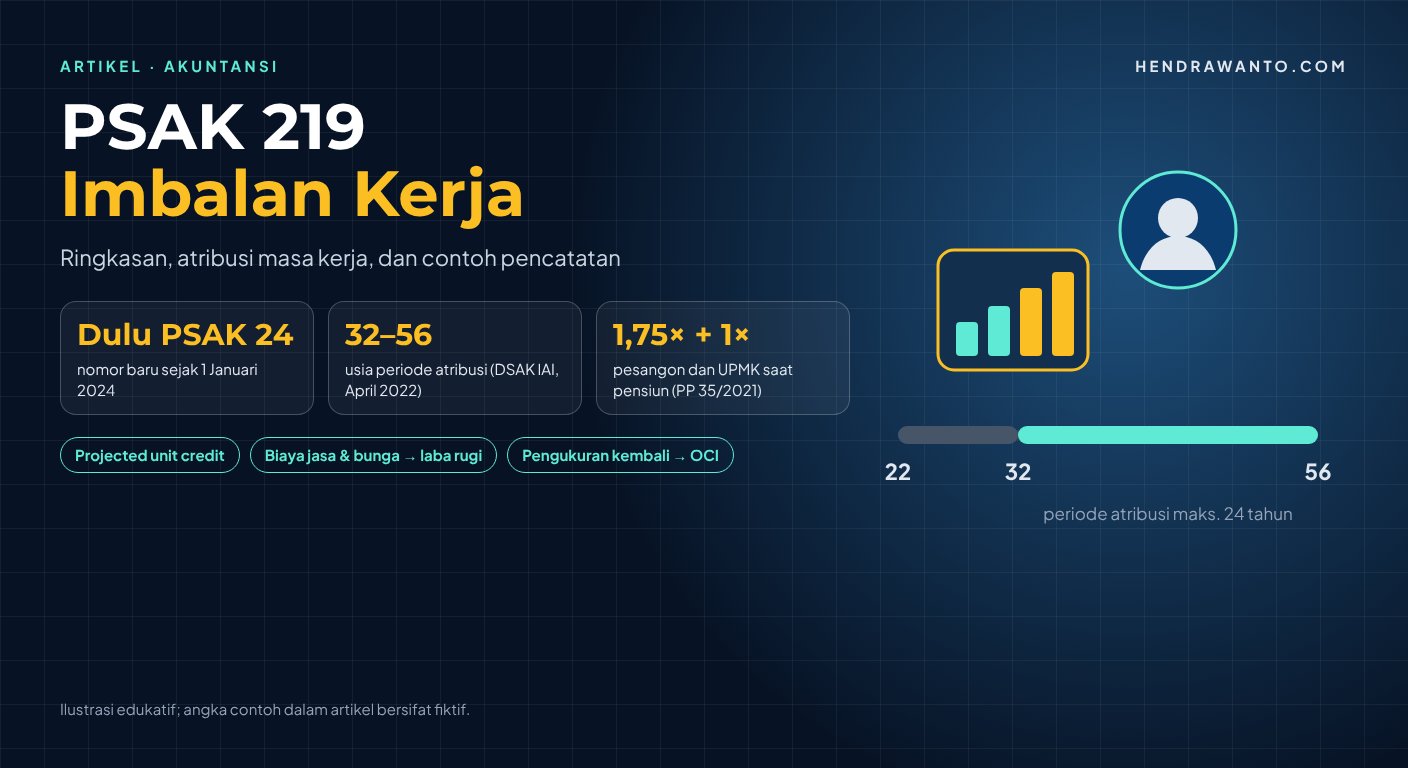
Pada April 2022, DSAK IAI menerbitkan siaran pers tentang pengatribusian imbalan pada periode jasa. Siaran pers ini merujuk pada keputusan agenda Komite Interpretasi IFRS (Mei 2021) untuk program yang imbalannya dibatasi pada jumlah tahun jasa tertentu tepat sebelum pensiun.
Tidak menambah imbalan pensiun, tidak diatribusikan.
Maksimum 24 tahun masa kerja berturut-turut diatribusikan.
DSAK IAI menyimpulkan bahwa skema pensiun menurut regulasi ketenagakerjaan Indonesia memiliki pola fakta serupa. Konsekuensinya:
- Imbalan pensiun dihitung dari maksimum 24 tahun masa kerja berturut-turut sampai usia 56 tahun.
- Masa kerja sebelum usia 32 tahun tidak menambah imbalan pensiun, sehingga tidak diatribusikan.
- Atribusi berhenti pada usia 56 tahun.
Ilustrasinya, karyawan yang mulai bekerja pada usia 25 baru mulai diatribusikan imbalannya pada usia 32. Karyawan yang mulai bekerja pada usia 40 diatribusikan sejak usia 40 sampai 56.
Entitas yang sebelumnya mengatribusikan imbalan sejak tanggal mulai bekerja dan beralih ke pola ini memperlakukan peralihan tersebut sebagai perubahan kebijakan akuntansi sesuai PSAK 208 (dahulu PSAK 25), bukan sebagai perubahan estimasi.
Apa yang Masuk Laba Rugi dan Penghasilan Komprehensif Lain
| Komponen | Disajikan di |
|---|---|
| Biaya jasa kini | Laba rugi |
| Biaya jasa lalu, termasuk dampak amendemen atau kurtailmen program | Laba rugi |
| Bunga neto atas liabilitas (aset) imbalan pasti neto | Laba rugi |
| Pengukuran kembali: keuntungan dan kerugian aktuarial, imbal hasil aset program di luar bunga | Penghasilan komprehensif lain, tidak direklasifikasi ke laba rugi |
Contoh Pencatatan Sederhana
Misalkan laporan aktuaris PT Contoh untuk tahun 2026 menunjukkan data berikut (angka fiktif, dalam juta rupiah).
| Uraian | Jumlah |
|---|---|
| Liabilitas imbalan kerja, 1 Januari 2026 | 1.000 |
| Biaya jasa kini | 150 |
| Biaya bunga (tingkat diskonto 7%) | 70 |
| Pembayaran imbalan kepada karyawan pensiun | (80) |
| Kerugian aktuarial karena tingkat diskonto turun | 60 |
| Liabilitas imbalan kerja, 31 Desember 2026 | 1.200 |
Jurnal ringkasnya:
| Akun | Debit | Kredit |
|---|---|---|
| Beban imbalan kerja (laba rugi) | 220 | |
| Pengukuran kembali liabilitas imbalan kerja (penghasilan komprehensif lain) | 60 | |
| Liabilitas imbalan kerja | 280 | |
| Liabilitas imbalan kerja | 80 | |
| Kas | 80 |
Beban 220 adalah biaya jasa kini 150 ditambah bunga 70. Untuk pajak penghasilan, cadangan imbalan kerja umumnya bukan biaya yang dapat dikurangkan sampai benar-benar dibayarkan, sehingga timbul perbedaan temporer yang dihitung sesuai PSAK 212 Pajak Penghasilan.
Untuk mencoba perhitungan dengan data sendiri, gunakan alat hitung Imbalan Kerja.
Hal yang Sering Terlewat
- Data karyawan tidak lengkap. Tanggal lahir, tanggal masuk, dan upah yang keliru langsung mengubah angka liabilitas.
- Asumsi tidak diperbarui. Tingkat diskonto dan kenaikan gaji perlu ditinjau setiap tanggal pelaporan.
- Kebijakan perusahaan lebih tinggi dari undang-undang. Peraturan perusahaan atau perjanjian kerja bersama yang memberi imbalan lebih besar harus ikut dihitung.
- Pengungkapan kurang. PSAK 219 meminta pengungkapan karakteristik program, risiko, rekonsiliasi saldo, asumsi aktuarial utama, dan analisis sensitivitas.
Kesimpulan
PSAK 219 menuntut perusahaan mengakui kewajiban imbalan pascakerja sejak karyawan memberikan jasa, bukan saat imbalan dibayar. Untuk imbalan pensiun menurut regulasi ketenagakerjaan Indonesia, perhatikan pola atribusi usia 32 sampai 56 sesuai siaran pers DSAK IAI 2022, dan pastikan data karyawan serta asumsi aktuarial mutakhir setiap tahun.
Referensi Resmi
- DSAK IAI: Siaran pers pengatribusian imbalan pada periode jasa (April 2022)
- IAI: Komparasi Perubahan Penomoran PSAK ISAK
- Peraturan Pemerintah Nomor 35 Tahun 2021 tentang Perjanjian Kerja Waktu Tertentu, Alih Daya, Waktu Kerja dan Waktu Istirahat, dan Pemutusan Hubungan Kerja
Disclaimer. Artikel ini merupakan informasi umum dan tidak menggantikan teks resmi PSAK 219, peraturan ketenagakerjaan, maupun laporan aktuaris. Contoh angka bersifat ilustrasi. Untuk penerapan pada kondisi tertentu, konsultasikan dengan aktuaris dan akuntan publik.