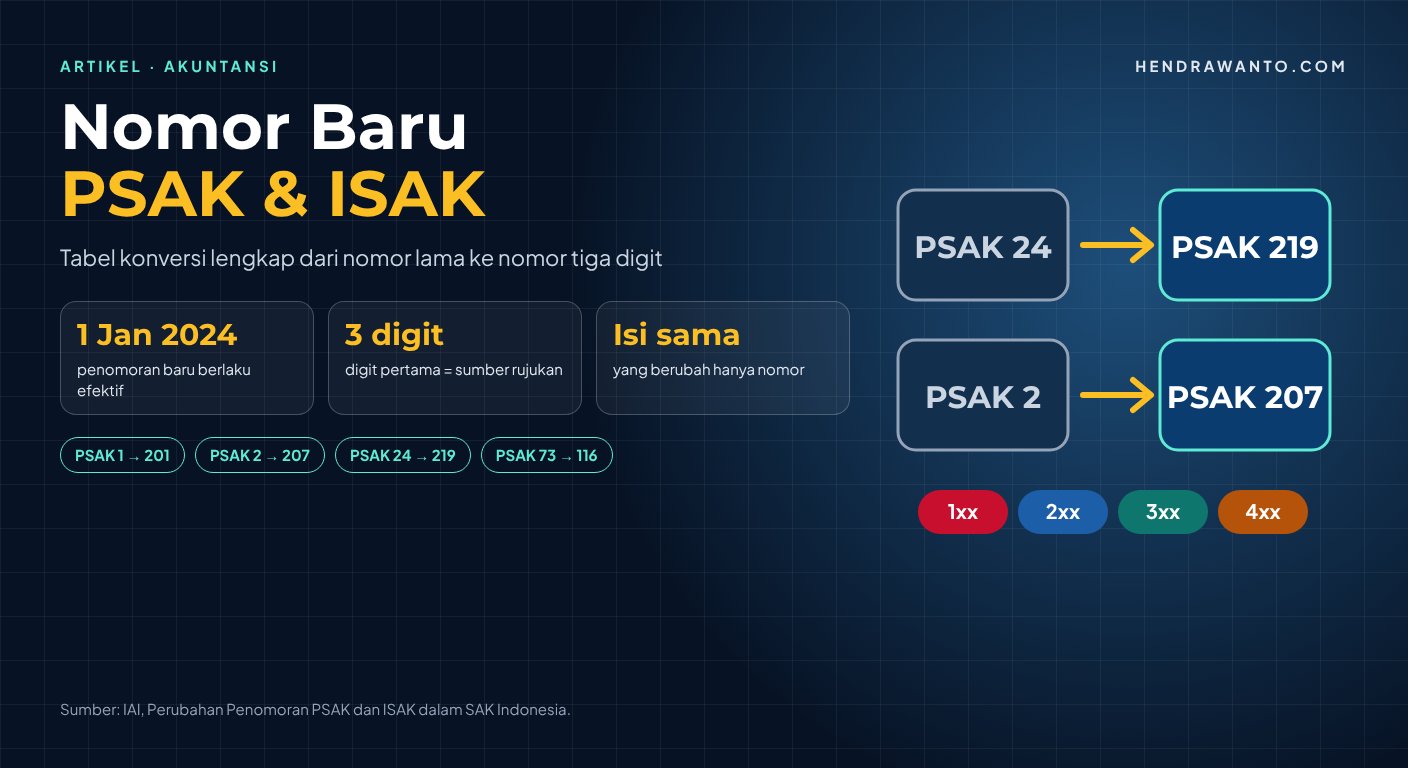
Banyak pembaca masih mencari "PSAK 24", "PSAK 2", atau "PSAK 73", padahal laporan keuangan, kertas kerja audit, dan soal ujian profesi kini memakai PSAK 219, PSAK 207, dan PSAK 116. Sejak 1 Januari 2024, Dewan Standar Akuntansi Keuangan IAI memberlakukan penomoran baru untuk PSAK dan ISAK dalam SAK Indonesia. Artikel ini menjelaskan cara membaca nomor baru itu dan menyediakan tabel konversi lengkap dari nomor lama ke nomor baru.
Hal terpenting lebih dulu: perubahan ini hanya mengganti nomor. Isi pengaturan dan persyaratan setiap standar tidak berubah karena penomoran ulang.
Cara Membaca Nomor Tiga Digit
Setiap nomor PSAK dan ISAK kini terdiri atas tiga digit.
- Digit pertama menunjukkan sumber rujukan standar.
- Digit kedua dan ketiga mengikuti nomor standar yang dirujuk.
| Awalan | PSAK merujuk pada | ISAK merujuk pada | Contoh |
|---|---|---|---|
| 1xx | IFRS Accounting Standards | Interpretasi IFRIC | PSAK 116 Sewa (IFRS 16) |
| 2xx | IAS | Interpretasi SIC | PSAK 219 Imbalan Kerja (IAS 19) |
| 3xx | Standar lokal, tidak merujuk IFRS | Interpretasi lokal | PSAK 338 Kombinasi Bisnis Entitas Sepengendali |
| 4xx | SAK Syariah | Interpretasi syariah | PSAK 402 Akuntansi Murabahah |
Dengan pola ini, nomor baru sekaligus memberi tahu padanan internasionalnya. PSAK 207 Laporan Arus Kas, misalnya, langsung terbaca sebagai padanan IAS 7. PSAK 109 Instrumen Keuangan adalah padanan IFRS 9.
Tabel Konversi PSAK Umum
| Nomor lama | Judul | Nomor baru |
|---|---|---|
| PSAK 1 | Penyajian Laporan Keuangan | PSAK 201 |
| PSAK 2 | Laporan Arus Kas | PSAK 207 |
| PSAK 3 | Laporan Keuangan Interim | PSAK 234 |
| PSAK 4 | Laporan Keuangan Tersendiri | PSAK 227 |
| PSAK 5 | Segmen Operasi | PSAK 108 |
| PSAK 7 | Pengungkapan Pihak-Pihak Berelasi | PSAK 224 |
| PSAK 8 | Peristiwa Setelah Periode Pelaporan | PSAK 210 |
| PSAK 10 | Pengaruh Perubahan Kurs Valuta Asing | PSAK 221 |
| PSAK 13 | Properti Investasi | PSAK 240 |
| PSAK 14 | Persediaan | PSAK 202 |
| PSAK 15 | Investasi pada Entitas Asosiasi dan Ventura Bersama | PSAK 228 |
| PSAK 16 | Aset Tetap | PSAK 216 |
| PSAK 18 | Akuntansi dan Pelaporan Program Manfaat Purnakarya | PSAK 226 |
| PSAK 19 | Aset Takberwujud | PSAK 238 |
| PSAK 22 | Kombinasi Bisnis | PSAK 103 |
| PSAK 24 | Imbalan Kerja | PSAK 219 |
| PSAK 25 | Kebijakan Akuntansi, Perubahan Estimasi Akuntansi, dan Kesalahan | PSAK 208 |
| PSAK 26 | Biaya Pinjaman | PSAK 223 |
| PSAK 28 | Akuntansi Kontrak Asuransi Kerugian | PSAK 328 |
| PSAK 36 | Akuntansi Kontrak Asuransi Jiwa | PSAK 336 |
| PSAK 38 | Kombinasi Bisnis Entitas Sepengendali | PSAK 338 |
| PSAK 46 | Pajak Penghasilan | PSAK 212 |
| PSAK 48 | Penurunan Nilai Aset | PSAK 236 |
| PSAK 50 | Instrumen Keuangan: Penyajian | PSAK 232 |
| PSAK 53 | Pembayaran Berbasis Saham | PSAK 102 |
| PSAK 55 | Instrumen Keuangan: Pengakuan dan Pengukuran | PSAK 239 |
| PSAK 56 | Laba per Saham | PSAK 233 |
| PSAK 57 | Provisi, Liabilitas Kontinjensi, dan Aset Kontinjensi | PSAK 237 |
| PSAK 58 | Aset Tidak Lancar yang Dikuasai untuk Dijual dan Operasi yang Dihentikan | PSAK 105 |
| PSAK 60 | Instrumen Keuangan: Pengungkapan | PSAK 107 |
| PSAK 61 | Akuntansi Hibah Pemerintah dan Pengungkapan Bantuan Pemerintah | PSAK 220 |
| PSAK 62 | Kontrak Asuransi | PSAK 104 |
| PSAK 63 | Pelaporan Keuangan dalam Ekonomi Hiperinflasi | PSAK 229 |
| PSAK 64 | Aktivitas Eksplorasi dan Evaluasi pada Pertambangan Sumber Daya Mineral | PSAK 106 |
| PSAK 65 | Laporan Keuangan Konsolidasian | PSAK 110 |
| PSAK 66 | Pengaturan Bersama | PSAK 111 |
| PSAK 67 | Pengungkapan Kepentingan dalam Entitas Lain | PSAK 112 |
| PSAK 68 | Pengukuran Nilai Wajar | PSAK 113 |
| PSAK 69 | Agrikultur | PSAK 241 |
| PSAK 70 | Akuntansi Aset dan Liabilitas Pengampunan Pajak | PSAK 370 |
| PSAK 71 | Instrumen Keuangan | PSAK 109 |
| PSAK 72 | Pendapatan dari Kontrak dengan Pelanggan | PSAK 115 |
| PSAK 73 | Sewa | PSAK 116 |
| PSAK 74 | Kontrak Asuransi | PSAK 117 |
Tabel Konversi PSAK Syariah
| Nomor lama | Judul | Nomor baru |
|---|---|---|
| PSAK 59 | Akuntansi Perbankan Syariah | PSAK 459 |
| PSAK 101 | Penyajian Laporan Keuangan Syariah | PSAK 401 |
| PSAK 102 | Akuntansi Murabahah | PSAK 402 |
| PSAK 103 | Akuntansi Salam | PSAK 403 |
| PSAK 104 | Akuntansi Istishna' | PSAK 404 |
| PSAK 105 | Akuntansi Mudharabah | PSAK 405 |
| PSAK 106 | Akuntansi Musyarakah | PSAK 406 |
| PSAK 107 | Akuntansi Ijarah | PSAK 407 |
| PSAK 108 | Akuntansi Transaksi Asuransi Syariah | PSAK 408 |
| PSAK 109 | Akuntansi Zakat dan Infak/Sedekah | PSAK 409 |
| PSAK 110 | Akuntansi Sukuk | PSAK 410 |
| PSAK 111 | Akuntansi Wa'd | PSAK 411 |
| PSAK 112 | Akuntansi Wakaf | PSAK 412 |
Perhatikan jebakan di tabel ini. Nomor lama PSAK 101 sampai PSAK 112 adalah standar syariah, sedangkan nomor baru PSAK 102 sampai PSAK 117 adalah standar berbasis IFRS. "PSAK 109" dalam dokumen lama berarti Akuntansi Zakat, tetapi dalam dokumen baru berarti Instrumen Keuangan. Selalu periksa tahun dokumen sebelum menafsirkan nomor.
Tabel Konversi ISAK
| Nomor lama | Judul | Nomor baru |
|---|---|---|
| ISAK 9 | Perubahan atas Liabilitas Aktivitas Purnaoperasi, Restorasi, dan Liabilitas Serupa | ISAK 101 |
| ISAK 11 | Distribusi Aset Nonkas kepada Pemilik | ISAK 117 |
| ISAK 13 | Lindung Nilai Investasi Neto dalam Kegiatan Usaha Luar Negeri | ISAK 116 |
| ISAK 14 | Aset Takberwujud – Biaya Situs Web | ISAK 232 |
| ISAK 15 | Batas Aset Imbalan Pasti, Persyaratan Pendanaan Minimum, dan Interaksinya | ISAK 114 |
| ISAK 16 | Perjanjian Konsesi Jasa | ISAK 112 |
| ISAK 17 | Laporan Keuangan Interim dan Penurunan Nilai | ISAK 110 |
| ISAK 18 | Bantuan Pemerintah – Tidak Berelasi Spesifik dengan Aktivitas Operasi | ISAK 210 |
| ISAK 19 | Penerapan Pendekatan Penyajian Kembali dalam Pelaporan Keuangan dalam Ekonomi Hiperinflasi | ISAK 107 |
| ISAK 20 | Pajak Penghasilan – Perubahan dalam Status Pajak Entitas atau Para Pemegang Sahamnya | ISAK 225 |
| ISAK 22 | Perjanjian Konsesi Jasa: Pengungkapan | ISAK 229 |
| ISAK 28 | Pengakhiran Liabilitas Keuangan dengan Instrumen Ekuitas | ISAK 119 |
| ISAK 29 | Biaya Pengupasan Lapisan Tanah dalam Tahap Produksi pada Tambang Terbuka | ISAK 120 |
| ISAK 30 | Pungutan | ISAK 121 |
| ISAK 31 | Interpretasi atas Ruang Lingkup Properti Investasi | ISAK 331 |
| ISAK 32 | Definisi dan Hierarki Standar Akuntansi Keuangan | ISAK 332 |
| ISAK 33 | Transaksi Valuta Asing dan Imbalan di Muka | ISAK 122 |
| ISAK 34 | Ketidakpastian dalam Perlakuan Pajak Penghasilan | ISAK 123 |
| ISAK 35 | Penyajian Laporan Keuangan Entitas Berorientasi Nonlaba | ISAK 335 |
| ISAK 36 | Interaksi Ketentuan Hak atas Tanah dalam Aset Tetap dan Sewa | ISAK 336 |
| ISAK 101 | Pengakuan Pendapatan Murabahah Tangguh Tanpa Risiko Signifikan Terkait Kepemilikan Persediaan | ISAK 401 |
| ISAK 102 | Penurunan Nilai Piutang Murabahah | ISAK 402 |
Standar Baru Sesudah Penomoran Ulang
Beberapa standar yang terbit sesudah 2024 langsung memakai nomor baru dan tidak punya nomor lama. Contohnya PSAK 118 Penyajian dan Pengungkapan dalam Laporan Keuangan, yang akan menggantikan PSAK 201; PSAK 119 Entitas Anak tanpa Akuntabilitas Publik: Pengungkapan; dan PSAK 120 Aset Regulatori dan Liabilitas Regulatori. Pembahasannya ada di artikel PSAK 118, PSAK 119, dan PSAK 120.
Apa Artinya bagi Penyusun Laporan, Auditor, dan Peserta Ujian
- Laporan keuangan dan catatan atas laporan keuangan sebaiknya memakai nomor baru secara konsisten, termasuk saat menyebut kebijakan akuntansi.
- Kertas kerja audit dan surat representasi perlu diperbarui agar rujukannya sama dengan laporan keuangan yang diaudit.
- Dokumen lama seperti perjanjian kredit dan kebijakan internal yang masih menyebut nomor lama tidak otomatis salah. Isinya tetap merujuk standar yang sama, tetapi revisi berikutnya sebaiknya memakai nomor baru.
- Peserta ujian profesi sebaiknya menghafal nomor baru. Soal dan materi terbaru memakai nomor tiga digit.
Kesimpulan
Penomoran baru membuat SAK Indonesia lebih mudah dipetakan ke IFRS. Awalan 1 dan 2 menunjukkan padanan IFRS dan IAS, awalan 3 menunjukkan standar lokal, dan awalan 4 menunjukkan standar syariah. Simpan tabel di atas sebagai rujukan cepat, dan selalu periksa tahun dokumen agar tidak tertukar antara nomor lama dan nomor baru.
Referensi Resmi
- IAI: Perubahan Penomoran PSAK dan ISAK dalam SAK Indonesia
- IAI: Komparasi Perubahan Penomoran PSAK ISAK SAK Indonesia
Disclaimer. Artikel ini merupakan informasi umum berdasarkan publikasi IAI dan tidak menggantikan teks resmi SAK. Untuk penerapan pada kondisi tertentu, rujuk standar yang berlaku dan konsultasikan dengan profesional.