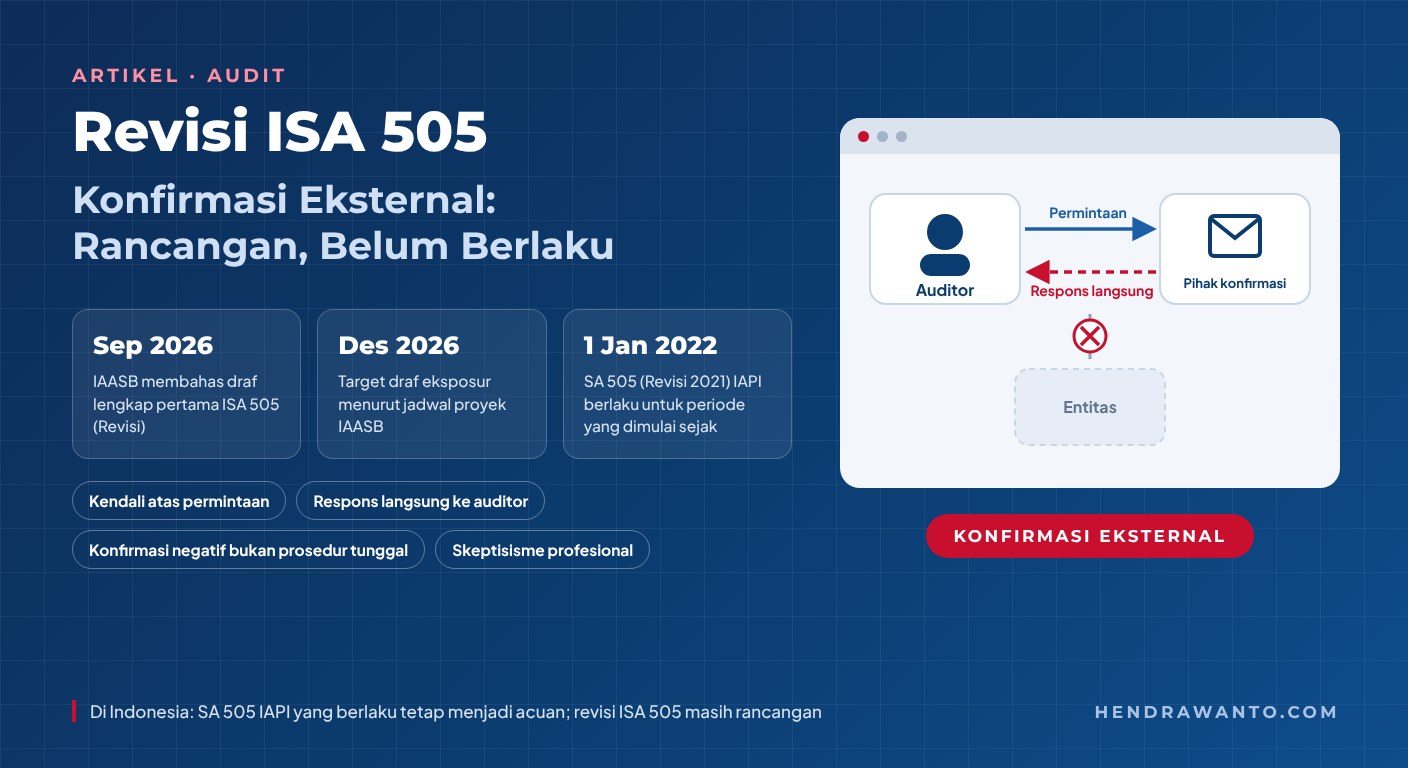
Perkembangan standar audit internasional sering memunculkan pertanyaan praktis: apakah prosedur konfirmasi yang dipakai auditor hari ini harus segera diubah? Pertanyaan itu relevan karena International Auditing and Assurance Standards Board (IAASB) sedang mengerjakan revisi ISA 505 tentang konfirmasi eksternal. Jawaban singkatnya: rancangan tersebut patut dipantau, tetapi pembahasan proyek internasional tidak otomatis mengganti standar yang berlaku untuk perikatan di Indonesia.
Dalam kabar IAASB edisi Oktober 2026, dewan menyebut bahwa pada rapat September 2026 telah dibahas draf lengkap pertama usulan ISA 505 (Revisi), bersama usulan ISA 501 (Revisi) terkait persediaan. Tahapnya masih pengembangan draf eksposur, bukan standar final. Karena itu, artikel ini memisahkan kabar proyek dari kewajiban audit yang sudah berlaku.
Apa yang Sedang Dikerjakan IAASB?
Menurut halaman proyek ISA 500 Series, IAASB merevisi standar bukti audit yang berkaitan dengan persediaan (ISA 501, hanya bagian persediaan) dan konfirmasi eksternal (ISA 505). Tujuannya memodernisasi standar tersebut, termasuk mempertimbangkan implikasi penggunaan teknologi oleh entitas, auditor, dan organisasi yang berinteraksi dengan mereka; mendorong praktik dan perilaku yang lebih konsisten dalam memperoleh serta mengevaluasi bukti audit; dan memperkuat penerapan skeptisisme profesional yang tepat.
Halaman proyek yang sama mencantumkan jadwal indikatif: draf eksposur ditargetkan Desember 2026, masa komentar masih "TBC", dan persetujuan standar final ditargetkan Maret 2028. Jadwal seperti ini dapat bergeser, sehingga perlu dibaca sebagai rencana kerja, bukan tanggal berlaku.
- Jun 2026Makalah dewan proyek ISA 500 Series dibahas.
- Sep 2026IAASB membahas draf lengkap pertama ISA 505 (Revisi).
- Des 2026Target draf eksposur menurut jadwal proyek.
- TBCMasa komentar publik atas draf eksposur.
- Mar 2028Target persetujuan standar final.
Rancangan — belum berlaku. Untuk perikatan di Indonesia, acuan tetap SA 505 IAPI yang berlaku.
Tujuan proyek tidak sama dengan bunyi persyaratan final. Kabar pembahasan draf belum memberi dasar untuk menyimpulkan bahwa setiap usulan akan disahkan tanpa perubahan. Jika draf eksposur diterbitkan untuk komentar, isinya tetap usulan, bukan ketentuan yang efektif. Periksa versi dokumen dan statusnya di situs IAASB sebelum menjadikannya dasar kebijakan internal.
Pembedaan istilah juga penting: ISA adalah standar internasional yang diterbitkan IAASB, sedangkan SA adalah Standar Audit yang ditetapkan Institut Akuntan Publik Indonesia (IAPI). Kesamaan nomor dan topik tidak berarti perubahan ISA langsung mengubah SA. Revisi ISA 505 juga menjadi bagian dari pembaruan seri bukti audit yang lebih luas; lihat artikel Bukti Audit di Era AI: Membaca Rancangan ISA 330, 500, dan 520.
Acuan Indonesia Saat Ini: Kendali atas Permintaan
Halaman Standar Audit IAPI mencantumkan SA 505 Konfirmasi Eksternal dalam kelompok Standar Audit 2025 dan SA 505 (Revisi 2021), yang berlaku efektif untuk audit atas laporan keuangan periode yang dimulai pada atau setelah 1 Januari 2022. Uraian di bawah merujuk ringkasan SA 505 (Revisi 2021) di halaman tersebut; pastikan edisi yang berlaku untuk periode perikatan Anda.
Menurut ringkasan IAPI, SA 505 mengatur penggunaan prosedur konfirmasi eksternal untuk memperoleh bukti audit berdasarkan SA 330 dan SA 500. Tujuan auditor adalah mendesain dan melaksanakan prosedur itu untuk memperoleh bukti audit yang relevan dan andal. Jadi, sekadar menerima balasan belum cukup; auditor perlu menilai apakah balasan itu menjawab tujuan prosedur.
IAPI juga menekankan bahwa auditor harus menjaga pengendalian atas permintaan konfirmasi, yang mencakup empat hal berikut.
- 1Tentukan informasiInformasi apa yang akan dikonfirmasi atau diminta.
- 2Pilih pihakPihak yang tepat untuk dikonfirmasi.
- 3Desain permintaanDialamatkan dengan tepat dan memuat instruksi agar jawaban dikirim langsung kepada auditor.
- 4Kirim & tindak lanjutiKirim permintaan, termasuk permintaan tindak lanjut bila berlaku.
Respons kembali langsung ke auditor, bukan melalui entitas yang diaudit.
Rangkaian ini bukan urusan administrasi semata. Jika pihak yang dituju keliru, informasi yang ditanyakan kabur, atau saluran balasan tidak terjaga, kualitas bukti dapat terganggu meskipun sebuah surat atau pesan telah diterima.
Dalam praktik, pertanyaan awalnya bukan "berapa banyak konfirmasi yang harus dikirim?", melainkan "asersi dan risiko apa yang hendak dijawab?". Konfirmasi dapat diarahkan pada saldo atau syarat suatu hubungan dengan pihak luar, sepanjang prosedurnya sesuai tujuan audit. Auditor lalu mempertimbangkan siapa yang memiliki pengetahuan untuk menjawab, informasi apa yang perlu diminta, dan bagaimana respons diterima secara langsung serta dapat ditelusuri. Contoh ini ilustrasi pendekatan berbasis risiko, bukan daftar prosedur wajib.
Menilai Respons, Bukan Hanya Mengumpulkannya
Nilai suatu konfirmasi bergantung pada relevansi dan keandalannya. Respons yang tampak lengkap tetap perlu ditelaah jika identitas pengirim, jalur pengiriman, atau isinya menimbulkan pertanyaan. Ketiadaan respons pun tidak semestinya dibaca sebagai persetujuan atas angka yang ditanyakan; auditor perlu menilai dampaknya terhadap bukti yang dibutuhkan dan merancang tindak lanjut yang sesuai.
Ringkasan IAPI memuat dua batas penting:
- Konfirmasi negatif merupakan bukti audit yang kurang meyakinkan dibandingkan konfirmasi positif. Karena itu, auditor tidak boleh memakai permintaan konfirmasi negatif sebagai prosedur substantif tunggal untuk menanggapi risiko kesalahan penyajian material yang dinilai pada tingkat asersi.
- Respons positif yang diperlukan. Bila auditor telah menentukan bahwa respons atas permintaan konfirmasi positif diperlukan untuk memperoleh bukti audit yang cukup dan tepat, prosedur audit alternatif tidak akan menyediakan bukti yang diperlukan itu. Jika konfirmasi tersebut tidak diperoleh, auditor harus menentukan implikasinya terhadap audit dan opini berdasarkan SA 705 (Revisi 2021).
Ketika komunikasi berlangsung secara elektronik, perhatian terhadap kendali prosedur tidak berkurang. Auditor dapat menilai apakah alamat pihak yang dikonfirmasi telah diverifikasi, apakah saluran respons benar-benar mengarah langsung kepada tim audit, dan apakah bukti elektronik dapat ditelusuri. Ini pertanyaan pengendalian yang diturunkan dari tujuan memperoleh bukti relevan dan andal, bukan klaim bahwa revisi ISA telah mewajibkan platform atau teknologi tertentu. Bagi pembaca yang ingin mendalami aspek opini, lihat juga Memahami Opini Audit atas Laporan Keuangan.
Rancangan
ISA 505 (Revisi) — IAASB
- Tahap: pengembangan draf eksposur
- Draf lengkap pertama dibahas September 2026
- Target draf eksposur Desember 2026; target persetujuan Maret 2028
- Fokus: teknologi, konsistensi praktik, skeptisisme profesional
Berlaku
SA 505 — IAPI
- SA 505 (Revisi 2021) berlaku untuk periode yang dimulai sejak 1 Januari 2022
- Kendali auditor atas permintaan konfirmasi
- Konfirmasi negatif bukan prosedur substantif tunggal
- Respons positif yang diperlukan tidak dapat diganti prosedur alternatif
Apa yang Sebaiknya Disiapkan Sekarang?
- Petakan prosedur konfirmasi yang digunakan: tujuan tiap permintaan, sumber jawabannya, dan cara kendali pengiriman serta penerimaan dibuktikan.
- Evaluasi titik rawan yang sering luput, seperti respons yang diteruskan oleh entitas yang diaudit, perubahan alamat tanpa verifikasi, atau jawaban yang tidak mencakup asersi yang diuji.
- Dokumentasikan alasan ketika auditor memilih tindak lanjut atau prosedur lain, termasuk keterbatasan bukti yang tersisa.
- Pantau penerbitan draf eksposur IAASB dan, bila standar final terbit, proses adopsi serta tanggal berlakunya di Indonesia.
Langkah-langkah itu bukan instruksi baru dari rancangan IAASB. Semuanya merupakan cara praktis meninjau kesesuaian pekerjaan dengan tujuan dan pengendalian dalam SA 505 yang berlaku. Saat draf eksposur terbit, usulannya dapat dibandingkan secara spesifik dengan praktik saat ini sebelum pedoman perikatan diubah.
Kesimpulan
Proyek revisi ISA 505 menandakan bahwa isu bukti audit dan konfirmasi eksternal terus berkembang, terutama di lingkungan kerja yang makin terdigitalisasi. Namun, menurut kabar terbaru IAASB, proyek masih berada pada tahap pengembangan draf. Bagi auditor di Indonesia, fokus segera tetap pada pelaksanaan SA 505 yang berlaku: merancang permintaan sesuai risiko, mengendalikan prosesnya, dan mengevaluasi respons sebagai bukti, bukan formalitas.
Butuh pembahasan prosedur audit yang sesuai dengan standar yang berlaku? Lihat layanan Audit Laporan Keuangan.
Referensi Resmi
- IAASB: eNews Oktober 2026 (5 Oktober 2026)
- IAASB: ISA 500 Series (Inventory and External Confirmations) — halaman proyek
- IAPI: Standar Audit (SA), termasuk SA 505 (Revisi 2021) Konfirmasi Eksternal
Artikel ini merupakan informasi umum, bukan pengganti pembacaan standar lengkap, pertimbangan profesional atas perikatan tertentu, atau nasihat hukum. Status standar dan rancangan dapat berubah; periksa publikasi resmi IAASB dan IAPI sebelum mengambil keputusan.