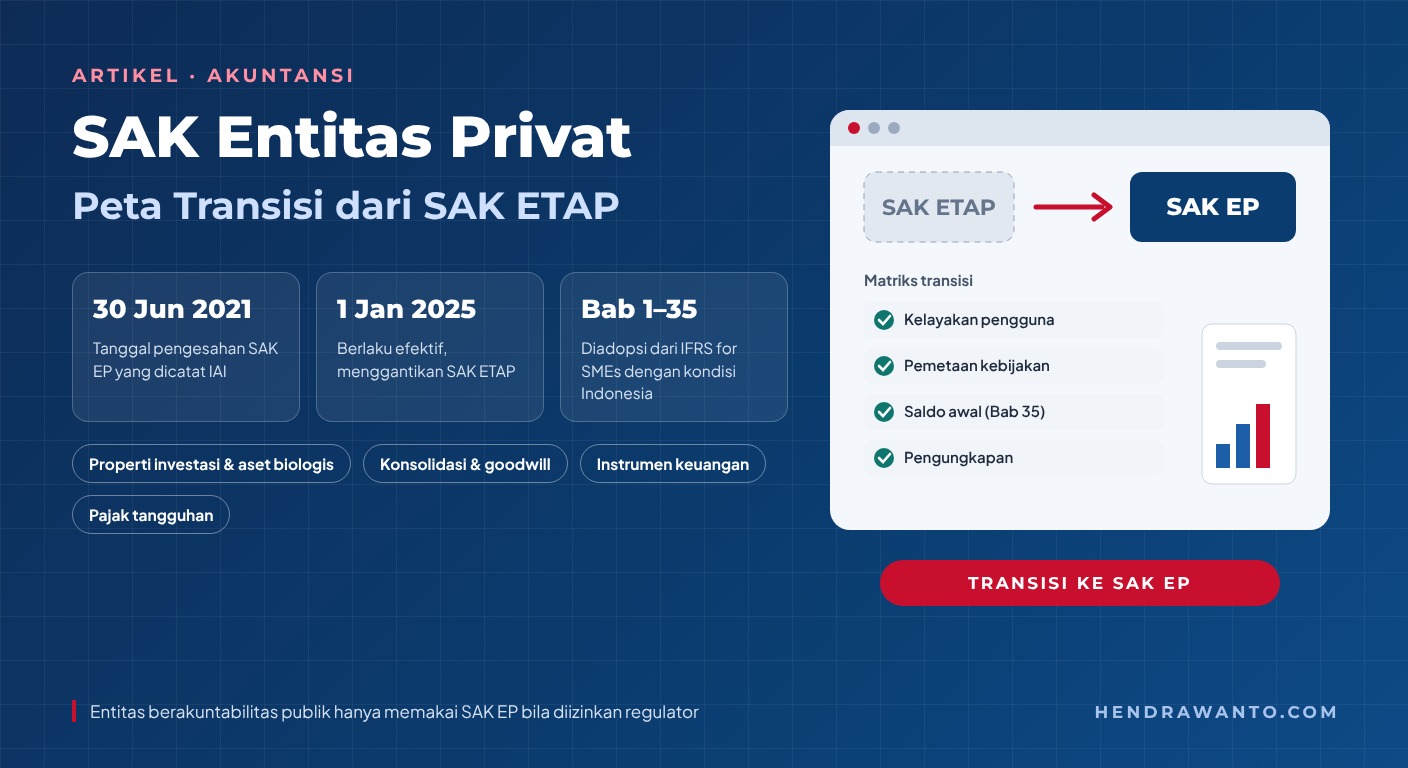
Sejak 1 Januari 2025, SAK Entitas Privat (SAK EP) berlaku efektif dan menggantikan Standar Akuntansi Keuangan Entitas Tanpa Akuntabilitas Publik (SAK ETAP). Perubahan ini tidak tepat diperlakukan sebagai penggantian nama semata. Entitas perlu memastikan dasar pemilihan standar, memetakan dampak pada kebijakan akuntansi, serta menyiapkan saldo awal, informasi komparatif, dan pengungkapan secara tertib.
Menurut Ikatan Akuntan Indonesia (IAI), SAK EP ditujukan bagi entitas yang tidak memiliki akuntabilitas publik dan menerbitkan laporan keuangan bertujuan umum bagi pengguna eksternal. Pada halaman SAK ETAP, IAI memberi contoh pengguna eksternal, yaitu pemilik yang tidak terlibat langsung dalam pengelolaan usaha. Entitas yang memiliki akuntabilitas publik hanya dapat menggunakan SAK EP apabila otoritas regulator yang berwenang mengizinkannya. Karena itu, ukuran usaha bukan penentu tunggal pemilihan standar.
- 30 Jun 2021Tanggal pengesahan SAK EP yang dicatat IAI.
- Sebelum 1 Jan 2025Penerapan dini SAK EP diperkenankan.
- 1 Jan 2025SAK EP berlaku efektif dan menggantikan SAK ETAP.
- 2025 dan seterusnyaEntitas yang memenuhi kriteria menyusun laporan keuangan berdasarkan SAK EP.
Memastikan Kelayakan Sebelum Membahas Pencatatan
Langkah pertama adalah menilai karakteristik entitas dan kebutuhan pengguna laporan keuangannya. Pertanyaan pokoknya bukan sekadar "apakah entitas ini kecil?", melainkan apakah entitas memenuhi kriteria pengguna SAK EP dan apakah ada ketentuan regulator yang relevan. Penilaian ini penting karena kerangka pelaporan memengaruhi penyajian, pengakuan, pengukuran, dan pengungkapan.
SAK ETAP sebelumnya diperuntukkan bagi entitas yang tidak memiliki akuntabilitas publik signifikan dan menerbitkan laporan keuangan bertujuan umum. IAI menyatakan SAK ETAP digantikan oleh SAK EP per 1 Januari 2025. Entitas yang masih memakai terminologi atau kebijakan lama perlu meninjau kembali dasar penyusunan laporan keuangannya. Gambaran umum pilar SAK lainnya dapat dibaca pada artikel Penerapan SAK Terbaru untuk Bisnis.
Yang Perlu Dipetakan dari SAK ETAP ke SAK EP
SAK EP disusun berdasarkan topik dalam Bab 1 sampai Bab 35. IAI menjelaskan standar ini merupakan adopsi IFRS for SMEs dengan mempertimbangkan kondisi di Indonesia, dan dibuat lebih sederhana daripada SAK berbasis IFRS melalui beberapa cara:
- menghilangkan topik yang dianggap tidak relevan bagi entitas privat, misalnya laba per saham, laporan keuangan interim, dan segmen operasi;
- membatasi pilihan kebijakan akuntansi; contohnya, properti investasi diukur dengan nilai wajar bila dapat dilakukan tanpa biaya atau upaya berlebihan, dan selain itu menggunakan model biaya;
- menyederhanakan sejumlah prinsip pengakuan dan pengukuran;
- mensyaratkan pengungkapan yang lebih sedikit dan memakai bahasa yang lebih sederhana.
Penyederhanaan tersebut tidak berarti seluruh kebijakan SAK ETAP dapat diteruskan tanpa evaluasi. IAI juga menyoroti perbedaan signifikan dengan SAK ETAP, yang dirangkum pada figur berikut. Daftar ini bukan pengganti pembacaan standar, tetapi membantu menentukan area yang perlu diprioritaskan dalam analisis dampak.
- 01Nilai wajar untuk properti investasi dan aset biologis
- 02Konsep penghasilan komprehensif lain
- 03Laporan keuangan konsolidasian
- 04Kombinasi bisnis dan goodwill
- 05Pengaturan aset dan liabilitas keuangan yang lebih rinci
- 06Pajak tangguhan
Tim penyusun laporan keuangan dapat membuat matriks sederhana berisi kebijakan lama, ketentuan SAK EP yang relevan, dampak terhadap saldo awal, dampak terhadap laba rugi atau pengungkapan, bukti pendukung, dan penanggung jawab. Matriks ini membantu membedakan perubahan yang memerlukan penyesuaian angka dari perubahan yang terutama memerlukan dokumentasi atau pengungkapan tambahan.
Menata Proses Transisi
Ketentuan transisi diatur dalam Bab 35 SAK EP. Materi sosialisasi SAK EP yang dipublikasikan di situs IAI menjelaskan bahwa transisi pada prinsipnya diterapkan secara retrospektif dengan pengecualian dan pembebasan tertentu, serta penyesuaian yang timbul diakui dalam saldo laba. Materi tersebut menyatakan tidak mewakili posisi resmi tim implementasi IAI, sehingga rujukan otoritatif tetap teks Bab 35.
Transisi yang baik dimulai dari inventarisasi akun dan transaksi utama. Persediaan, aset tetap, properti investasi, instrumen keuangan, pendapatan, imbalan kerja, dan pajak penghasilan merupakan contoh area yang patut dipetakan sesuai materialitas dan kompleksitas entitas. Setelah itu, manajemen perlu menilai ketersediaan data historis dan dokumen kontrak yang diperlukan untuk menerapkan kebijakan baru secara konsisten.
Berikutnya, siapkan rancangan laporan keuangan dan catatan atas laporan keuangan lebih awal. SAK EP dilengkapi Contoh Laporan Keuangan Ilustratif yang diadopsi dari IFRS for SMEs; IAI mengingatkan penerapannya perlu memperhatikan kesesuaian dengan praktik di Indonesia. Contoh tidak menggantikan pertimbangan atas fakta entitas. Penyajian wajar tetap menjadi tujuan; ringkas tidak berarti informasi yang material boleh dihilangkan.
Koordinasi antara manajemen, fungsi keuangan, dan auditor atau penasihat profesional perlu dilakukan pada waktu yang memadai. Tujuannya bukan memindahkan tanggung jawab penyusunan laporan keuangan kepada auditor, melainkan memastikan isu kebijakan, data, dan pengungkapan teridentifikasi sejak awal. Dokumentasi pertimbangan manajemen akan memudahkan penelusuran keputusan dan pembahasan berikutnya.
Hindari Dua Kekeliruan Umum
Kekeliruan pertama adalah menganggap setiap entitas nonpublik otomatis memakai SAK EP. Status akuntabilitas publik, kebutuhan pengguna, dan ketentuan regulator tetap harus diperiksa. Kekeliruan kedua adalah menganggap SAK EP identik dengan SAK ETAP hanya karena sama-sama ditujukan bagi entitas tanpa akuntabilitas publik. Penggantian standar menuntut evaluasi atas kebijakan yang benar-benar diterapkan, bukan sekadar mengubah judul laporan.
Entitas juga sebaiknya tidak menyatakan telah sepenuhnya patuh sebelum proses pemetaan, penyesuaian, dan pengungkapan selesai. Bila terdapat ketidakpastian, rujukan utama tetap SAK EP yang berlaku dan, bila perlu, konsultasi profesional berdasarkan fakta spesifik entitas.
Kesimpulan
SAK EP telah menggantikan SAK ETAP efektif 1 Januari 2025. Bagi entitas yang memenuhi kriteria pengguna, fokusnya adalah memastikan kelayakan penggunaan standar, memetakan perbedaan kebijakan yang material, menerapkan ketentuan transisi Bab 35, menyiapkan data dan pengungkapan, serta mendokumentasikan pertimbangan manajemen. Pendekatan bertahap membantu transisi tetap terkendali tanpa menyederhanakan isu akuntansi yang penting.
Lihat juga layanan Akuntansi & Penerapan SAK, artikel PSAK 118: Penyajian dan Pengungkapan, atau minta estimasi melalui halaman Proposal.
Referensi Resmi
- Ikatan Akuntan Indonesia, "Tentang SAK Entitas Privat (EP)", web.iaiglobal.or.id.
- Ikatan Akuntan Indonesia, "Tentang SAK ETAP", web.iaiglobal.or.id.
- Ikatan Akuntan Indonesia, "SAK Efektif Disahkan Selama Tahun 2021" (keterangan SAK Entitas Privat), web.iaiglobal.or.id.
- Ikatan Akuntan Indonesia, materi presentasi "Sosialisasi SAK Entitas Privat" (Bab 35 Transisi), web.iaiglobal.or.id.
Artikel ini merupakan informasi umum, bukan nasihat akuntansi, audit, hukum, atau keputusan profesional untuk keadaan tertentu. Penerapan standar perlu mempertimbangkan fakta entitas dan ketentuan yang berlaku.