Harga transaksi dapat dinegosiasikan, tetapi risiko yang tidak ditemukan sebelum penandatanganan sering berubah menjadi kerugian setelah transaksi selesai. Due diligence diperlukan untuk menguji apakah laba benar-benar berulang, kas tersedia, kewajiban telah dicatat, kepemilikan dan perizinan sah, serta rencana pertumbuhan dapat dipertanggungjawabkan. Hasilnya bukan sekadar daftar temuan, melainkan dasar untuk melanjutkan, mengubah struktur dan harga, meminta perlindungan kontraktual, atau menghentikan transaksi.
Kesalahan paling umum adalah menjalankan due diligence sebagai kegiatan mengumpulkan dokumen. Cara itu terlihat sibuk, tetapi tidak menghasilkan keputusan. Pemeriksaan yang kuat berangkat dari tesis transaksi, menentukan risiko yang dapat menggagalkan nilai, menghubungkan bukti antarfungsi, dan mengubah temuan menjadi angka atau syarat transaksi yang dapat ditindaklanjuti.
Due Diligence dalam Satu Pandangan
| Aspek | Makna |
|---|---|
| Tujuan | Memvalidasi asumsi transaksi dan mengidentifikasi risiko sebelum keputusan menjadi sulit dibalik |
| Pertanyaan inti | Apa yang sebenarnya dibeli, berapa nilai ekonominya, kewajiban apa yang ikut berpindah, dan apa yang dapat merusak nilai setelah transaksi |
| Keluaran | Temuan terukur, normalisasi laba, posisi utang bersih, target modal kerja, risiko hukum dan pajak, rekomendasi harga serta perlindungan transaksi |
| Batasan | Tidak menjamin seluruh risiko ditemukan dan tidak otomatis merupakan audit, penilaian usaha, atau opini hukum |
| Keputusan | Lanjut, lanjut dengan syarat, negosiasi ulang, ubah struktur, atau hentikan transaksi |
Bukan Audit dan Bukan Sekadar Valuasi
Istilah due diligence sering dipakai terlalu longgar, sehingga pengguna mengharapkan tingkat keyakinan yang tidak pernah dijanjikan dalam surat perikatan. Ruang lingkup, standar yang dipakai, akses data, pihak pengguna, bentuk laporan, dan batas tanggung jawab harus disepakati sebelum pekerjaan dimulai.
| Pekerjaan | Fokus | Keluaran | Dasar |
|---|---|---|---|
| Audit laporan keuangan | Menilai apakah laporan keuangan bebas dari salah saji material | Opini auditor dengan keyakinan memadai | Standar Audit (SA) dalam SPAP |
| Financial due diligence | Menguji risiko transaksi, kualitas laba, kas, utang, dan modal kerja | Temuan, penyesuaian, red flags, dan implikasi transaksi | Tesis transaksi dan ruang lingkup yang disepakati dalam perikatan |
| Valuasi | Mengestimasi nilai bisnis atau instrumen | Kesimpulan atau rentang nilai | Standar penilaian, metode, proyeksi, tingkat diskonto, dan asumsi pasar |
| Prosedur yang disepakati | Melaksanakan prosedur spesifik yang disetujui para pihak | Temuan faktual tanpa opini atau kesimpulan asurans | SJT 4400 (Revisi) bila perikatan memenuhi karakteristiknya |
| Legal due diligence | Menilai status hukum, kewenangan, kepemilikan, kontrak, dan sengketa | Temuan hukum dan rekomendasi perlindungan | Peraturan yang berlaku dan lingkup profesi hukum |
Menurut IAPI, SJT 4400 (Revisi) Perikatan Prosedur yang Disepakati ditetapkan pada 16 Juli 2025, mengadopsi ISRS 4400 (Revised), dan berlaku untuk perikatan yang disetujui pada atau setelah 31 Desember 2025, dengan penerapan dini diperbolehkan. Standar ini mengatur pelaksanaan prosedur yang disepakati dan pelaporan temuan faktual. Karena itu, menyebut seluruh pekerjaan due diligence sebagai prosedur yang disepakati juga tidak tepat. Klasifikasi harus mengikuti substansi perikatan, bukan label pemasaran.
Ruang Lingkup yang Perlu Dipetakan
| Bidang | Pertanyaan utama |
|---|---|
| Keuangan | Kualitas pendapatan dan EBITDA, arus kas, utang bersih, modal kerja, aset, belanja modal, transaksi pihak berelasi, dan proyeksi |
| Pajak | Kepatuhan SPT, rekonsiliasi fiskal, pemeriksaan dan sengketa, pemotongan dan pemungutan, PPN, transfer pricing, fasilitas pajak, dan eksposur historis |
| Hukum | Pendirian dan perubahan badan hukum, kewenangan, kepemilikan, izin, kontrak material, aset, jaminan, litigasi, dan kepatuhan sektoral |
| Komersial | Ukuran pasar, posisi bersaing, konsentrasi pelanggan, churn, harga, pipeline, saluran distribusi, dan ketahanan permintaan |
| Operasional | Kapasitas, produktivitas, pemasok, persediaan, kualitas, keselamatan, pemeliharaan, lokasi, dan kontinuitas bisnis |
| SDM | Karyawan kunci, struktur remunerasi, kewajiban imbalan kerja, perselisihan, budaya, insentif, dan risiko kehilangan talenta |
| Teknologi dan data | Kepemilikan sistem, lisensi, keamanan siber, insiden, ketergantungan vendor, privasi, kualitas data, dan biaya modernisasi |
| Integritas dan ESG | Pemilik manfaat, pihak terafiliasi, antipenyuapan, sanksi, reputasi, lingkungan, sosial, tata kelola, dan rantai pasok |
Tidak semua transaksi memerlukan kedalaman yang sama. Akuisisi perusahaan keluarga dengan pencatatan manual membutuhkan pengujian data dan pihak berelasi yang lebih tajam. Investasi pada perusahaan teknologi memerlukan fokus pada kepemilikan kekayaan intelektual, keamanan data, churn, dan unit economics. Transaksi perusahaan terbuka atau sektor berizin memerlukan pemetaan regulasi yang lebih luas. Ruang lingkup yang sama untuk semua target adalah pendekatan yang lemah.
Delapan Pertanyaan yang Harus Dijawab
- Apakah hak, aset, izin, kontrak, pelanggan, dan sumber daya yang dianggap penting benar-benar berada pada entitas yang akan dibeli?
- Apakah pendapatan diakui secara wajar, dapat ditagih, berulang, dan tidak bergantung pada transaksi yang tidak normal?
- Apakah EBITDA dan laba dapat dipertahankan setelah pemilik lama keluar dan seluruh biaya normal dimasukkan?
- Mengapa laba berbeda dari arus kas, dan berapa kebutuhan modal kerja normal untuk menjalankan bisnis?
- Kewajiban apa yang belum masuk sebagai utang bersih, provisi, komitmen, jaminan, pajak, atau klaim?
- Apakah proyeksi bertumpu pada kapasitas, kontrak, harga, dan belanja modal yang realistis?
- Apakah transaksi memerlukan persetujuan regulator, notifikasi persaingan usaha, perubahan pengendalian, atau persetujuan pihak dalam kontrak?
- Apa yang harus terjadi sejak hari pertama agar pelanggan, karyawan, sistem, kas, dan pengendalian tidak terganggu?
Analisis Utama dalam Financial Due Diligence
Kualitas pendapatan dan laba
Pertumbuhan penjualan tidak cukup. Tim harus menguji dasar pengakuan pendapatan, pola cut-off, retur, diskon, rabat, kontrak yang dapat dibatalkan, pendapatan satu kali, transaksi pihak berelasi, konsentrasi pelanggan, serta korelasi penjualan dengan penerimaan kas. Pendapatan yang naik menjelang akhir periode tetapi diikuti retur atau piutang berumur panjang adalah red flag, bukan bukti pertumbuhan.
EBITDA normalisasi bertujuan mengestimasi kinerja berulang setelah transaksi. Penyesuaian harus simetris dan didukung bukti: jika biaya satu kali ditambahkan kembali, pendapatan satu kali juga harus dikeluarkan. Penyesuaian yang hanya menaikkan EBITDA tanpa menguji biaya yang kurang dicatat merupakan bias, bukan analisis.
Arus kas dan modal kerja
Laba dapat meningkat sementara kas melemah karena piutang menumpuk, persediaan lambat bergerak, pembayaran pemasok ditunda, atau biaya dikapitalisasi. Analisis harus merekonsiliasi EBITDA dengan arus kas operasi, mengukur rasio konversi kas, menguji umur piutang dan persediaan, serta menentukan modal kerja normal berdasarkan pola musiman dan pertumbuhan. Target modal kerja yang terlalu rendah memindahkan kekurangan kas kepada pembeli.
Utang bersih dan debt-like items
Definisi utang bersih tidak boleh berhenti pada pinjaman bank dikurangi saldo kas. Perlu dinilai liabilitas sewa, bunga terutang, pajak lewat jatuh tempo, bonus yang telah menjadi kewajiban, pesangon atau imbalan kerja, utang belanja modal, factoring dengan hak regres, jaminan, komitmen pembelian, sengketa, dan saldo pihak berelasi. Sebaliknya, kas yang dibatasi penggunaannya tidak layak diperlakukan sama dengan kas bebas.
Aset, belanja modal, dan proyeksi
Aset harus diuji dari keberadaan, kepemilikan, kondisi, utilisasi, dan kebutuhan penggantian. Laba dapat terlihat tinggi apabila pemeliharaan ditunda atau biaya operasional dikapitalisasi. Proyeksi harus dihubungkan dengan kapasitas, harga, pipeline, kebutuhan orang, modal kerja, dan belanja modal. Pertumbuhan tanpa jembatan operasional hanyalah target, bukan dasar nilai.
Jembatan dari Nilai Usaha ke Nilai Ekuitas
Financial due diligence bukan valuasi, tetapi temuannya sering mengubah input dan mekanisme harga. Bentuk sederhana berikut membantu menghubungkan hasil analisis dengan transaksi:
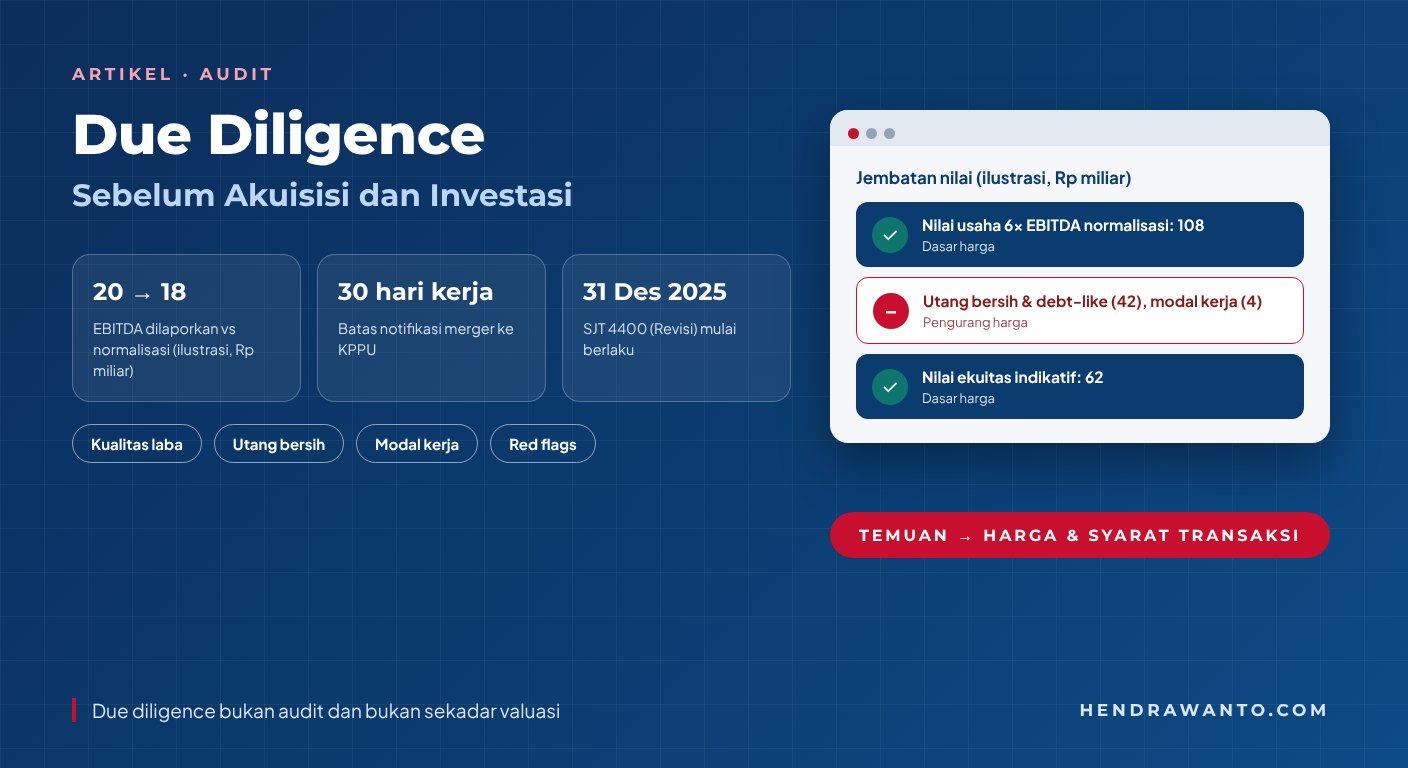
Nilai ekuitas indikatif = Nilai usaha (enterprise value) − Utang bersih − Debt-like items ± Penyesuaian modal kerja
Rumus tersebut bukan standar tunggal. Definisi kas, utang, debt-like items, modal kerja, leakage, dan tanggal pengukuran harus dituangkan dalam dokumen transaksi. Perbedaan definisi sering lebih menentukan daripada perbedaan kecil pada multiple valuasi.
Ilustrasi dampak temuan terhadap harga
| Komponen | Rp miliar | Penjelasan |
|---|---|---|
| EBITDA dilaporkan | 20,0 | Angka manajemen |
| Kurangi pendapatan penyelesaian klaim satu kali | (3,0) | Tidak berulang |
| Kurangi bonus karyawan yang kurang diakui | (1,0) | Biaya normal operasi |
| Tambahkan biaya pribadi pemilik | 1,5 | Tidak berlanjut setelah transaksi |
| Tambahkan biaya penutupan cabang | 0,5 | Didukung bukti dan tidak berulang |
| EBITDA normalisasi | 18,0 | Dasar analisis transaksi |
| Nilai usaha pada 6 kali EBITDA | 108,0 | Bukan Rp120,0 miliar dari EBITDA dilaporkan |
| Kurangi utang bersih dan debt-like items | (42,0) | Termasuk kewajiban yang disepakati sebagai debt-like |
| Nilai ekuitas sebelum modal kerja | 66,0 | Nilai usaha dikurangi kewajiban terkait |
| Kekurangan modal kerja terhadap target | (4,0) | Penyesuaian pada penyelesaian transaksi |
| Nilai ekuitas indikatif | 62,0 | Ilustrasi sebelum syarat lain |
Ilustrasi ini menunjukkan mengapa nilai usaha Rp120 miliar yang dibayangkan dari EBITDA dilaporkan dapat berujung pada nilai ekuitas indikatif Rp62 miliar. Selisih tersebut tidak otomatis berarti target bermasalah; ia menunjukkan bahwa multiple, kualitas laba, definisi utang, dan modal kerja harus dibaca sebagai satu kesatuan. Setiap penyesuaian tetap harus dibuktikan dan dinegosiasikan.
Red Flags yang Tidak Boleh Berhenti sebagai Catatan
| Indikasi | Pengujian | Implikasi transaksi |
|---|---|---|
| Penjualan melonjak pada akhir periode | Uji cut-off, dokumen pengiriman, penerimaan pelanggan, retur, dan penerimaan kas | Normalisasi pendapatan, penyesuaian harga, atau perlindungan atas retur |
| EBITDA naik tetapi kas operasi turun | Rekonsiliasi EBITDA ke kas dan analisis piutang, persediaan, pemasok, serta kapitalisasi | Target modal kerja, koreksi kualitas laba, atau kebutuhan pendanaan tambahan |
| Pelanggan terbesar mendominasi omzet | Konfirmasi kontrak, masa berlaku, harga, churn, dan klausul perubahan pengendalian | Diskon risiko, earn-out terukur, atau syarat persetujuan pelanggan |
| Piutang lama dan nota kredit tinggi | Uji umur, histori pembayaran, sengketa, retur, dan penerimaan setelah tanggal laporan | Cadangan, pengurangan modal kerja, atau pengecualian aset bermasalah |
| Persediaan tinggi tanpa perputaran | Uji umur, utilisasi, kondisi, harga jual, dan scrap | Penurunan nilai, penyesuaian modal kerja, atau rencana pelepasan |
| Biaya rutin dicatat sebagai aset | Telaah penambahan aset, faktur, kebijakan kapitalisasi, dan manfaat ekonomis | Koreksi EBITDA, aset, pajak, dan kebutuhan belanja modal |
| Saldo pihak berelasi material | Petakan pemilik manfaat, substansi transaksi, harga, penyelesaian, dan ketergantungan | Penyelesaian sebelum closing, perjanjian transisi, atau penyesuaian debt-like |
| Pajak atau kewajiban karyawan belum tuntas | Rekonsiliasi, pemeriksaan, sengketa, perhitungan aktuaria, dan bukti pembayaran | Indemnity, escrow, retensi harga, atau prasyarat closing |
| Izin, kontrak, atau aset tidak berada pada target | Verifikasi kepemilikan hukum, masa berlaku, pengalihan, jaminan, dan klausul perubahan pengendalian | Carve-out, persetujuan, remediasi, atau penghentian transaksi |
| Insiden keamanan data tidak diungkap | Uji log, respons insiden, kontrak vendor, akses, backup, dan kepatuhan pelindungan data pribadi | Remediasi sebelum closing, asuransi siber, indemnity, atau penyesuaian harga |
Proses yang Menghasilkan Keputusan
- 1Tetapkan tesis transaksiAlasan membeli, sumber nilai, batas risiko, dan kondisi yang membatalkan transaksi.
- 2Ruang lingkup & materialitasFokuskan prosedur pada risiko nilai, struktur, sektor, negara, dan akses data.
- 3Kerahasiaan & aksesNDA, data room, hak akses, clean team bila perlu, dan protokol data pribadi.
- 4Uji integritas dataRekonsiliasi data room ke laporan keuangan, buku besar, pajak, bank, kontrak, dan data operasional.
- 5Analisis & challengeAnalitik, sampling, walkthrough, wawancara, kunjungan lokasi, dan permintaan bukti lanjutan.
- 6Hubungkan antarfungsiSatukan keuangan, pajak, hukum, komersial, operasional, teknologi, dan integritas.
- 7Kuantifikasi & prioritasBedakan deal breaker, penyesuaian harga, item perlindungan, item integrasi, dan risiko yang diterima.
- 8Tutup ke dokumenPastikan temuan masuk ke perjanjian jual beli saham, completion accounts, escrow, indemnity, covenant, dan rencana 100 hari.
Daftar Data Minimum
Daftar permintaan harus disesuaikan dengan risiko. Sebagai titik awal, tim biasanya memerlukan:
- laporan keuangan bulanan dan tahunan, neraca saldo, buku besar, kebijakan akuntansi, serta rekonsiliasi dengan laporan audit;
- penjualan per pelanggan, produk, lokasi, kanal, dan bulan; kontrak utama; pipeline; retur; diskon; serta bukti penerimaan kas;
- umur piutang dan utang, rincian persediaan, mutasi aset tetap, belanja modal, rekening bank, pinjaman, jaminan, dan covenant;
- SPT, rekonsiliasi fiskal, korespondensi pemeriksaan, keberatan atau banding, dokumentasi transfer pricing, fasilitas pajak, dan bukti pembayaran;
- akta dan perubahannya, data pemegang saham dan pemilik manfaat, izin, daftar kontrak material, aset, jaminan, litigasi, dan notulen organ perseroan;
- data karyawan, remunerasi, bonus, kewajiban imbalan kerja, perjanjian kerja, karyawan kunci, serta sengketa ketenagakerjaan;
- arsitektur aplikasi, lisensi, vendor, hak kekayaan intelektual, daftar akses, insiden siber, backup, pemulihan bencana, dan kebijakan data;
- anggaran dan proyeksi beserta asumsi volume, harga, margin, kapasitas, orang, modal kerja, belanja modal, serta sensitivitas.
Dokumen yang tersedia tidak otomatis dapat dipercaya. Data harus direkonsiliasi, ditelusuri ke sumber, diuji konsistensinya antarperiode, dan dibandingkan dengan perilaku kas serta operasi. Data room yang penuh dapat tetap menyembunyikan masalah jika struktur datanya tidak memungkinkan pengujian.
Mengubah Temuan Menjadi Mekanisme Transaksi
| Instrumen | Kapan digunakan | Contoh |
|---|---|---|
| Penyesuaian harga | Temuan dapat diukur dan secara ekonomi menjadi beban pembeli | Utang bersih, modal kerja, atau aset yang nilainya turun |
| Syarat pendahuluan (condition precedent) | Masalah harus selesai sebelum closing | Persetujuan regulator, pelepasan jaminan, perpanjangan izin, atau persetujuan pihak kontrak |
| Pernyataan dan jaminan | Penjual menyatakan fakta penting dan menanggung konsekuensi ketidakbenarannya | Kepemilikan, pajak, kepatuhan, sengketa, atau data |
| Indemnity khusus | Risiko tertentu telah diketahui tetapi belum final | Pemeriksaan pajak, gugatan, klaim lingkungan, atau kewajiban karyawan |
| Escrow atau holdback | Sebagian harga ditahan untuk mendukung penyelesaian klaim | Risiko yang dapat diukur tetapi waktu penyelesaiannya belum pasti |
| Earn-out | Sebagian harga bergantung pada kinerja masa depan | Kesenjangan ekspektasi nilai; harus memakai definisi dan tata kelola yang ketat |
| Rencana integrasi | Risiko diterima tetapi harus dikendalikan setelah closing | Migrasi sistem, retensi pelanggan, pengendalian kas, atau perbaikan tata kelola |
Tidak semua risiko harus mengurangi harga. Sebagian lebih tepat diselesaikan melalui syarat sebelum closing, indemnity, escrow, atau tindakan integrasi. Namun, menaruh seluruh risiko dalam daftar integrasi adalah bentuk penundaan masalah. Risiko yang dapat menggagalkan legalitas, pendapatan utama, kas, atau izin harus diselesaikan sebelum pembeli kehilangan daya tawar.
Konteks Regulasi Indonesia
Transaksi tidak berada dalam ruang hampa. Undang-Undang Nomor 40 Tahun 2007 tentang Perseroan Terbatas—yang telah diubah, antara lain, melalui Undang-Undang Nomor 6 Tahun 2023—mengatur penggabungan, peleburan, pengambilalihan, dan pemisahan. Pengambilalihan saham wajib memperhatikan kepentingan perseroan, pemegang saham minoritas, karyawan, kreditor dan mitra usaha, masyarakat, serta persaingan usaha yang sehat, dan dilaksanakan dengan tata cara korporasi yang diatur dalam undang-undang tersebut. Pengambilalihan perusahaan terbuka memiliki rezim khusus dalam POJK Nomor 9/POJK.04/2018. Untuk transaksi tertentu, analisis juga harus mencakup persetujuan sektoral, hak kreditur, ketenagakerjaan, lingkungan, dan kontrak dengan klausul perubahan pengendalian.
Persaingan usaha. Peraturan KPPU Nomor 3 Tahun 2023 mengatur penilaian atas penggabungan, peleburan, serta pengambilalihan saham dan/atau aset yang dapat memengaruhi persaingan usaha. Dalam siaran persnya pada 16 Oktober 2026, KPPU menyatakan bahwa 78 dari 82 perkara merger dan akuisisi yang ditanganinya terkait keterlambatan notifikasi. KPPU mengingatkan bahwa notifikasi wajib disampaikan paling lambat 30 hari kerja sejak transaksi berlaku efektif secara yuridis apabila nilai aset gabungan melebihi Rp2,5 triliun atau nilai penjualan gabungan melebihi Rp5 triliun—untuk perbankan, nilai aset gabungan melebihi Rp20 triliun. KPPU juga menegaskan bahwa transaksi penyelesaian utang tidak otomatis dikecualikan. Walaupun mekanismenya bersifat pascatransaksi, pemetaan kewajiban dan persiapan dokumen tidak boleh baru dimulai setelah closing.
Pemilik manfaat. Identitas pemilik manfaat perlu diuji, bukan hanya nama pemegang saham langsung. Perpres Nomor 13 Tahun 2018 mengatur penerapan prinsip mengenali pemilik manfaat korporasi dalam rangka pencegahan dan pemberantasan tindak pidana pencucian uang dan pendanaan terorisme. IFC juga menempatkan integrity due diligence sebagai bagian penting dalam memilih mitra yang bereputasi.
Pelindungan data pribadi. Data room sering memuat data keuangan pribadi, karyawan, pelanggan, dan pihak lain. UU Nomor 27 Tahun 2022 mengatur pemrosesan data pribadi, kewajiban pengendali dan prosesor, transfer data, sanksi, serta hak subjek data. Due diligence bukan alasan untuk membuka seluruh data tanpa kendali.
Akuntansi setelah akuisisi. Bila transaksi memberi pengendalian, pembeli menerapkan PSAK 103 Kombinasi Bisnis: mengidentifikasi pihak pengakuisisi, mengukur aset teridentifikasi yang diperoleh dan liabilitas yang diambil alih pada nilai wajar sesuai PSAK 113 Pengukuran Nilai Wajar, serta mengakui goodwill atau keuntungan pembelian dengan diskon. Karena itu, temuan due diligence tentang aset tak berwujud, kontinjensi, dan liabilitas tersembunyi juga menjadi bahan alokasi harga beli.
Kerangka Tanggung Jawab yang Lebih Luas
OECD memandang due diligence sebagai proses berbasis risiko untuk mengenali dan menangani dampak aktual maupun potensial pada operasi, rantai pasok, dan hubungan bisnis. Kerangkanya mencakup enam langkah: menanamkan kebijakan dan sistem, mengidentifikasi dampak, menghentikan atau memitigasi dampak, melacak hasil, mengomunikasikan penanganan, dan menyediakan atau bekerja sama dalam pemulihan bila diperlukan. Untuk transaksi, kerangka ini mengingatkan bahwa risiko tidak berhenti pada angka laporan keuangan.
Kegagalan yang Paling Sering Terjadi
- Ruang lingkup dibuat dari daftar standar tanpa dihubungkan dengan alasan transaksi dan risiko sektor.
- Tim menerima penjelasan manajemen tanpa menghubungkannya dengan buku besar, bank, kontrak, pajak, dan data operasi.
- Penyesuaian EBITDA tidak simetris dan terlalu banyak bertumpu pada klaim sinergi atau penghematan masa depan.
- Laporan berisi banyak temuan tetapi tidak menyatakan besaran, probabilitas, pemilik tindakan, dan konsekuensi transaksi.
- Due diligence keuangan, hukum, pajak, komersial, teknologi, dan integritas berjalan terpisah sehingga red flag lintas fungsi terlewat.
- Pekerjaan berhenti pada laporan; temuan tidak masuk ke harga, perjanjian jual beli, daftar closing, atau rencana 100 hari.
Due diligence yang lemah menciptakan rasa aman palsu. Dokumen lengkap dan presentasi rapi tidak cukup apabila pekerjaan tidak menguji sumber laba, ketersediaan kas, kepemilikan aset, kewajiban tersembunyi, kepatuhan, dan ketahanan operasi. Ukuran keberhasilannya sederhana: apakah hasil pekerjaan mengubah atau memperkuat keputusan transaksi dengan bukti yang dapat ditelusuri.
Checklist Keputusan untuk Investor dan Direksi
| Area | Pertanyaan persetujuan |
|---|---|
| Validasi nilai | Apakah EBITDA normalisasi, kas, utang bersih, modal kerja, belanja modal, dan proyeksi telah diuji? |
| Kelengkapan risiko | Apakah risiko keuangan, pajak, hukum, komersial, operasional, SDM, teknologi, data, integritas, dan ESG telah terhubung? |
| Kualitas bukti | Apakah temuan bersumber pada dokumen primer, rekonsiliasi, wawancara, observasi, dan data setelah tanggal laporan? |
| Mekanisme transaksi | Apakah setiap temuan material telah ditempatkan pada harga, syarat, jaminan, indemnity, escrow, earn-out, atau integrasi? |
| Kewenangan dan regulasi | Apakah persetujuan korporasi, regulator, kreditur, pelanggan, notifikasi KPPU, dan pihak lain telah dipetakan beserta tenggatnya? |
| Kesiapan hari pertama | Apakah kas, otorisasi, sistem, pelanggan, karyawan kunci, vendor, dan pelaporan dapat berjalan setelah closing? |
| Keputusan akhir | Apakah alasan untuk melanjutkan tetap kuat setelah seluruh penyesuaian dan skenario terburuk diperhitungkan? |
Kesimpulan
Due diligence yang baik tidak menjanjikan transaksi tanpa risiko. Tujuannya adalah membuat risiko terlihat, terukur, dialokasikan, dan dapat dikelola sebelum keputusan menjadi mahal untuk dibatalkan. Financial due diligence menjadi pusat karena menghubungkan kualitas laba, kas, utang, modal kerja, dan proyeksi dengan nilai transaksi, tetapi hasilnya hanya lengkap jika dibaca bersama aspek hukum, pajak, komersial, operasional, teknologi, manusia, dan integritas.
Keputusan yang kuat bukan keputusan dengan laporan paling tebal, melainkan keputusan yang menjawab tiga hal dengan jelas: apa yang benar-benar dibeli, risiko apa yang ikut diambil, dan bagaimana risiko tersebut tercermin dalam harga, dokumen transaksi, serta rencana integrasi.
Butuh pendampingan due diligence keuangan sebelum akuisisi atau investasi? Lihat layanan Audit Laporan Keuangan dan Konsultasi Pajak, atau minta proposal melalui halaman Proposal.
Referensi Resmi
- IAPI: Penetapan SA 600 dan SJT 4400 (Revisi)
- KPPU: 78 dari 82 Perkara Merger dan Akuisisi Terkait Keterlambatan Notifikasi (16 Oktober 2026)
- JDIH KPPU: Peraturan KPPU Nomor 3 Tahun 2023
- UU Nomor 40 Tahun 2007 tentang Perseroan Terbatas
- OJK: POJK Nomor 9/POJK.04/2018 tentang Pengambilalihan Perusahaan Terbuka
- Perpres Nomor 13 Tahun 2018 tentang Pemilik Manfaat Korporasi
- UU Nomor 27 Tahun 2022 tentang Pelindungan Data Pribadi
- OECD: Due Diligence Guidance for Responsible Business Conduct
- IFC: Integrity Due Diligence
- PSAK 103 Kombinasi Bisnis dan PSAK 113 Pengukuran Nilai Wajar (SAK Indonesia, IAI).
Artikel ini merupakan informasi umum dan bukan opini audit, laporan due diligence, penilaian usaha, nasihat pajak, atau opini hukum untuk transaksi tertentu. Ruang lingkup dan regulasi harus disesuaikan dengan struktur transaksi, sektor, yurisdiksi, materialitas, data yang tersedia, dan bentuk perikatan profesional.