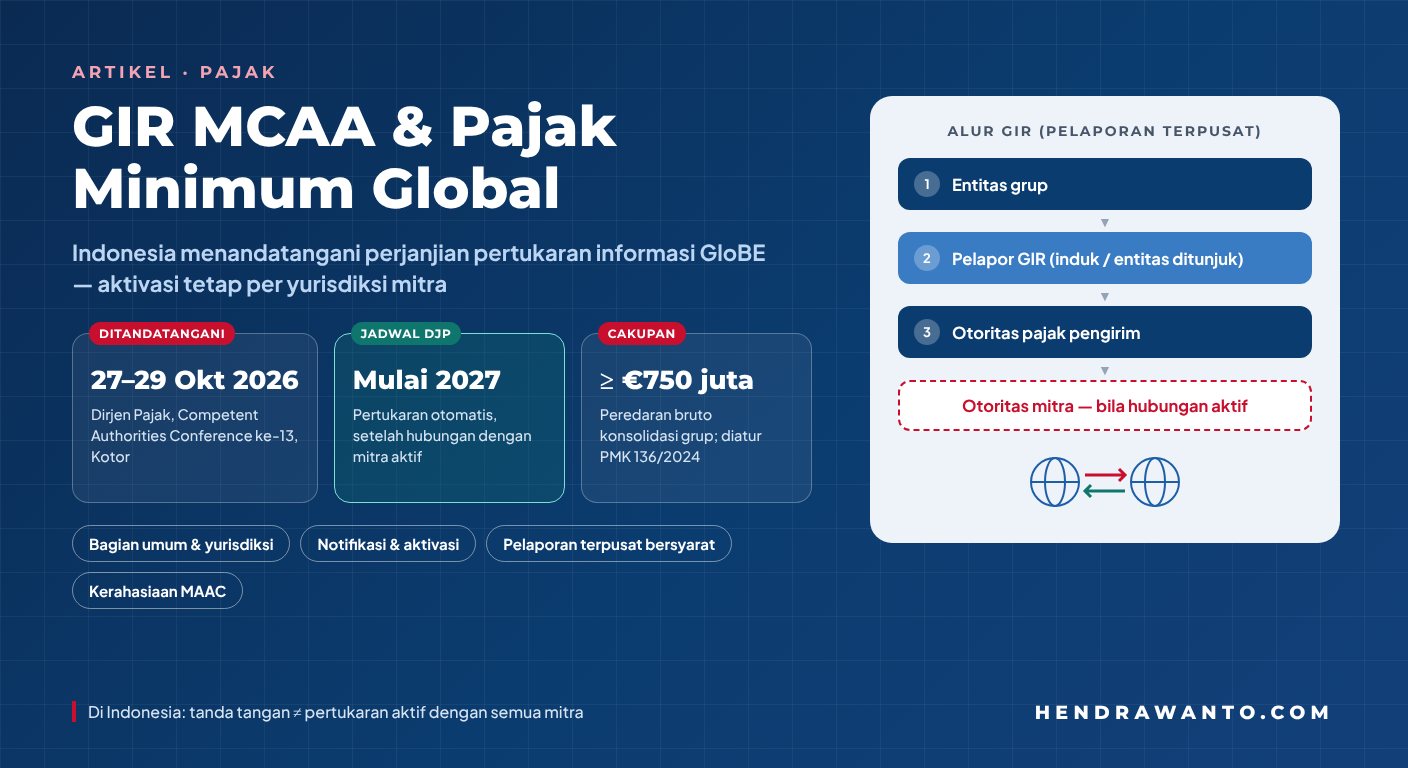
Indonesia kini menjadi penandatangan Multilateral Competent Authority Agreement on the Exchange of GloBE Information (GIR MCAA). Kabar ini penting bagi grup usaha lintas negara yang berada dalam cakupan pajak minimum global. Namun, tanda tangan pada perjanjian antarotoritas pajak perlu dibaca secara tepat. Peristiwa tersebut membuka jalur pertukaran informasi; ia tidak berarti seluruh hubungan pertukaran dengan negara mitra langsung aktif pada hari yang sama, dan tidak berarti kewajiban pelaporan setiap entitas otomatis hilang.
Siaran pers Direktorat Jenderal Pajak (DJP) bertanggal 31 Oktober 2026 menyebut Direktur Jenderal Pajak menandatangani GIR MCAA dalam Competent Authorities Conference ke-13 di Kotor, Montenegro, pada 27–29 Oktober 2026, yang diikuti perwakilan 90 yurisdiksi. DJP menjadwalkan pertukaran informasi otomatis mulai 2027, dengan pelaksanaan bersama setiap yurisdiksi mitra bergantung pada pemenuhan persyaratan dan aktivasi hubungan pertukaran. Perbedaan antara rencana mulai dan hubungan yang benar-benar aktif menjadi inti pembacaan kebijakan ini.
Apa Itu GIR dan Mengapa Dipertukarkan?
GloBE Information Return (GIR) adalah laporan standar berisi informasi tentang grup perusahaan multinasional dan penerapan aturan Global Anti-Base Erosion (GloBE). Menurut siaran pers DJP, informasi tersebut mendukung penerapan pajak minimum global bagi grup dengan peredaran bruto konsolidasi tahunan sekurang-kurangnya 750 juta euro, sebagaimana diatur di Indonesia dalam Peraturan Menteri Keuangan Nomor 136 Tahun 2024. Angka itu adalah batas cakupan yang disebut dalam siaran pers; penilaian apakah suatu grup tertentu tercakup tetap memerlukan pemeriksaan atas aturan dan fakta grupnya.
Kerangka GIR yang dikembangkan OECD membagi laporan menjadi bagian umum tentang grup secara keseluruhan dan bagian yurisdiksi yang menggambarkan penerapan aturan di tiap wilayah operasi (dokumen GIR MCAA OECD). Tidak setiap otoritas pajak otomatis menerima seluruh isi GIR. Bagian yang dibagikan mengikuti pendekatan distribusi yang disepakati dan bergantung pada struktur grup serta hak pemajakan yurisdiksi bersangkutan.
Pertukaran otomatis memungkinkan otoritas pajak menerima informasi yang relevan dari otoritas di tempat GIR dilaporkan. Bagi perusahaan, kerangka ini berpotensi mengurangi pengulangan penyampaian laporan yang sama di banyak negara. Bagi otoritas pajak, informasi tersebut membantu pengawasan kepatuhan. Kedua manfaat itu bergantung pada ketentuan operasional dan hubungan pertukaran yang benar-benar berlaku; tidak cukup hanya mengetahui bahwa sebuah negara telah menandatangani perjanjian.
- Entitas grupMenyiapkan data penerapan GloBE di tiap yurisdiksi
- Pelapor GIRInduk utama atau entitas pelapor yang ditunjuk
- Otoritas pajak pengirimMenerima GIR di yurisdiksi pelapor
- Otoritas pajak mitraMenerima bagian GIR yang relevan, hanya bila hubungan pertukaran sudah aktif
Penandatanganan Bukan Aktivasi dengan Semua Mitra
DJP menyatakan hubungan pertukaran dengan masing-masing yurisdiksi baru aktif setelah otoritas yang berwenang memenuhi persyaratan notifikasi kepada Sekretariat Co-ordinating Body dan saling mencantumkan yurisdiksi mitra sebagai pengirim serta penerima informasi. Kerangka GIR MCAA juga memisahkan daftar penandatangan dari daftar hubungan pertukaran yang telah aktif, sehingga status "sudah menandatangani" dan "sudah bertukar dengan negara X" adalah dua hal berbeda.
Karena itu, grup yang beroperasi di beberapa negara tidak sebaiknya menyimpulkan bahwa satu penandatanganan langsung menyediakan jalur pertukaran untuk setiap entitasnya. Yang perlu diperiksa adalah pasangan yurisdiksi yang relevan, status aktivasi pada saat pelaporan, dan apakah pengaturan tersebut memenuhi syarat untuk pelaporan terpusat. Pemeriksaan ini bersifat spesifik terhadap struktur dan lokasi entitas grup.
DJP juga menekankan bahwa informasi yang dipertukarkan wajib dijaga kerahasiaannya dan digunakan sesuai ketentuan Convention on Mutual Administrative Assistance in Tax Matters (MAAC); Pasal 6 konvensi yang telah diratifikasi Indonesia itu menjadi dasar penyusunan kesepakatan ini. GIR memuat informasi lintas yurisdiksi mengenai struktur dan penerapan aturan pajak grup, sehingga kerahasiaan bukan sekadar urusan teknis pengiriman data, melainkan bagian dari kerangka hukum yang memungkinkan pertukaran antarotoritas.
- Tanda tangan GIR MCAADitandatangani Dirjen Pajak di Kotor, Montenegro.
- Notifikasi dan saling mencantumkanNotifikasi kepada Sekretariat Co-ordinating Body; mitra dicantumkan sebagai pengirim dan penerima.
- Pertukaran otomatisJadwal DJP; berjalan dengan tiap mitra setelah hubungan aktif.
Kapan Pelaporan Terpusat Mengurangi Pengulangan?
Pada prinsipnya, entitas grup menyampaikan GIR kepada administrasi pajak di yurisdiksinya. Pengecualian terhadap penyampaian lokal dapat berlaku bila GIR disampaikan oleh induk utama atau entitas pelapor yang ditunjuk di yurisdiksi yang memiliki perjanjian pertukaran yang memenuhi syarat dan berlaku dengan yurisdiksi entitas tersebut. Mekanisme ini dikenal sebagai central filing atau pelaporan terpusat. Siaran pers DJP merumuskannya sebagai kemungkinan grup menyampaikan GIR melalui satu yurisdiksi yang memenuhi persyaratan sehingga pelaporan berulang berkurang.
Arti praktisnya: satu laporan pada tingkat grup tidak serta-merta menghapus semua langkah kepatuhan di setiap negara. Perlu dipastikan siapa pelapornya, apakah yurisdiksi pelapor dan penerima memiliki hubungan yang memenuhi syarat, kapan laporan harus disampaikan, dan bagian informasi apa yang akan diterima otoritas terkait. Keadaan satu entitas dapat berbeda dari entitas lain dalam grup yang sama bila negara tempat mereka berada memiliki status hubungan pertukaran berbeda.
Pelaporan lokal
- Entitas grup menyampaikan GIR ke otoritas pajak di yurisdiksinya
- Berlaku bila syarat pengecualian tidak terpenuhi
- Potensi laporan yang sama disampaikan di banyak negara
Pelaporan terpusat
- GIR disampaikan satu kali oleh induk utama atau entitas pelapor yang ditunjuk
- Butuh perjanjian pertukaran yang memenuhi syarat dan sudah aktif dengan yurisdiksi entitas
- Otoritas mitra menerima bagian GIR yang relevan
Untuk menerapkannya, tim pajak grup perlu menghubungkan peta entitas, lokasi pelapor yang dipilih, dan status hubungan pertukaran yang relevan. Pernyataan umum bahwa suatu negara menjadi penandatangan belum cukup sebagai dasar operasional. Bagi grup yang sudah mengelola dokumentasi harga transfer dan laporan per negara, data dan tata kelola yang ada dapat menjadi titik awal, tetapi isi GIR tetap memiliki kebutuhannya sendiri (lihat juga TP Doc menurut PMK 172/2023).
Langkah Persiapan yang Masuk Akal
Pertama, grup yang berpotensi tercakup pajak minimum global dapat memetakan entitas dan yurisdiksi operasinya. Tentukan siapa yang diperkirakan menyiapkan dan menyampaikan GIR, serta data apa yang perlu dikumpulkan dari tiap entitas. Peta ini membantu mengidentifikasi celah data dan menjaga konsistensi informasi grup sebelum tenggat pelaporan yang berlaku.
Kedua, pantau pengumuman resmi mengenai hubungan pertukaran yang sudah aktif, bukan hanya daftar penandatangan GIR MCAA. Jika grup bermaksud mengandalkan pelaporan terpusat, dokumentasikan alasan mengapa syaratnya terpenuhi untuk masing-masing yurisdiksi. Bila status suatu pasangan yurisdiksi belum pasti, rencana kepatuhan perlu memperhitungkan kemungkinan kewajiban lokal menurut aturan negara tersebut.
Ketiga, pisahkan GIR dari penghitungan pajak dan kewajiban administrasi lain. GIR adalah sarana penyampaian informasi standar dan pertukaran data. Besarnya pajak tambahan dan kewajiban lain suatu grup tetap ditentukan berdasarkan aturan domestik yang relevan, termasuk PMK 136/2024 di Indonesia. Menyatukan semua kewajiban itu di bawah satu label "pelaporan GIR" dapat menyembunyikan pekerjaan yang masih diperlukan.
Kesimpulan
Penandatanganan GIR MCAA oleh Indonesia merupakan langkah menuju pertukaran informasi pajak minimum global. DJP menjadwalkan pertukaran otomatis mulai 2027, tetapi pelaksanaannya dengan setiap mitra bergantung pada notifikasi, aktivasi hubungan, dan persyaratan yang harus dipenuhi. Bagi grup usaha, manfaat pelaporan terpusat perlu diuji berdasarkan lokasi entitas, pihak pelapor, dan hubungan pertukaran yang relevan. Persiapan terbaik adalah menata data grup, memantau status resmi, lalu menilai kewajiban di setiap yurisdiksi berdasarkan keadaan sebenarnya.
Butuh pembahasan kesiapan pajak minimum global untuk grup usaha? Lihat layanan Konsultasi Pajak.
Referensi Resmi
- DJP: Siaran Pers "Indonesia Perkuat Kerja Sama Pajak Global, Dirjen Pajak Tandatangani GIR MCAA" (31 Oktober 2026)
- OECD: Multilateral Competent Authority Agreement on the Exchange of GloBE Information
Artikel ini merupakan informasi umum, bukan nasihat perpajakan untuk grup atau transaksi tertentu. Kewajiban pelaporan dan penghitungan pajak harus dinilai berdasarkan peraturan yang berlaku, struktur grup, serta status hubungan pertukaran pada saat yang relevan. Periksa publikasi resmi DJP dan OECD sebelum mengambil keputusan.