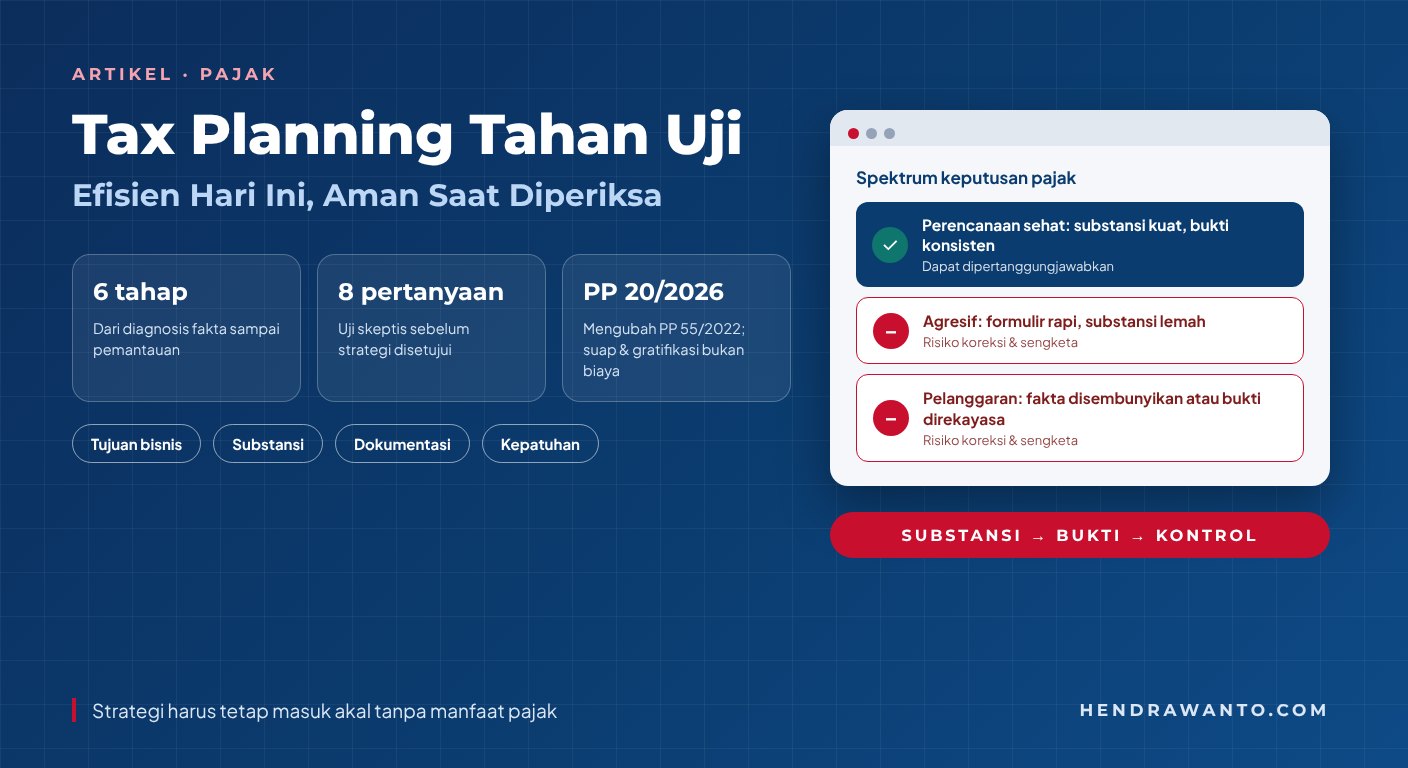
Tax planning yang baik bukan seni menyembunyikan pajak. Ia adalah disiplin merancang keputusan bisnis sebelum transaksi dilakukan, menghitung konsekuensinya secara utuh, memastikan dasar hukumnya, dan menyiapkan bukti agar keputusan tersebut dapat dipertanggungjawabkan.
Kesimpulan utama. Jika sebuah skema hanya terlihat menarik karena menghasilkan pajak paling rendah, tetapi tidak memiliki alasan bisnis yang independen, dokumennya lemah, atau pelaksanaannya berbeda dari kontrak, itu bukan strategi yang kuat. Itu adalah potensi sengketa yang ditunda.
Apa Sebenarnya Tax Planning
Tax planning adalah proses sistematis untuk mempertimbangkan dampak pajak ketika perusahaan memilih waktu, bentuk, sumber pendanaan, kontrak, lokasi, struktur transaksi, dan cara pelaksanaan suatu keputusan bisnis. Perencanaan dilakukan sebelum tindakan material diambil, bukan sesudah transaksi selesai lalu mencari pembenaran.
Perencanaan yang sehat tidak memisahkan pajak dari keputusan bisnis. Biaya pajak, arus kas, pencatatan akuntansi, pembiayaan, aspek hukum, operasional, serta reputasi harus dianalisis sebagai satu kesatuan. Opsi dengan pajak paling rendah belum tentu memberikan nilai ekonomi terbaik apabila mengunci kas, menambah biaya administrasi, mengurangi fleksibilitas, atau meningkatkan risiko koreksi.
Membedakan Perencanaan Sehat dari Strategi Agresif
Garis pemisahnya bukan semata-mata apakah suatu langkah pernah disebut secara eksplisit dalam peraturan. Pertanyaan yang lebih kuat adalah apakah bentuk hukum, fakta ekonomi, tujuan komersial, pelaksanaan, pencatatan, dan pelaporan menyampaikan cerita yang sama. Undang-Undang Pajak Penghasilan sendiri, melalui Pasal 18 dan aturan pelaksanaannya, memberi kewenangan kepada Direktur Jenderal Pajak untuk menentukan kembali penghasilan dan biaya atas transaksi pihak yang mempunyai hubungan istimewa yang tidak sesuai dengan prinsip kewajaran.
| Dimensi | Perencanaan yang dapat dipertanggungjawabkan | Indikasi risiko tinggi |
|---|---|---|
| Tujuan | Ada manfaat bisnis yang nyata selain manfaat pajak. | Transaksi tidak akan dilakukan apabila manfaat pajaknya hilang. |
| Substansi | Fungsi, aset, personel, keputusan, dan risiko benar-benar dijalankan. | Entitas atau kontrak ada di atas kertas tetapi tidak menjalankan peran ekonominya. |
| Harga | Penetapan harga dapat dijelaskan dengan data dan analisis yang relevan. | Harga ditetapkan semata untuk memindahkan laba atau beban tanpa dukungan. |
| Dokumentasi | Dibuat tepat waktu dan konsisten dengan fakta serta pembukuan. | Dokumen dibuat setelah muncul pertanyaan atau berbeda dari pelaksanaan. |
| Pelaporan | Transaksi disajikan secara lengkap pada pembukuan dan pelaporan pajak. | Informasi material tidak dilaporkan atau direkayasa. |
Mengapa Tax Planning Tidak Boleh Lagi Dikerjakan secara Reaktif
Administrasi perpajakan Indonesia semakin terintegrasi. PMK Nomor 81 Tahun 2024 membentuk kerangka ketentuan perpajakan dalam rangka pelaksanaan Sistem Inti Administrasi Perpajakan (Coretax) dan telah beberapa kali diubah; perubahan keempat dilakukan melalui PMK Nomor 1 Tahun 2026 yang berlaku sejak 22 Januari 2026. Artinya, kualitas data transaksi, rekonsiliasi, identitas lawan transaksi, dan ketepatan pelaporan menjadi bagian penting dari pengendalian pajak perusahaan.
Pada transaksi pihak berelasi, PMK Nomor 172 Tahun 2023 menempatkan prinsip kewajaran dan kelaziman usaha serta dokumentasi sebagai pusat pertanggungjawaban, sekaligus mengatur prosedur persetujuan bersama (MAP) dan kesepakatan harga transfer (APA). Bagi grup multinasional besar, PMK Nomor 136 Tahun 2024 menerapkan pajak minimum global berdasarkan kesepakatan internasional (Pilar Dua), sehingga insentif yang menurunkan tarif efektif di bawah ambang minimum perlu dianalisis ulang dampaknya.
Fasilitas pajak badan tetap terbuka—misalnya tax holiday, tax allowance, investment allowance, super tax deduction untuk penelitian dan pengembangan serta kegiatan vokasi, dan insentif di Kawasan Ekonomi Khusus maupun Ibu Kota Nusantara—tetapi pemanfaatannya terikat persyaratan, prosedur, pelaporan, dan potensi pencabutan apabila ketentuan tidak dipenuhi.
Karena itu, pendekatan "hitung pajak di akhir tahun" sudah terlambat. Tax planning harus masuk ke rapat investasi, pembahasan kontrak, keputusan pendanaan, kebijakan remunerasi, penentuan harga pihak berelasi, dan desain sistem data.
Catatan regulasi per 22 Oktober 2026. PP Nomor 55 Tahun 2022 tentang Penyesuaian Pengaturan di Bidang Pajak Penghasilan telah diubah melalui PP Nomor 20 Tahun 2026. Salah satu perubahannya menegaskan bahwa pengeluaran berupa suap, gratifikasi, atau pemberian lain dalam bentuk apa pun—termasuk kepada pejabat publik asing—tidak dapat dibebankan sebagai biaya. Setiap rencana transaksi perlu diuji dengan ketentuan yang berlaku pada tanggal pelaksanaan, bukan hanya dengan memo atau model tahun sebelumnya.
Enam Tahap Tax Planning yang Tahan Uji
Rencana pajak yang kuat lahir dari proses yang dapat ditelusuri. Urutan berikut mencegah tim melompat langsung pada "solusi" sebelum fakta dan tujuan bisnis dipahami.
1. Diagnosis fakta dan tujuan bisnis
Mulai dari model bisnis, sumber pendapatan, rantai nilai, proses kontrak, arus dana, pihak berelasi, aset, lokasi operasi, serta masalah pajak historis. Tujuan bisnis harus ditulis dengan jelas: ekspansi, akuisisi, efisiensi modal, restrukturisasi, masuknya investor, atau perbaikan arus kas.
2. Desain beberapa opsi
Jangan mengunci satu skema terlalu awal. Susun alternatif bentuk transaksi, waktu, kontrak, sumber pembiayaan, dan tahapan implementasi. Opsi pembanding diperlukan agar manajemen mengetahui biaya peluang serta konsekuensi nonpajak.
3. Kuantifikasi dampak menyeluruh
Model harus mencakup kas pajak, waktu pembayaran, PPh, PPN, pemotongan atau pemungutan, biaya kepatuhan, pengaruh pada laporan keuangan termasuk pajak tangguhan, kebutuhan modal kerja, serta biaya penghentian atau perubahan strategi.
4. Uji ketahanan
Lakukan penelaahan dari sudut pandang pihak yang skeptis. Identifikasi asumsi yang lemah, fakta yang belum terbukti, kontrak yang belum sinkron, area kewajaran harga, dan ketentuan yang dapat menimbulkan interpretasi berbeda.
5. Implementasi dan dokumentasi
Keputusan pajak harus diterjemahkan menjadi kontrak, persetujuan internal, alur pembayaran, pencatatan akuntansi, bukti transaksi, parameter sistem, SOP, dan kalender pelaporan. Memo pajak tanpa implementasi yang konsisten tidak cukup.
6. Pemantauan
Bandingkan realisasi dengan asumsi. Perubahan harga, pihak, fungsi, pembiayaan, atau regulasi dapat membuat kesimpulan awal tidak lagi relevan. Tax planning adalah sistem pengendalian, bukan dokumen sekali jadi.
Tujuh Area yang Paling Sering Menentukan Kualitas Tax Planning
Struktur transaksi dan kontrak
Objek, hak, kewajiban, waktu pengakuan, syarat pembayaran, risiko, dan mekanisme perubahan harus selaras dengan pelaksanaan.
Pendanaan dan struktur modal
Utang, ekuitas, biaya dana, kemampuan membayar, pembatasan pengurang—termasuk ketentuan perbandingan utang dan modal—serta karakter pembayaran perlu diuji bersamaan.
Transaksi pihak berelasi
Fungsi, aset, risiko, manfaat jasa, kewajaran harga, dan dokumentasi sesuai PMK 172/2023 perlu dibangun dari kondisi nyata, bukan sekadar kontrak.
Belanja modal dan aset
Pilihan membeli, menyewa, membangun, atau mengakuisisi usaha harus dibandingkan dari sisi pajak, akuntansi, kas, kendali, dan jalan keluar.
Remunerasi dan natura
Desain kompensasi harus mempertimbangkan kebutuhan SDM, perlakuan pada perusahaan dan penerima, administrasi, serta bukti kebijakan.
PPN dan rantai pasok
Alur barang atau jasa, saat terutang, faktur, pengkreditan pajak masukan, vendor, dan rekonsiliasi harus dipetakan sejak awal.
Fasilitas dan insentif
Kelayakan bukan hanya soal sektor usaha. Persyaratan investasi, waktu pengajuan, komitmen, laporan realisasi, risiko pencabutan, dan interaksi dengan pajak minimum global harus dihitung.
Data dan tata kelola
Master data, bukti, rekonsiliasi, kewenangan, jejak audit, dan penanggung jawab menentukan apakah strategi dapat dipertahankan.
Delapan Pertanyaan sebelum Strategi Disetujui
Setiap usulan perlu melewati uji skeptis internal. Apabila jawaban atas dua atau lebih pertanyaan berikut masih bergantung pada asumsi atau dokumen yang belum ada, strategi belum siap dijalankan.
- Apakah keputusan tetap mempunyai alasan komersial yang kuat apabila manfaat pajaknya dikeluarkan dari perhitungan?
- Apakah kontrak, faktur, alur dana, pembukuan, dan tindakan para pihak menceritakan transaksi yang sama?
- Apakah entitas yang menerima imbalan benar-benar memiliki orang, kemampuan, aset, dan kendali atas risiko yang dijalankan?
- Apakah harga atau imbalan dapat dijelaskan dengan data pembanding, metode, serta analisis yang relevan?
- Apakah dokumentasi penting disiapkan sebelum atau pada saat transaksi, bukan setelah muncul pertanyaan?
- Apakah angka pada model dapat direkonsiliasi ke buku besar, kontrak, faktur, bank, dan pelaporan pajak?
- Apakah seluruh persyaratan fasilitas, persetujuan, pelaporan, dan periode pemanfaatan memiliki penanggung jawab yang jelas?
- Apakah manajemen bersedia menjelaskan keputusan ini secara terbuka kepada auditor, investor, dan otoritas pajak?
Studi Kasus: Mengapa Pajak Terendah Belum Tentu Pilihan Terbaik
PT Arunika (fiktif) berencana menambah kapasitas usaha dengan investasi aset senilai Rp12 miliar. Manajemen mempertimbangkan pembelian tunai, pembiayaan bank, sewa, atau investasi bertahap yang mungkin memenuhi suatu fasilitas. Contoh ini bersifat ilustratif dan tidak menggunakan tarif maupun persyaratan spesifik.
Kesalahan umum adalah membandingkan hanya beban pajak tahun pertama. Analisis yang benar juga menilai arus kas, biaya dana, kendali atas aset, masa manfaat, risiko PPN, syarat fasilitas, dokumentasi, fleksibilitas penghentian, dan konsekuensi ketika aset dialihkan.
Pilih opsi untuk melihat fokus analisis. Panjang batang menunjukkan tingkat perhatian, bukan skor kelayakan.
Beli tunai
Kendali aset tinggi dan struktur relatif sederhana, tetapi kebutuhan kas awal besar. Fokus analisis: klasifikasi aset, kapitalisasi biaya, penyusutan, PPN, serta dampak terhadap likuiditas.
Pembiayaan bank
Menjaga kas awal, tetapi menambah biaya dana dan covenant. Analisis perlu menguji karakter utang, penggunaan dana, kemampuan membayar, pembatasan pengurang, serta konsistensi dokumen pembiayaan.
Sewa
Memberi fleksibilitas dan mengurangi investasi awal. Perlu diperiksa substansi sewa, hak dan kewajiban, pola pembayaran, pemotongan PPh, PPN, perlakuan akuntansi menurut PSAK 116, dan biaya penghentian.
Investasi bertahap
Menyelaraskan investasi dengan pertumbuhan dan dapat membuka peluang fasilitas tertentu. Kompleksitas meningkat karena waktu, komitmen investasi, persyaratan, laporan realisasi, dan risiko pencabutan harus dikendalikan.
Keputusan yang kuat. Manajemen seharusnya memilih opsi dengan nilai ekonomi setelah pajak yang paling baik pada horizon yang relevan dan tingkat risiko yang dapat diterima—bukan sekadar opsi dengan pembayaran pajak terendah pada satu tahun.
Baca juga: Aset Hak Guna PSAK 116: Pengukuran dan Pajaknya untuk perbandingan perlakuan sewa secara akuntansi dan pajak.
Roadmap 90 Hari Membangun Tax Planning yang Operasional
- Hari 1–30 · DiagnosisSusun profil pajak, peta transaksi, kalender kewajiban, daftar fasilitas, isu historis, rekonsiliasi, dan register risiko. Tetapkan pemilik data.
- Hari 31–60 · Desain dan keputusanBangun skenario, hitung kas pajak dan dampak lain, lakukan red-team review, dokumentasikan asumsi, lalu minta persetujuan manajemen.
- Hari 61–90 · ImplementasiSelaraskan kontrak, sistem, pencatatan, alur pembayaran, bukti, SOP, dan pelaporan. Tetapkan indikator serta forum reviu berkala.
- Setiap bulan · PengendalianRekonsiliasi buku besar, faktur, bukti potong, pembayaran, pelaporan, dan transaksi tidak biasa. Tindak lanjuti selisih sebelum menumpuk.
- Setiap kuartal · PenyegaranUji perubahan bisnis dan regulasi, ukur manfaat realisasi, tutup kekurangan dokumentasi, dan perbarui roadmap.
Siapa yang Harus Bertanggung Jawab
Fungsi pajak tidak dapat bekerja sendiri. Direksi menetapkan toleransi risiko dan menyetujui transaksi material. CFO memastikan model ekonomi, pencatatan, dan sumber data. Fungsi pajak menguji ketentuan dan kepatuhan. Legal memastikan kontrak serta otorisasi. Unit bisnis membuktikan tujuan dan pelaksanaan komersial. Internal audit atau reviewer independen menantang asumsi serta efektivitas kontrol.
Indikator yang berguna antara lain akurasi rekonsiliasi, penyelesaian dokumen tepat waktu, temuan berulang, jumlah transaksi manual, realisasi manfaat dibandingkan model, eksposur terbuka, serta tindakan yang melewati target waktu. Tarif pajak efektif dan kas pajak tetap relevan, tetapi tidak boleh berdiri sendiri karena dapat dipengaruhi banyak faktor yang tidak mencerminkan kualitas strategi.
Tanda peringatan yang tidak boleh dinormalisasi
Tax Planning yang Baik Harus Tetap Masuk Akal tanpa Manfaat Pajak
Perusahaan membutuhkan efisiensi. Namun, efisiensi yang rapuh hanya memindahkan beban dari hari ini ke masa depan dalam bentuk koreksi, sanksi, sengketa, biaya konsultan, gangguan transaksi, dan risiko reputasi. Karena itu, tax planning harus diperlakukan sebagai bagian dari desain bisnis dan tata kelola, bukan pekerjaan kosmetik menjelang pelaporan.
Strategi terbaik mampu menjawab tiga hal sekaligus: mengapa transaksi diperlukan untuk bisnis, bagaimana dampaknya diukur secara menyeluruh, dan bukti apa yang menunjukkan bahwa pelaksanaannya sesuai dengan rencana.
"Penghematan pajak yang tidak dapat dijelaskan adalah risiko. Efisiensi yang memiliki substansi, bukti, dan kontrol adalah strategi."
Butuh pendampingan menyusun atau menguji rencana pajak? Lihat layanan Konsultasi Pajak Perusahaan atau minta proposal melalui halaman Proposal.
Referensi Resmi
- Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan
- PP Nomor 55 Tahun 2022 tentang Penyesuaian Pengaturan di Bidang Pajak Penghasilan, sebagaimana diubah dengan PP Nomor 20 Tahun 2026
- PMK Nomor 172 Tahun 2023 tentang Penerapan Prinsip Kewajaran dan Kelaziman Usaha dalam Transaksi yang Dipengaruhi Hubungan Istimewa
- PMK Nomor 81 Tahun 2024 tentang Ketentuan Perpajakan dalam rangka Pelaksanaan Sistem Inti Administrasi Perpajakan, perubahan keempat dengan PMK Nomor 1 Tahun 2026
- PMK Nomor 136 Tahun 2024 tentang Pengenaan Pajak Minimum Global Berdasarkan Kesepakatan Internasional
- Direktorat Jenderal Pajak: Fasilitas Pajak Penghasilan Badan di Indonesia (2025)
Artikel ini merupakan materi edukasi umum dan bukan opini pajak, hukum, atau rekomendasi transaksi untuk kondisi tertentu. Perlakuan pajak bergantung pada fakta, dokumen, periode, status para pihak, serta ketentuan yang berlaku. Lakukan penelaahan khusus sebelum menerapkan suatu struktur atau fasilitas.