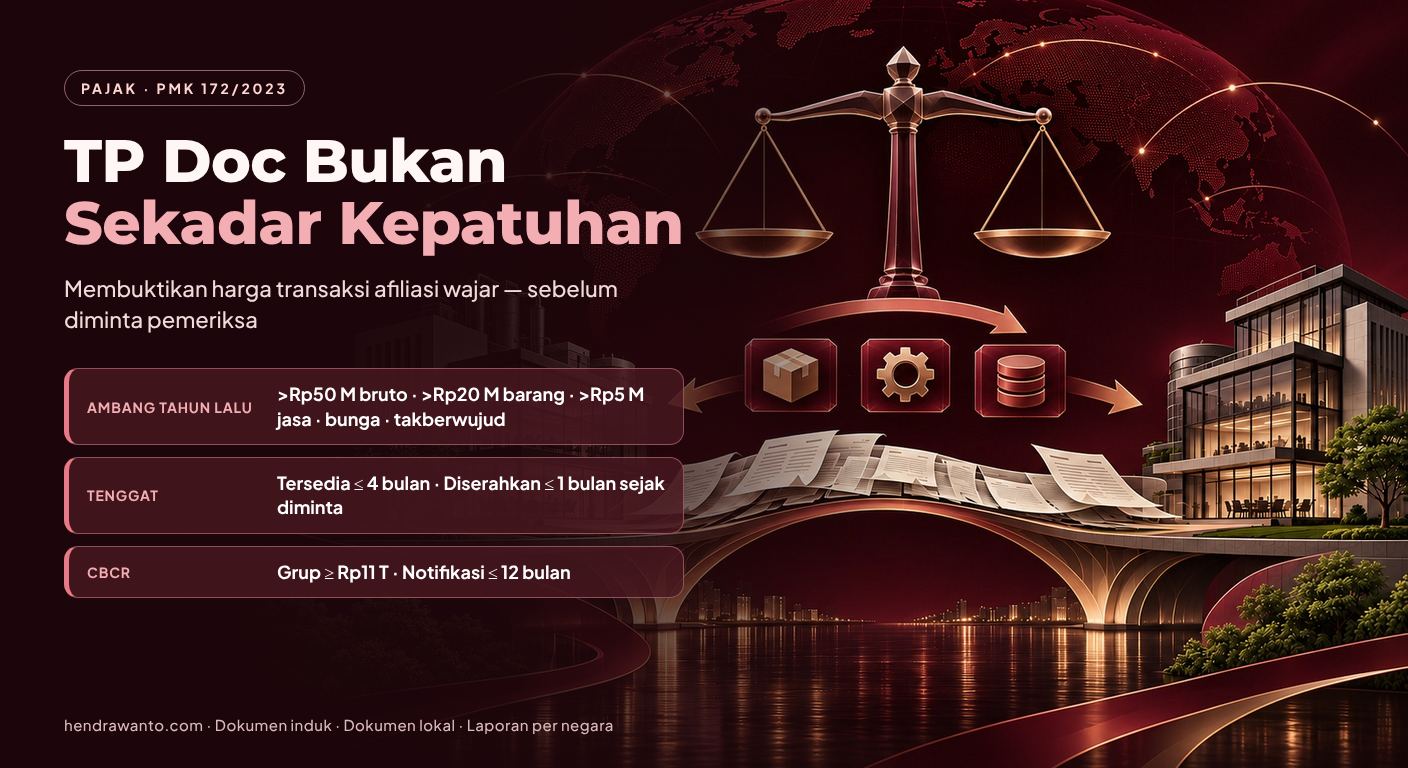
Perusahaan dalam satu grup kerap saling menjual barang, memberikan jasa, meminjamkan dana, atau memakai merek dan teknologi milik grup. Transaksi itu sah. Yang perlu dapat dijelaskan adalah harganya: apakah perusahaan akan menyepakati kondisi yang sama dengan pihak yang tidak memiliki hubungan istimewa?
Di sinilah transfer pricing documentation atau TP Doc berperan. PMK 172 Tahun 2023 menyebutnya Dokumen Penentuan Harga Transfer. Dokumen ini mendukung penerapan Prinsip Kewajaran dan Kelaziman Usaha (PKKU), bukan sekadar pelengkap SPT. PMK 172/2023 sekaligus menggantikan aturan dokumentasi lama dalam PMK 213/2016 serta menyatukan ketentuan prosedur persetujuan bersama (MAP) dan kesepakatan harga transfer (APA).
Tiga Lapis Dokumentasi
Pasal 16 ayat (2) PMK 172/2023 membagi Dokumen Penentuan Harga Transfer menjadi tiga dokumen dengan fungsi berbeda.
Dokumen induk
Master file · gambaran grup- Struktur kepemilikan dan bagan grup
- Kegiatan usaha dan rantai nilai
- Harta tidak berwujud dan pembiayaan grup
- Laporan keuangan konsolidasian
Dokumen lokal
Local file · wajib pajak Indonesia- Identitas dan kegiatan usaha
- Rincian transaksi afiliasi dan independen
- Analisis kesebandingan, metode, dan pembanding
- Informasi keuangan, tersegmentasi bila perlu
Laporan per negara
CbCR · grup multinasional- Alokasi penghasilan, pajak, dan aktivitas per yurisdiksi
- Daftar anggota grup
- Dipakai untuk menilai risiko penghindaran pajak
Tidak setiap perusahaan wajib menyiapkan ketiganya. Dokumen induk dan dokumen lokal memiliki kriteria sendiri, sedangkan laporan per negara (country-by-country report, CbCR) hanya untuk grup yang memenuhi kriteria tambahan. Dokumen disusun dalam bahasa Indonesia, kecuali wajib pajak memperoleh izin pembukuan dalam bahasa asing.
Siapa yang Wajib Membuat Dokumen Induk dan Dokumen Lokal?
Ada dua lapis syarat. Pertama, wajib pajak melakukan transaksi afiliasi pada tahun pajak yang bersangkutan. Kedua, wajib pajak memenuhi salah satu kriteria berikut yang diukur pada tahun pajak sebelumnya (Pasal 16 ayat (3)):
| Kriteria (tahun pajak sebelumnya) | Ambang |
|---|---|
| Peredaran bruto | Lebih dari Rp50 miliar |
| Transaksi afiliasi barang berwujud | Lebih dari Rp20 miliar |
| Masing-masing transaksi afiliasi berupa jasa, bunga, pemanfaatan barang tidak berwujud, atau transaksi afiliasi lainnya | Lebih dari Rp5 miliar |
| Transaksi dengan pihak afiliasi di negara/yurisdiksi bertarif PPh lebih rendah dari tarif PPh badan Pasal 17 UU PPh | Tanpa ambang nominal |
Frasa "lebih dari" penting: nilai yang tepat sama dengan ambang tidak memenuhi kriteria nominal itu, walaupun kriteria lain masih mungkin terpenuhi. Ambang juga tidak dijumlahkan antarjenis transaksi; jasa diuji terhadap Rp5 miliar, barang berwujud terhadap Rp20 miliar. Jika tahun pajak sebelumnya kurang dari 12 bulan, nilai tersebut disetahunkan lebih dahulu (Pasal 16 ayat (6)).
Bagaimana dengan laporan per negara (CbCR)?
Wajib bagi entitas induk dalam negeri dengan peredaran bruto konsolidasi grup paling sedikit Rp11 triliun pada tahun pajak sebelum tahun pajak yang dilaporkan (Pasal 16 ayat (4)). Anggota grup yang induknya di luar negeri baru wajib menyampaikan CbCR (local filing) bila Indonesia tidak dapat memperolehnya melalui pertukaran informasi, misalnya negara induk tidak mewajibkan CbCR atau tidak ada perjanjian pertukaran yang berlaku (Pasal 16 ayat (5)).
Kami di bawah ambang. Apakah masih ada kewajiban terkait grup?
Ya. Menurut DJP, wajib pajak badan yang memiliki transaksi afiliasi atau menjadi anggota grup usaha wajib menyampaikan notifikasi CbCR paling lama 12 bulan setelah akhir tahun pajak, termasuk anggota grup yang tidak bertransaksi afiliasi. Kini notifikasi disampaikan melalui Coretax.
Untuk CbCR, perhatikan acuan tahunnya. Ambang Rp11 triliun dilihat pada tahun pajak sebelum tahun yang dilaporkan; jadi omzet konsolidasi 2025 menentukan kewajiban CbCR 2026. Analisis CbCR juga harus mempertimbangkan struktur grup dan mekanisme pertukaran informasi antarnegara, bukan hanya omzet entitas Indonesia.
Tidak mencapai ambang TP Doc bukan berarti bebas dari PKKU. Pasal 3 PMK 172/2023 mewajibkan setiap transaksi afiliasi memenuhi prinsip kewajaran. Yang dibebaskan hanya kewajiban menyelenggarakan format dokumen induk dan dokumen lokal, bukan kewajiban substantif menentukan harga secara wajar. DJP tetap dapat menguji transaksi tersebut.
Kapan TP Doc Harus Tersedia dan Diserahkan?
Dokumen induk dan dokumen lokal harus tersedia paling lama empat bulan setelah akhir tahun pajak, dilengkapi surat pernyataan mengenai waktu ketersediaannya (Pasal 18 ayat (1)). CbCR paling lama 12 bulan setelah akhir tahun pajak (Pasal 18 ayat (2)). Ikhtisar dokumen induk dan dokumen lokal dilampirkan pada SPT Tahunan PPh Badan tahun pajak yang bersangkutan; bukti penyampaian CbCR dilampirkan pada SPT Tahunan tahun pajak berikutnya (Pasal 19).
Dokumen lengkapnya tidak dilampirkan ke SPT, tetapi harus siap bila diminta. Untuk pengawasan kepatuhan atau pemeriksaan, wajib pajak harus menyerahkannya paling lama satu bulan sejak tanggal permintaan (Pasal 34 ayat (2)).
- Transaksi berjalanDokumentasi disusun dari data yang tersedia saat transaksi terjadi (Pasal 17).
- Notifikasi & CbCR 2025Batas tahun pajak sebelumnya; disampaikan melalui Coretax.
- Dokumen induk & lokal 2026Harus tersedia, disertai surat pernyataan; ikhtisar ikut SPT Tahunan PPh Badan.
- Notifikasi & CbCR 2026Paling lama 12 bulan setelah akhir tahun pajak.
- Penyerahan ke DJPPaling lama 1 bulan sejak tanggal permintaan.
Menyusun TP Doc baru ketika surat permintaan datang adalah strategi berisiko. Data pembanding mungkin sulit diperoleh, alasan pemilihan metode tidak tercatat sejak awal, dan uraian fungsi masing-masing pihak bisa berbeda dari kontrak maupun praktik sebenarnya. Selain itu, dokumen yang terlambat tersedia atau tidak diserahkan melemahkan posisi wajib pajak saat harga transaksi dikoreksi. Halaman CbCR DJP juga merujuk sanksi administrasi UU KUP untuk kewajiban pelaporan yang tidak dipenuhi.
Contoh: Jasa Manajemen Antarperusahaan Grup
PT Aruna membayar Rp8 miliar kepada perusahaan afiliasinya untuk jasa manajemen selama 2026. Misalkan pembayaran jasa afiliasi pada 2025 juga melebihi Rp5 miliar. Dengan asumsi tidak ada pengecualian lain, kriteria nominal dokumen induk dan dokumen lokal untuk 2026 terpenuhi. Seandainya pembayaran jasa 2025 tepat Rp5 miliar dan kriteria lain tidak terpenuhi, kewajiban format TP Doc 2026 tidak timbul. Namun, harga jasa 2026 tetap harus wajar.
TP Doc yang baik tidak berhenti pada pernyataan "biayanya Rp8 miliar". Untuk transaksi jasa, Pasal 13 ayat (1) PMK 172/2023 mewajibkan tahapan pendahuluan sebelum menguji harganya:
- Jasa benar-benar diberikan dan diterima
- Jasa dibutuhkan oleh penerima
- Jasa memberi manfaat ekonomis bagi penerima
- Bukan aktivitas untuk kepentingan pemegang saham (shareholder activity)
- Bukan manfaat yang timbul hanya karena menjadi anggota grup (passive association)
- Bukan duplikasi kegiatan yang sudah dilakukan sendiri
- Bukan jasa yang manfaatnya hanya insidental
- Untuk jasa siaga (on-call): tidak dapat segera diperoleh dari pihak independen tanpa kontrak siaga
Lolos tahapan pendahuluan baru membuka pintu ke analisis kesebandingan dan pemilihan metode. Jika gagal, transaksi dianggap tidak memenuhi PKKU.
Bukti yang dibutuhkan antara lain kontrak, laporan kerja, korespondensi, notulen, dan dasar alokasi biaya. Analisis juga harus menguraikan fungsi, aset, dan risiko masing-masing pihak; alasan metode yang dipilih; serta perbandingan dengan pembanding yang relevan. Jika bukti hanya faktur dan kontrak umum, keberadaan biaya belum tentu membuktikan manfaat jasa ataupun kewajaran harganya.
Analisis yang rapi menghubungkan kejadian bisnis, angka akuntansi, metode harga transfer, dan pelaporan pajak. Contoh ini ilustratif; kesimpulan pajak yang nyata bergantung pada fakta transaksi dan analisis lengkap.
Lima Langkah Praktis Menyiapkan TP Doc
- PetakanPihak afiliasi, jenis transaksi, dan nilainya dari laporan keuangan, buku besar, dan kontrak.
- Uji kewajibanBandingkan data tahun sebelumnya dengan ambang dokumen induk/lokal; uji CbCR di tingkat grup.
- KarakterisasiFungsi, aset, dan risiko sesuai perilaku nyata, sebelum memilih metode.
- Bukti berjalanKebijakan harga dan dokumen pendukung dipelihara sepanjang tahun.
- SelaraskanTP Doc, ikhtisar, laporan keuangan, dan SPT menggambarkan transaksi yang sama.
Pertama, petakan seluruh hubungan istimewa dan transaksi afiliasi. Cocokkan daftar pihak berelasi dalam laporan keuangan dengan buku besar, kontrak, pembayaran, dan formulir pajak. Telusuri setiap selisih antarsumber data. Pihak berelasi menurut PSAK 224 tidak selalu sama persis dengan pihak yang mempunyai hubungan istimewa menurut ketentuan pajak, misalnya kepemilikan paling rendah 25% dalam PMK 172/2023.
Kedua, uji kewajiban dokumentasi per tahun. Gunakan angka peredaran bruto dan transaksi afiliasi tahun sebelumnya untuk menentukan apakah ambang dokumen induk dan dokumen lokal tercapai. Uji kewajiban CbCR secara terpisah pada tingkat grup, dan jangan lupa notifikasi.
Ketiga, pahami transaksi sebelum memilih metode. Karakterisasi fungsi, aset, dan risiko perlu sesuai dengan perilaku nyata. PMK 172/2023 menyediakan beberapa metode, antara lain perbandingan harga antara pihak independen (CUP), harga penjualan kembali, biaya plus, pembagian laba, dan laba bersih transaksional (TNMM). Metode yang tampak tepat di atas kertas dapat gagal bila asumsi bisnisnya keliru.
Keempat, siapkan bukti secara berjalan. Pasal 17 ayat (1) menghendaki dokumen induk dan dokumen lokal diselenggarakan berdasarkan data dan informasi yang tersedia saat transaksi afiliasi dilakukan. Karena itu, kebijakan harga dan dokumen pendukung sebaiknya dipelihara sepanjang tahun, bukan direkonstruksi setelahnya.
Kelima, telaah konsistensi sebelum SPT disampaikan. Pastikan TP Doc, ikhtisar, laporan keuangan, dan SPT menggambarkan transaksi yang sama. Untuk usaha dengan beberapa kegiatan yang karakteristiknya berbeda, dokumen lokal disajikan per segmen (Pasal 30). Jika ada permintaan penjelasan dari kantor pajak, konsistensi ini memudahkan tanggapan; lihat juga cara menanggapi SP2DK.
Kesimpulan
TP Doc yang kuat bukan dokumen tebal yang sekadar menyatakan harga sudah wajar. TP Doc adalah rangkaian bukti yang menjelaskan mengapa transaksi afiliasi masuk akal secara bisnis dan bagaimana harganya diuji. Mulailah dari pemetaan transaksi dan kewajiban, lalu bangun dokumentasi selagi informasinya masih tersedia. Bagi grup usaha, tenggat notifikasi dan CbCR tahun pajak 2025 pada 31 Desember 2026 adalah titik periksa terdekat. Ketika pemeriksaan datang, kualitas argumen akan lebih penting daripada jumlah halaman.
Perencanaan pajak dan harga transfer saling terkait; baca juga Tax Planning yang Tahan Uji. Butuh pendampingan? Lihat layanan Konsultasi Pajak.
Referensi Resmi
- DJP: PMK 172 Tahun 2023 tentang Penerapan Prinsip Kewajaran dan Kelaziman Usaha dalam Transaksi yang Dipengaruhi Hubungan Istimewa
- JDIH Kemenkeu: Salinan PMK 172 Tahun 2023 (PDF)
- DJP: Laporan per Negara (CbCR) dan Notifikasi
Artikel ini merupakan informasi umum berdasarkan PMK 172/2023, bukan penilaian kewajaran transaksi atau nasihat pajak untuk perusahaan tertentu. Ketentuan dan status aturan perlu diperiksa kembali sebelum diterapkan pada tahun pajak tertentu.