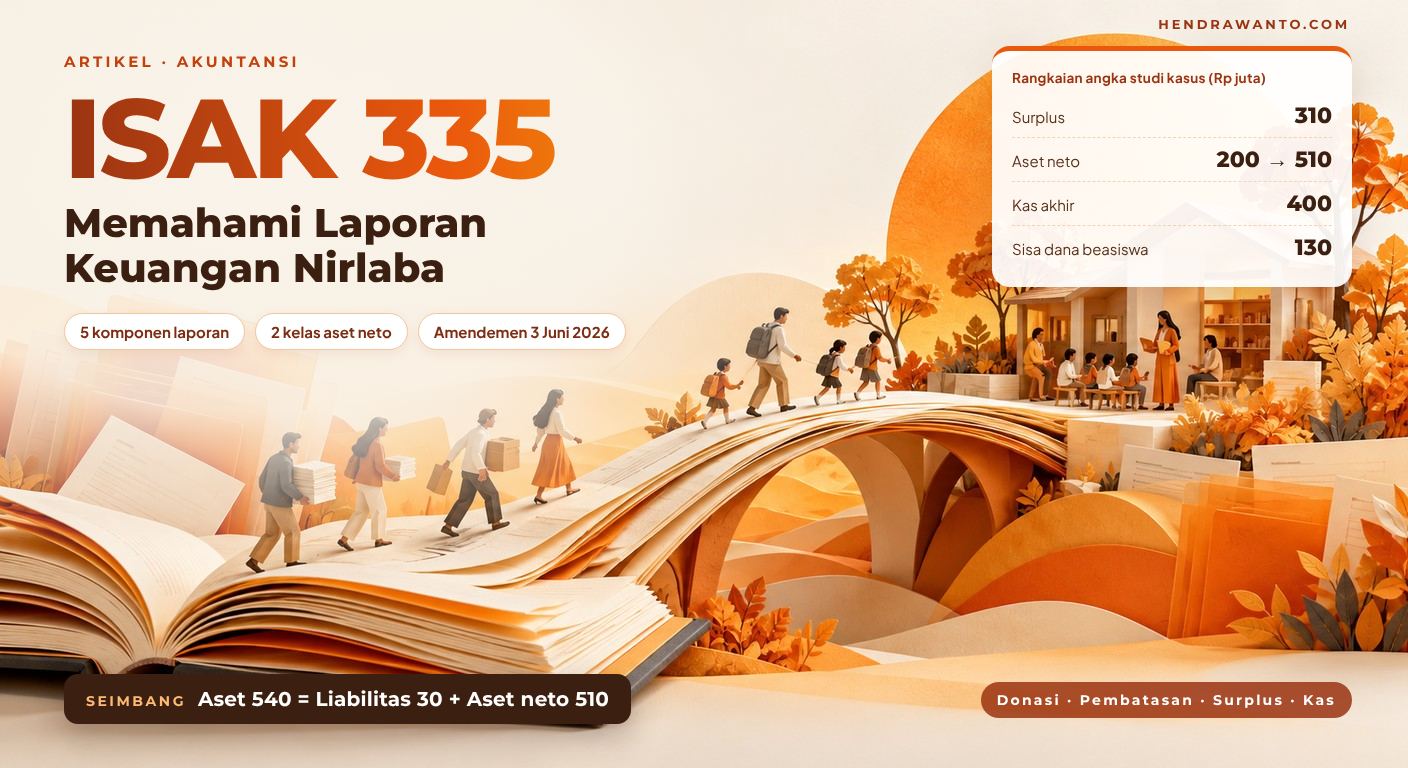
Organisasi nirlaba perlu menjelaskan apa yang terjadi atas sumber daya yang dipercayakan kepadanya. Donatur ingin mengetahui penggunaan bantuan, pengurus membutuhkan gambaran kemampuan membayar kewajiban, dan pengawas perlu menilai apakah dana digunakan sesuai tujuannya. Artikel ini menghubungkan donasi, pembatasan dana, surplus, dan kas melalui satu studi kasus yang angkanya dapat ditelusuri dari awal sampai akhir.
01 Memahami Fungsi ISAK 335
Buku kas membantu mencatat penerimaan dan pembayaran, tetapi laporan keuangan juga perlu menjelaskan aset, utang, dan perubahan kekayaan bersih organisasi. ISAK 335 Penyajian Laporan Keuangan Entitas Berorientasi Nonlaba merupakan interpretasi atas ketentuan penyajian dalam standar penyajian laporan keuangan. Pokok pengaturannya adalah penyesuaian deskripsi pos dan nama laporan agar mencerminkan karakter organisasi nonlaba. Pengakuan serta pengukuran transaksi tetap mengikuti standar lain dalam kerangka yang digunakan entitas.
Sebuah yayasan pendidikan dapat memperoleh surplus dari pelatihan. Keberadaan surplus itu tidak mengubah tujuan sosialnya. Yang perlu diperiksa adalah bagaimana kegiatan dijalankan, bagaimana surplus digunakan, dan ketentuan apa yang melekat pada sumber dananya. Organisasi tidak cukup dinilai dari satu angka surplus atau saldo bank.
Hubungan PSAK 45, ISAK 35, dan ISAK 335
DSAK IAI mengesahkan ISAK 35 dan PPSAK 13 pada 11 April 2019. ISAK 35 berlaku untuk periode tahun buku yang dimulai pada atau setelah 1 Januari 2020, bersamaan dengan pencabutan PSAK 45 tentang Pelaporan Keuangan Entitas Nirlaba melalui PPSAK 13. Dalam perubahan penomoran SAK yang efektif 1 Januari 2024, ISAK 35 menjadi ISAK 335. Perubahan nomor ini berbeda dari amendemen substansi yang disahkan pada Juni 2026 (lihat bagian 09). IAI juga menegaskan bahwa contoh ilustratif dan dasar kesimpulan bukan bagian dari ketentuan interpretasi.
02 Menentukan Kerangka Pelaporan yang Sesuai
Kerangka pelaporan ditetapkan sebelum memilih contoh format. Artikel ini memakai SAK Indonesia untuk ilustrasi laporan 2026, dengan asumsi entitas belum menerapkan PSAK 118 lebih awal. Organisasi yang memakai SAK Indonesia untuk Entitas Privat (SAK EP) mengikuti ketentuan dalam kerangka tersebut. SAK EP berlaku efektif sejak 1 Januari 2025 dan menggantikan SAK ETAP; kelayakan penggunaannya dinilai dari karakter entitas dan ketentuan otoritas terkait. Lihat juga SAK Entitas Privat: Peta Transisi dari SAK ETAP.
Yayasan atau perkumpulan sosial dapat menjadi konteks penerapan. Organisasi yang mengelola zakat, infak, wakaf, dana pemerintah, atau transaksi khusus lain juga perlu memeriksa standar dan ketentuan sektoral yang relevan. Bentuk hukum atau label nirlaba tidak cukup untuk menentukan seluruh perlakuan akuntansinya.
03 Membaca Aset Neto dan Pembatasan Donasi
Aset neto adalah selisih antara total aset dan total liabilitas. Untuk membantu pembaca menilai penggunaan sumber daya, ilustrasi dalam artikel ini membedakan aset neto tanpa pembatasan dari pemberi sumber daya dan aset neto dengan pembatasan dari pemberi sumber daya. Pembatasan yang telah berakhir atau telah dipenuhi menimbulkan reklasifikasi antarkelas aset neto.
| Keadaan | Analisis yang diperlukan |
|---|---|
| Donatur memberikan bantuan untuk kegiatan umum yayasan. | Disajikan tanpa pembatasan karena tidak ada tujuan atau waktu penggunaan yang ditetapkan donatur. |
| Donatur menetapkan bantuan hanya untuk beasiswa siswa. | Penggunaan dana ditelusuri terhadap ketentuan beasiswa. Saldo yang pembatasannya belum terpenuhi dipisahkan dalam rincian aset neto. |
| Pengurus menyisihkan dana umum untuk rencana renovasi. | Keputusan internal diidentifikasi tersendiri. Penetapan oleh pengurus tidak sama dengan pembatasan dari donatur. |
| Perjanjian mengharuskan pengembalian dana jika persyaratan tertentu gagal dipenuhi. | Periksa substansi perjanjian dan standar pengakuan yang berlaku. Penilaiannya bisa menyangkut liabilitas atau waktu pengakuan penghasilan, sehingga tidak selesai dengan label "aset neto dengan pembatasan". |
Pada contoh beasiswa di bawah, bantuan telah memenuhi dasar pengakuan sebagai penghasilan. Perjanjiannya hanya membatasi tujuan penggunaan dan memperbolehkan sisa dana dibawa ke tahun berikutnya; tidak ada kewajiban mengembalikan saldo pada akhir 2026. Perjanjian dengan isi berbeda perlu dianalisis kembali.
Pelepasan pembatasan tidak menambah total aset neto. Reklasifikasi mengurangi satu kelas dan menambah kelas lain dengan jumlah yang sama. Penerimaan donasi, pembayaran beban program, dan pelepasan pembatasan adalah tiga kejadian berbeda yang perlu dipisahkan agar penghasilan tidak dihitung dua kali.
50 + 300 − 220 = 130
04 Lima Komponen Laporan yang Dibaca Bersama
Contoh ilustratif ISAK 335 mencakup laporan posisi keuangan, laporan penghasilan komprehensif, laporan perubahan aset neto, laporan arus kas, dan catatan atas laporan keuangan. Masing-masing menjawab pertanyaan yang berbeda, dan angkanya saling mengunci.
| Komponen | Pertanyaan pembaca | Angka contoh 2026 |
|---|---|---|
| Laporan posisi keuangan | Apa yang dimiliki dan apa yang masih harus dibayar? | Aset 540; liabilitas 30; aset neto 510. |
| Laporan penghasilan komprehensif | Berapa penghasilan dan beban selama periode? | Penghasilan 750; beban 440; surplus 310. |
| Laporan perubahan aset neto | Bagaimana saldo setiap kelas aset neto berubah? | Tanpa pembatasan 380; dengan pembatasan 130. |
| Laporan arus kas | Mengapa kas bertambah atau berkurang? | Arus operasi 340; pembelian aset tetap 60. |
| Catatan atas laporan keuangan | Apa dasar, rincian, dan asumsi di balik angka? | Rincian beasiswa, aset tetap, dan beban. |
05 Studi Kasus Yayasan Cahaya Pendidikan
Seluruh nama dan angka berikut fiktif. Laporan merupakan simulasi tahun penuh yang berakhir 31 Desember 2026 dengan pembanding 2025. Ini contoh pendidikan yang disederhanakan, bukan laporan aktual atau pernyataan kepatuhan lengkap terhadap SAK. Tahun 2025 diasumsikan sebagai tahun pertama kegiatan dengan seluruh saldo awal nol.
Yayasan memberikan beasiswa dan pelatihan. Pada awal 2026, yayasan memiliki kas 120, aset tetap neto 100, dan utang operasional 20. Aset netonya 200, terdiri atas 150 tanpa pembatasan dan 50 dengan pembatasan untuk beasiswa. Semua angka dalam juta rupiah; angka 400 berarti Rp400.000.000.
| Transaksi dan kondisi selama 2026 | Jumlah |
|---|---|
| Donasi umum diterima tunai | 400 |
| Donasi beasiswa diterima tunai | 300 |
| Pendapatan pelatihan diterima tunai | 50 |
| Beasiswa disalurkan dan memenuhi ketentuan donatur | 220 |
| Beban pelatihan dibayar tunai | 100 |
| Beban umum dan administrasi selain penyusutan | 80 |
| Beban penggalangan dana dibayar tunai | 20 |
| Penyusutan peralatan | 20 |
| Pembelian peralatan baru secara tunai | 60 |
| Utang operasional pada akhir tahun | 30 |
Utang awal 20 dilunasi selama tahun berjalan dan utang akhir 30 berasal dari beban administrasi 2026. Karena itu, pembayaran administrasi adalah 20 + 80 − 30 = 70. Tidak ada piutang, persediaan, pinjaman, bunga, transaksi pajak penghasilan, atau penghasilan komprehensif lain. Ketiadaan transaksi pajak adalah penyederhanaan contoh, bukan kesimpulan bahwa entitas nirlaba bebas pajak.
A. Laporan posisi keuangan
Yayasan Cahaya Pendidikan · 31 Desember 2026 dan 2025 · Dalam juta rupiah
| Uraian | 2026 | 2025 |
|---|---|---|
| ASET | ||
| Kas dan bank | 400 | 120 |
| Aset tetap pada biaya perolehan | 180 | 120 |
| Akumulasi penyusutan | (40) | (20) |
| Aset tetap neto | 140 | 100 |
| Total aset | 540 | 220 |
| LIABILITAS DAN ASET NETO | ||
| Utang operasional jangka pendek | 30 | 20 |
| Aset neto tanpa pembatasan dari pemberi sumber daya | 380 | 150 |
| Aset neto dengan pembatasan dari pemberi sumber daya | 130 | 50 |
| Total aset neto | 510 | 200 |
| Total liabilitas dan aset neto | 540 | 220 |
Persamaan dasarnya terpenuhi: 540 = 30 + 510. Kas 400 tidak sama dengan aset neto 510; selisih 110 berasal dari aset tetap neto 140 dikurangi utang 30.
B. Laporan penghasilan komprehensif
Untuk tahun yang berakhir 31 Desember · Dalam juta rupiah
| Uraian | 2026 | 2025 |
|---|---|---|
| PENGHASILAN | ||
| Donasi umum | 400 | 350 |
| Donasi beasiswa | 300 | 200 |
| Pendapatan pelatihan | 50 | 50 |
| Total penghasilan | 750 | 600 |
| BEBAN MENURUT FUNGSI | ||
| Program beasiswa | (220) | (150) |
| Program pelatihan | (100) | (100) |
| Umum dan administrasi termasuk penyusutan | (100) | (120) |
| Penggalangan dana | (20) | (30) |
| Total beban | (440) | (400) |
| Surplus tahun berjalan | 310 | 200 |
| Penghasilan komprehensif lain | 0 | 0 |
| Total penghasilan komprehensif | 310 | 200 |
Format kolom tunggal ini menunjukkan total penghasilan dan beban; perubahan menurut kelas aset neto dijelaskan pada laporan berikutnya. Surplus 310 berarti penghasilan melebihi beban periode ini, tetapi kemampuan membelanjakan kas tetap memerlukan pemeriksaan pembatasan dan kewajiban.
C. Laporan perubahan aset neto
Pergerakan saldo 2025 dan 2026 · Dalam juta rupiah
| Uraian | Tanpa pembatasan | Dengan pembatasan | Total |
|---|---|---|---|
| Saldo 1 Januari 2025 | 0 | 0 | 0 |
| Penghasilan 2025 | 400 | 200 | 600 |
| Beban 2025 | (400) | 0 | (400) |
| Pelepasan pembatasan beasiswa 2025 | 150 | (150) | 0 |
| Saldo 31 Desember 2025 | 150 | 50 | 200 |
| Penghasilan 2026 | 450 | 300 | 750 |
| Beban 2026 | (440) | 0 | (440) |
| Pelepasan pembatasan beasiswa 2026 | 220 | (220) | 0 |
| Saldo 31 Desember 2026 | 380 | 130 | 510 |
Dalam kebijakan ilustrasi ini, seluruh beban disajikan pada kelas tanpa pembatasan dan pelepasan pembatasan ditampilkan sebagai mutasi antarkelas. Aset neto tanpa pembatasan: 150 + 450 − 440 + 220 = 380. Aset neto dengan pembatasan: 50 + 300 − 220 = 130. Totalnya 510, sama dengan laporan posisi keuangan.
D. Laporan arus kas metode langsung
Untuk tahun yang berakhir 31 Desember · Dalam juta rupiah
| Uraian | 2026 | 2025 |
|---|---|---|
| AKTIVITAS OPERASI | ||
| Penerimaan donasi | 700 | 550 |
| Penerimaan pelatihan | 50 | 50 |
| Pembayaran beasiswa | (220) | (150) |
| Pembayaran program pelatihan | (100) | (100) |
| Pembayaran umum dan administrasi | (70) | (80) |
| Pembayaran penggalangan dana | (20) | (30) |
| Kas neto dari aktivitas operasi | 340 | 240 |
| AKTIVITAS INVESTASI | ||
| Pembelian aset tetap | (60) | (120) |
| AKTIVITAS PENDANAAN | ||
| Arus kas pendanaan | 0 | 0 |
| Kenaikan neto kas | 280 | 120 |
| Kas awal tahun | 120 | 0 |
| Kas akhir tahun | 400 | 120 |
Donasi beasiswa dalam contoh dipakai untuk program operasional sehingga arus kasnya masuk aktivitas operasi. Reklasifikasi aset neto 220 tidak muncul sebagai penerimaan atau pengeluaran kas. Untuk donasi dengan karakter berbeda, misalnya pembatasan untuk investasi jangka panjang, klasifikasi arus kas perlu ditelaah sesuai ketentuannya.
Rekonsiliasi 2026 juga dapat ditelusuri dari surplus 310 + penyusutan 20 + kenaikan utang 10 = kas operasi 340. Setelah pembelian aset tetap 60, kas bertambah 280; ditambah kas awal 120, saldo akhir menjadi 400.
E. Contoh catatan atas laporan keuangan
Dasar penyusunan. Contoh memakai basis akrual dan biaya historis; arus kas disajikan dengan metode langsung; tidak ada penghasilan komprehensif lain. Dalam laporan nyata, identitas kerangka pelaporan, kebijakan material, estimasi, dan pengungkapan lain perlu dilengkapi sesuai keadaan entitas.
Donasi beasiswa. Saldo awal 50 ditambah penerimaan 300 menghasilkan sumber daya beasiswa 350. Penyaluran 220 telah memenuhi ketentuan donatur sehingga jumlah yang sama dilepaskan dari pembatasan. Sisa 130 tetap untuk beasiswa periode berikutnya dan seluruhnya berbentuk kas yang termasuk dalam kas dan bank 400.
Aset tetap. Peralatan awal memiliki biaya perolehan 120 dan akumulasi penyusutan 20. Penyusutan 2026 sebesar 20 menambah akumulasi menjadi 40. Peralatan baru 60 masih dalam instalasi pada akhir tahun dan belum siap digunakan, sehingga dalam asumsi contoh penyusutannya belum dimulai. Nilai tercatat akhir: 120 + 60 − 40 = 140.
Beban menurut sifat dan fungsi. Contoh mengalokasikan seluruh penyusutan ke administrasi karena peralatan yang telah digunakan mendukung fungsi tersebut. Dalam praktik, alokasi mengikuti penggunaan aset dengan dasar yang dapat dijelaskan.
| Sifat beban 2026 | Beasiswa | Pelatihan | Administrasi | Penggalangan | Total |
|---|---|---|---|---|---|
| Bantuan beasiswa | 220 | 0 | 0 | 0 | 220 |
| Biaya kegiatan pelatihan | 0 | 100 | 0 | 0 | 100 |
| Beban operasional lainnya | 0 | 0 | 80 | 20 | 100 |
| Penyusutan | 0 | 0 | 20 | 0 | 20 |
| Total | 220 | 100 | 100 | 20 | 440 |
Catatan nyata juga perlu menjelaskan informasi material yang tidak ada dalam simulasi, seperti pihak berelasi, komitmen, risiko likuiditas, keberlangsungan kegiatan, dan peristiwa setelah periode pelaporan bila relevan. Format lima komponen belum dengan sendirinya membuktikan kelengkapan pengungkapan.
06 Contoh Pencatatan Transaksi Utama
Jurnal berikut memperlihatkan logika studi kasus 2026 dalam juta rupiah. Nama akun dapat disesuaikan dengan bagan akun yayasan; penghasilan dan beban ditutup ke kelas aset neto sesuai kebijakan ilustrasi.
| Transaksi | Debit | Kredit |
|---|---|---|
| Donasi umum diterima | Kas 400 | Penghasilan donasi umum 400 |
| Donasi beasiswa diterima | Kas 300 | Penghasilan donasi dengan pembatasan 300 |
| Pendapatan pelatihan diterima | Kas 50 | Pendapatan pelatihan 50 |
| Beasiswa disalurkan | Beban beasiswa 220 | Kas 220 |
| Pembatasan beasiswa terpenuhi | Aset neto dengan pembatasan 220 | Aset neto tanpa pembatasan 220 |
| Beban pelatihan dibayar | Beban pelatihan 100 | Kas 100 |
| Beban administrasi 2026 selain penyusutan | Beban administrasi 80 | Kas 50; Utang operasional 30 |
| Utang awal dilunasi | Utang operasional 20 | Kas 20 |
| Penggalangan dana dibayar | Beban penggalangan dana 20 | Kas 20 |
| Peralatan dalam instalasi dibeli | Aset tetap dalam penyelesaian 60 | Kas 60 |
| Penyusutan diakui | Beban penyusutan 20 | Akumulasi penyusutan 20 |
Jurnal pelepasan pembatasan adalah reklasifikasi. Jika sistem memakai akun perantara untuk memudahkan penyajian, pastikan total penghasilan tidak kembali bertambah 220. Pembayaran administrasi 70 pada arus kas berasal dari dua jurnal: pembayaran beban tahun berjalan 50 dan pelunasan utang awal 20.
07 Uji Sendiri Hubungan Antarlaporan
Pilih nilai penyaluran beasiswa. Dalam eksperimen ini setiap penyaluran langsung memenuhi ketentuan donatur, seluruhnya dibayar tunai, dan transaksi lain tetap. Tabel studi kasus tetap memakai penyaluran 220.
- Kas akhir
- Rp620 juta
- Aset neto dengan pembatasan
- Rp350 juta
- Aset neto tanpa pembatasan
- Rp380 juta
- Total aset neto
- Rp730 juta
Aset 760 = Liabilitas 30 + Aset neto 730 SEIMBANG
- Kas akhir
- Rp510 juta
- Aset neto dengan pembatasan
- Rp240 juta
- Aset neto tanpa pembatasan
- Rp380 juta
- Total aset neto
- Rp620 juta
Aset 650 = Liabilitas 30 + Aset neto 620 SEIMBANG
- Kas akhir
- Rp400 juta
- Aset neto dengan pembatasan
- Rp130 juta
- Aset neto tanpa pembatasan
- Rp380 juta
- Total aset neto
- Rp510 juta
Aset 540 = Liabilitas 30 + Aset neto 510 SEIMBANG
- Kas akhir
- Rp270 juta
- Aset neto dengan pembatasan
- Rp0
- Aset neto tanpa pembatasan
- Rp380 juta
- Total aset neto
- Rp380 juta
Aset 410 = Liabilitas 30 + Aset neto 380 SEIMBANG
08 Kesalahan yang Perlu Dicegah Pengurus
Pengurus sebaiknya memelihara register perjanjian donasi, rincian saldo per program, rekonsiliasi bank, daftar aset tetap, dan dokumen penerima manfaat. Penutupan buku harus menghubungkan saldo awal, penerimaan, penggunaan, pelepasan pembatasan, dan saldo akhir setiap dana. Rekonsiliasi ini memberi dasar yang kuat bagi pengawasan dan audit.
09 Pembaruan 2026 dan Persiapan Menuju 2027
- 11 Apr 2019ISAK 35 dan PPSAK 13 disahkan; PSAK 45 dicabut.
- 1 Jan 2020ISAK 35 berlaku efektif.
- 1 Jan 2024Penomoran baru: ISAK 35 menjadi ISAK 335.
- 1 Jan 2025SAK Entitas Privat berlaku, menggantikan SAK ETAP.
- 30 Apr 2026Dengar pendapat publik DE Amendemen ISAK 335.
- 3 Jun 2026DSAK IAI mengesahkan Amendemen ISAK 335 (diumumkan 22 Juni 2026).
- 1 Jan 2027PSAK 118 berlaku efektif, menggantikan PSAK 201.
DSAK IAI mengesahkan Amendemen ISAK 335 pada 3 Juni 2026, sebagaimana diumumkan IAI pada 22 Juni 2026. Amendemen ini memutakhirkan rujukan dan contoh ilustratif untuk mengakomodasi PSAK 118 bagi entitas berorientasi nonlaba yang menerapkan SAK Indonesia. Format laporan kinerja keuangan mensyaratkan subklasifikasi operasi, investasi, pendanaan, pajak penghasilan, dan operasi yang dihentikan di dalam bagian surplus atau defisit. Untuk laporan arus kas metode tidak langsung, surplus operasi menjadi titik awal. Pengumuman IAI tidak menyebut tanggal efektif amendemen; rujuk naskah final dalam SAK Online.
PSAK 118 disahkan DSAK IAI pada 28 Mei 2025, menggantikan PSAK 201, dan berlaku efektif 1 Januari 2027. Organisasi pengguna SAK Indonesia perlu menelaah pemetaan akun dan angka pembanding sebelum menyusun laporan berdasarkan ketentuan baru. Contoh 2026 di atas tidak mengasumsikan penerapan dini. Uraian PSAK 118 ada di PSAK 118: Laporan Laba Rugi Baru Mulai 2027.
Ilustrasi pemetaan dengan transaksi yang sama. Jika seluruh penghasilan dan beban kasus ini tergolong operasi, surplus operasi adalah 750 − 440 = 310. Kategori investasi dan pendanaan tidak memiliki penghasilan atau beban; pajak penghasilan dan operasi yang dihentikan juga nihil. Surplus akhir tetap 310. Pembelian peralatan 60 adalah arus kas investasi, tetapi tidak otomatis menjadi beban kategori investasi pada laporan kinerja keuangan.
Pada data sederhana ini, titik awal surplus operasi 310 menghasilkan kas operasi 340 setelah ditambah penyusutan 20 dan kenaikan utang 10. Organisasi yang memiliki hasil investasi (misalnya bunga deposito dana abadi), biaya pendanaan, atau aktivitas utama khusus membutuhkan pemetaan lebih terperinci. Angka yang sama dalam contoh ini adalah akibat asumsi transaksi, bukan bukti bahwa PSAK 118 selalu tanpa dampak.
Materi konsultasi publik IAI pada April 2026 membedakan ilustrasi untuk SAK Indonesia dan SAK Entitas Privat. Materi tersebut berstatus draf saat diterbitkan; pelaksanaan amendemen dan transisinya harus merujuk naskah final.
10 Menilai Laporan melalui Hubungan Antarangka
Laporan yayasan dalam contoh dapat ditelusuri dari penghasilan 750 dan beban 440 menuju surplus 310. Aset neto awal 200 meningkat menjadi 510. Pada saat yang sama, kas akhir 400 dijelaskan oleh kas awal 120, kas operasi 340, dan pembelian aset tetap 60. Sisa pembatasan beasiswa 130 tercermin dalam rincian aset neto dan kas.
Hubungan itu memberi pembaca dasar untuk menilai kemampuan organisasi memenuhi kewajiban sekaligus menjalankan program. Pengurus perlu menjaga bukti di balik angka dan ketentuan pemberi dana, sehingga transparansi laporan dapat diuji kembali melalui catatan akuntansi.
Butuh pendampingan menyusun laporan keuangan yayasan atau audit laporan keuangan organisasi nirlaba? Lihat layanan Akuntansi & SAK dan Audit Laporan Keuangan, atau minta proposal melalui halaman Proposal.
Referensi Resmi
- IAI: Pengesahan ISAK 35, Amendemen PSAK 1, Penyesuaian Tahunan PSAK 1, dan PPSAK 13 (26 April 2019)
- DSAK IAI: Discussion Paper Post-Implementation Review ISAK 335 (2025) — dokumen konsultasi, bukan standar final
- IAI: Komparasi Perubahan Penomoran PSAK dan ISAK
- IAI: Tentang SAK Entitas Privat
- IAI: Pengesahan Amendemen ISAK 335 (22 Juni 2026)
- IAI: Pengesahan PSAK 118 Penyajian dan Pengungkapan dalam Laporan Keuangan
- DSAK IAI: Materi Dengar Pendapat Publik DE Amendemen ISAK 335 (30 April 2026)
- IAI: SAK Online — naskah final standar
Artikel ini bersifat edukatif dan bukan opini akuntansi atau audit untuk entitas tertentu. Seluruh nama dan angka studi kasus fiktif serta dibuat khusus untuk artikel ini, tidak menyalin angka atau tabel ilustratif IAI. Penerapan nyata perlu merujuk naskah final ISAK 335 dan amendemennya, kerangka pelaporan yang dipakai entitas, serta ketentuan sektoral.