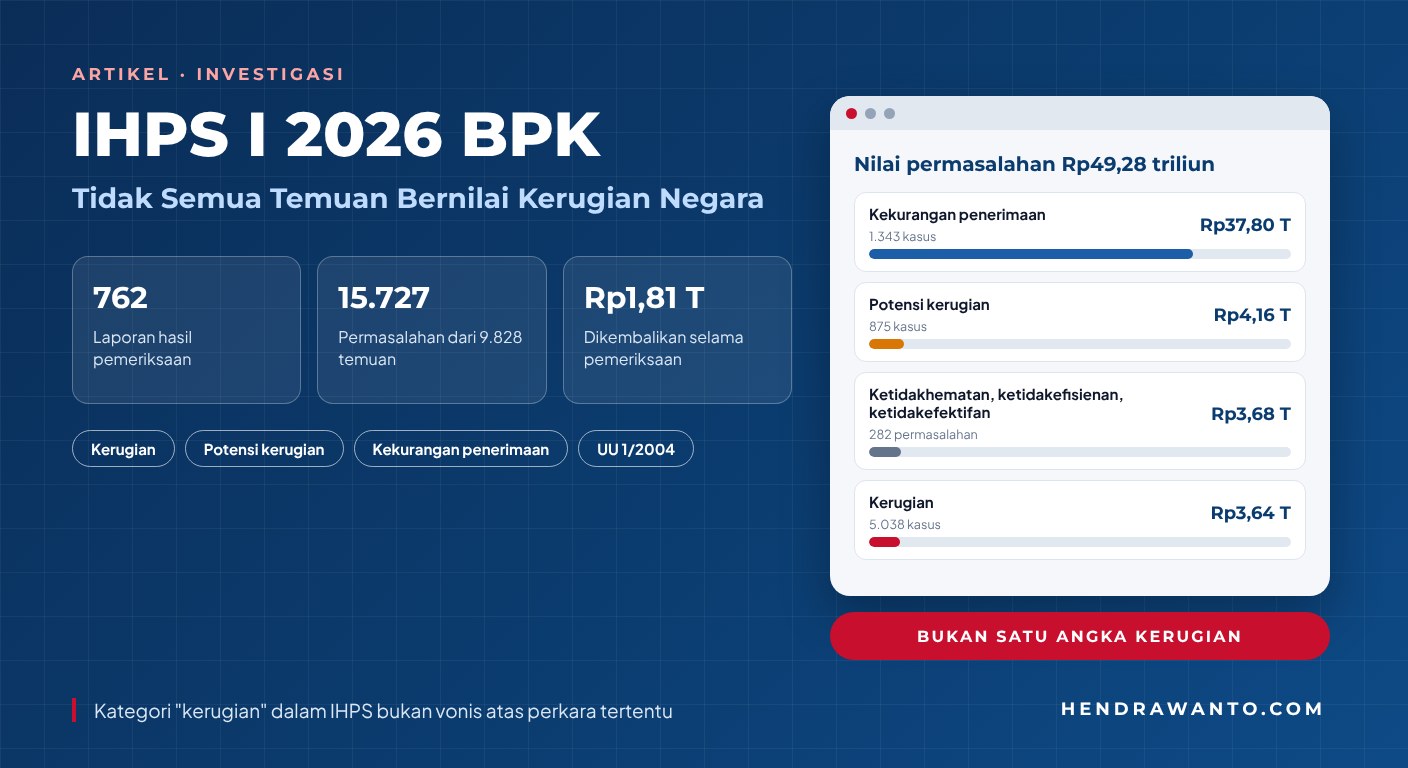
Satu angka besar dalam hasil pemeriksaan mudah menjadi judul berita. Namun, angka agregat tidak selalu bermakna sama dengan kerugian negara yang sudah terjadi. Ketika Badan Pemeriksa Keuangan (BPK) menyerahkan Ikhtisar Hasil Pemeriksaan Semester (IHPS) I Tahun 2026 kepada DPR pada 6 Oktober 2026, BPK menyebut nilai permasalahan Rp49,28 triliun. Angka ini penting, tetapi membacanya dengan tepat memerlukan pemisahan jenis permasalahan yang membentuknya.
Siaran pers BPK menyebut nilai tersebut mencakup kerugian, potensi kerugian, kekurangan penerimaan, serta ketidakhematan, ketidakefisienan, dan ketidakefektifan. Karena itu, menyebut seluruh Rp49,28 triliun sebagai "uang negara yang hilang" akan menghapus perbedaan kategori yang justru dibuat oleh BPK. Artikel ini menguraikan cara membaca angka tersebut berdasarkan siaran pers BPK dan ringkasan rinci di Warta BPK (21 Oktober 2026), tanpa menarik kesimpulan mengenai perkara atau pihak tertentu.
Dari Laporan ke Rekomendasi: Satuannya Berbeda
IHPS I Tahun 2026 merangkum 762 laporan hasil pemeriksaan (LHP): 706 LHP keuangan, 20 LHP kinerja, dan 36 LHP dengan tujuan tertentu. Menurut Warta BPK, dari pemeriksaan tersebut BPK mencatat 9.828 temuan yang memuat 15.727 permasalahan dan menghasilkan 27.068 rekomendasi. Keempat angka ini bukan empat cara menyatakan hal yang sama. Sebuah laporan dapat memuat sejumlah temuan, sebuah temuan dapat memuat sejumlah permasalahan, dan tindak lanjutnya dapat memerlukan lebih dari satu rekomendasi.
- 762laporan hasil pemeriksaan706 keuangan · 20 kinerja · 36 tujuan tertentu
- 9.828temuansatu laporan dapat memuat banyak temuan
- 15.727permasalahansenilai Rp49,28 triliun
- 27.068rekomendasibisa berupa setoran, pembenahan kontrol, atau perbaikan program
Pembedaan satuan ini penting saat menilai skala masalah. Jumlah rekomendasi tidak boleh langsung disebut jumlah kasus kerugian, dan jumlah permasalahan tidak dapat dijadikan pengganti jumlah laporan atau jumlah putusan hukum. Dari 15.727 permasalahan, Warta BPK mencatat 6.097 (39%) berupa kelemahan sistem pengendalian intern, 9.348 (59%) ketidakpatuhan terhadap peraturan, dan 282 (2%) ketidakhematan, ketidakefisienan, dan ketidakefektifan. Artinya, sebagian besar permasalahan tidak dirancang untuk menghasilkan ukuran kerugian finansial yang sama.
Apa Saja Unsur Rp49,28 Triliun?
Warta BPK merinci Rp45,60 triliun permasalahan ketidakpatuhan dan Rp3,68 triliun permasalahan ketidakhematan, ketidakefisienan, serta ketidakefektifan. Di dalam ketidakpatuhan, 2.092 permasalahan berupa penyimpangan administrasi dan 7.256 permasalahan berdampak finansial. Kelompok berdampak finansial itulah yang dipisahkan lagi menjadi tiga: kerugian (5.038 kasus, Rp3,64 triliun), potensi kerugian (875 kasus, Rp4,16 triliun), dan kekurangan penerimaan (1.343 kasus, Rp37,80 triliun).
Rp37,80 + Rp4,16 + Rp3,64 = Rp45,60 T (ketidakpatuhan berdampak finansial) · + Rp3,68 T = Rp49,28 T
Kategori kerugian menunjuk hasil pemeriksaan yang diklasifikasikan BPK sebagai kerugian. Potensi kerugian menunjukkan risiko nilai yang dapat menjadi kerugian, bukan pengakuan bahwa seluruhnya sudah keluar dari kas. Kekurangan penerimaan berkaitan dengan penerimaan yang seharusnya diperoleh tetapi belum dipenuhi menurut hasil pemeriksaan; kategori ini berbeda dari pengeluaran yang merugikan. Sementara itu, ketidakhematan, ketidakefisienan, dan ketidakefektifan menilai cara sumber daya digunakan atau hasil yang dicapai.
Warta BPK juga mengelompokkan nilai menurut pengelola anggaran: pemerintah pusat 2.483 permasalahan senilai Rp3,57 triliun, pemerintah daerah 12.797 permasalahan senilai Rp2,77 triliun, serta BUMN dan badan lainnya 447 permasalahan senilai Rp42,95 triliun. Jumlah permasalahan terbanyak berada di daerah, sedangkan nilai terbesar berada pada BUMN dan badan lainnya. Ini contoh lain mengapa jumlah dan nilai tidak boleh dibaca sebagai satu ukuran.
Kerugian dalam IHPS Bukan Vonis
Secara hukum, Pasal 1 angka 22 UU Nomor 1 Tahun 2004 tentang Perbendaharaan Negara mendefinisikan kerugian negara/daerah sebagai kekurangan uang, surat berharga, dan barang yang nyata dan pasti jumlahnya akibat perbuatan melawan hukum, baik sengaja maupun lalai. Unsur "nyata dan pasti" itulah yang membedakannya dari potensi kerugian. Pembahasan lebih lanjut tersedia dalam artikel penghitungan kerugian keuangan negara setelah KUHP Nasional dan Putusan MK 66/2026.
IHPS merupakan ringkasan banyak pemeriksaan, bukan vonis atas setiap permasalahan yang dicatat. Angka kategori "kerugian" dalam IHPS tidak serta-merta membuktikan unsur tindak pidana atau menentukan siapa yang harus bertanggung jawab dalam perkara tertentu. Sebaliknya, label "potensi" tidak berarti masalahnya boleh diabaikan. Keduanya memerlukan tindak lanjut yang sesuai dengan sifat temuan dan kewenangan lembaga terkait.
Warta BPK juga menyebut dua angka yang lebih dekat ke ranah investigatif: pemeriksaan investigatif mencatat indikasi kerugian negara Rp43,49 miliar, sedangkan penghitungan kerugian negara mencatat nilai Rp2,21 triliun. Ringkasan tersebut tidak menjelaskan hubungan kedua angka itu dengan nilai permasalahan Rp49,28 triliun, sehingga keduanya sebaiknya tidak dijumlahkan atau dikurangkan dari angka agregat tanpa memeriksa IHPS lengkap. Metode penghitungan semacam itu dibahas dalam artikel prosedur audit investigasi dan cara menghitung kerugian keuangan negara.
Pengembalian Saat Pemeriksaan Bukan Seluruh Penyelesaian
Siaran pers BPK menyebut sekitar Rp1,80 triliun telah dikembalikan ke kas negara, daerah, perusahaan, atau badan lain ketika pemeriksaan masih berlangsung. Warta BPK menuliskannya sebagai penyerahan aset dan/atau penyetoran uang Rp1,81 triliun, terdiri atas pemerintah pusat Rp1,06 triliun, pemerintah daerah Rp740,93 miliar, serta BUMN dan badan lainnya Rp11,27 miliar. Selisih tampilan itu wajar karena pembulatan dan tidak perlu diperlakukan sebagai temuan baru.
Nilai pengembalian adalah informasi tentang tindak lanjut pada suatu tahap waktu, bukan definisi ulang atas seluruh permasalahan. Mengurangkan Rp1,81 triliun dari Rp49,28 triliun tidak menghasilkan "sisa kerugian", karena total permasalahan memuat jenis dampak yang tidak seragam. Perlu dicatat pula bahwa publikasi BPK lainnya menyebut angka Rp49,28 triliun dalam bingkai penyelamatan keuangan negara. Perbedaan istilah antarpublikasi ini menjadi alasan tambahan untuk selalu merujuk pada definisi dan tabel asal dalam IHPS.
Bagaimana Memakai Data Ini Secara Bertanggung Jawab?
- Sebut sumber, periode, dan satuan. "Nilai permasalahan hasil pemeriksaan IHPS I Tahun 2026" lebih akurat daripada "total kerugian negara" ketika yang dimaksud Rp49,28 triliun.
- Tunjukkan komponennya. Jangan menggabungkan kerugian, potensi kerugian, dan kekurangan penerimaan dalam satu label tunggal.
- Bedakan jumlah dan nilai. Banyaknya kasus tidak sama dengan besarnya nilai, seperti terlihat pada pemerintah daerah dibandingkan BUMN dan badan lainnya.
- Pisahkan temuan dari tindak lanjut. Nyatakan apakah suatu angka menggambarkan masalah yang teridentifikasi, tindakan yang direkomendasikan, atau pemulihan yang sudah terjadi. Lihat artikel tindak lanjut rekomendasi BPK.
- Telusuri laporan asal. Untuk entitas atau program tertentu, rujuk LHP yang mendasari ringkasan, bukan hanya statistik agregat.
BPK menegaskan bahwa tata kelola keuangan negara membutuhkan sinergi lintas sektor. Rekomendasi pun tidak hanya berkaitan dengan penyetoran uang, tetapi bisa pula menuntut pembenahan pengendalian, kepatuhan, atau efektivitas program. Bagi pembaca laporan investigatif, statistik IHPS dapat menjadi sinyal area risiko dan pertanyaan lanjutan, tetapi tidak menggantikan penelusuran bukti pada objek pemeriksaan yang spesifik. Hindari menyimpulkan motif, kesalahan individu, atau nilai perkara dari angka agregat.
Kesimpulan
IHPS I Tahun 2026 memperlihatkan besarnya pekerjaan perbaikan pengelolaan keuangan negara. Namun, Rp49,28 triliun yang disampaikan BPK adalah gabungan nilai berbagai jenis permasalahan, bukan satu angka kerugian negara yang homogen; porsi yang diklasifikasikan sebagai kerugian adalah Rp3,64 triliun. Memisahkan kategori, memahami satuan laporan–temuan–permasalahan–rekomendasi, dan membaca pengembalian sesuai tahap waktunya membantu publik menilai hasil pemeriksaan secara lebih adil dan berguna.
Butuh pendampingan untuk audit investigatif atau penghitungan kerugian negara? Lihat layanan Audit Investigatif & Kerugian Negara.
Referensi Resmi
- BPK: BPK Serahkan IHPS I 2026 kepada DPR, Soroti Isu Strategis Pengelolaan Keuangan Negara (6 Oktober 2026)
- BPK: Serahkan IHPS I Tahun 2026 kepada DPR, BPK Dorong Sinergi Perbaikan Tata Kelola
- Warta BPK: BPK Berikan 27.068 Rekomendasi dari Pemeriksaan Semester I Tahun 2026 (21 Oktober 2026)
- JDIH Kemenkeu: UU Nomor 1 Tahun 2004 tentang Perbendaharaan Negara
Artikel ini merupakan informasi umum mengenai cara membaca publikasi BPK, bukan kesimpulan audit atas entitas tertentu, penetapan kerugian dalam suatu perkara, atau nasihat hukum. Untuk keputusan atau sengketa konkret, periksa IHPS lengkap, laporan hasil pemeriksaan, dan dokumen resmi yang relevan.