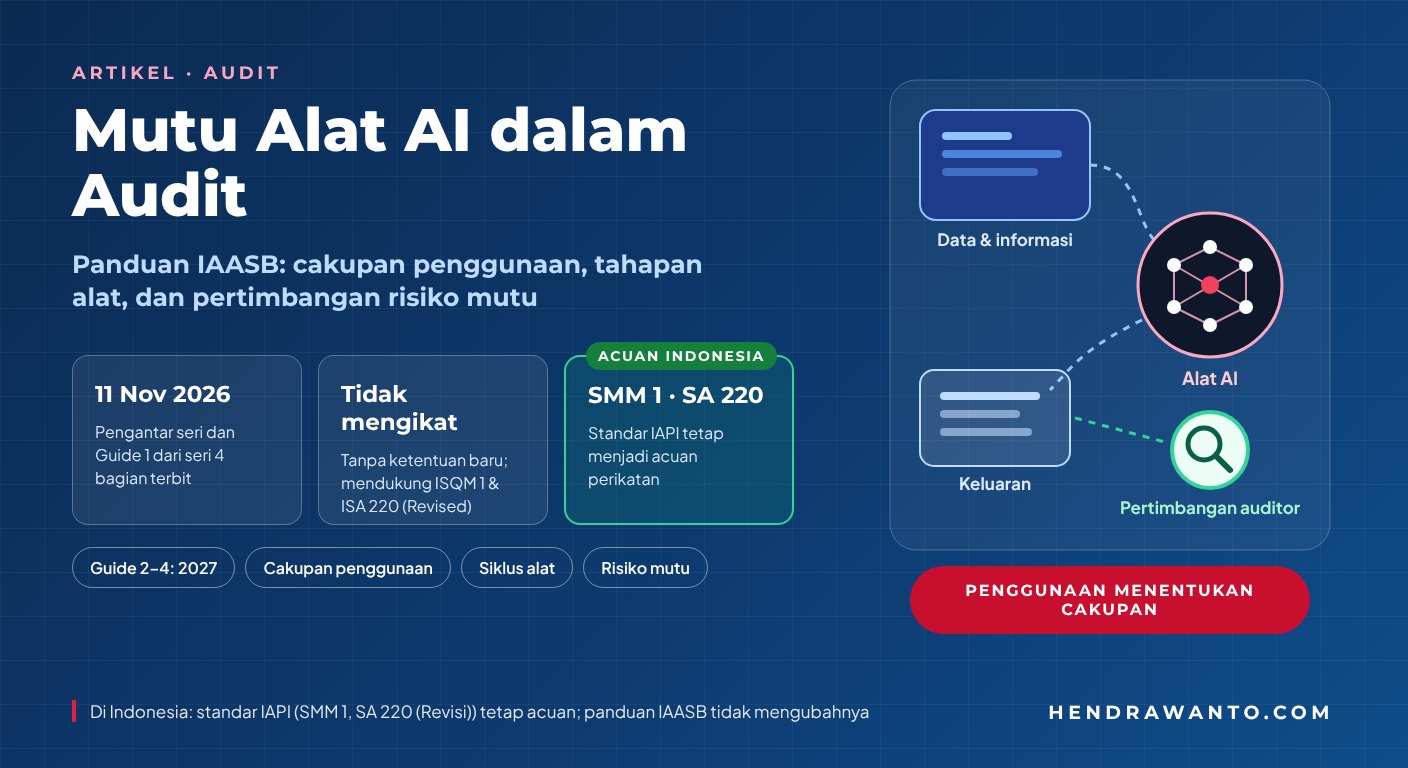
Alat kecerdasan buatan dapat membantu auditor membaca dokumen, merancang prosedur, dan menganalisis informasi. Namun, manfaat itu bergantung pada tujuan penggunaan, mutu data, serta kemampuan manusia menilai hasilnya. Pertanyaan yang sering muncul di kantor akuntan publik pun bergeser: bukan lagi "boleh atau tidak memakai AI", melainkan "bagaimana memastikan penggunaannya tetap sesuai standar manajemen mutu".
Pada 11 November 2026, International Auditing and Assurance Standards Board (IAASB) menerbitkan bagian awal seri panduan empat bagian tentang penerapan standar manajemen mutu IAASB pada alat teknologi berbasis AI. Yang tersedia sekarang adalah pengantar seri dan Guide 1: Common Conceptual Foundation. IAASB menegaskan bahwa panduan ini tidak mengikat dan tidak menambah ketentuan baru; tujuannya mendukung penerapan ISQM 1 dan ISA 220 (Revised) secara konsisten.
Apa yang Dibahas dalam Panduan Pertama?
Guide 1 menjadi landasan bagi seri yang disusun bertahap. Isinya menjelaskan apa yang dimaksud dengan alat berbasis AI dan siklus hidupnya, tanggung jawab manajemen mutu di tingkat kantor dan perikatan, serta pertimbangan dalam penilaian risiko mutu. Menurut pengumuman IAASB, bagian berikutnya dijadwalkan bertahap sepanjang 2027 dengan tetap menunggu persetujuan IAASB: Guide 2 tentang manajemen mutu tingkat kantor sebelum alat dipakai, Guide 3 tentang penggunaan dan pengawasan di tingkat perikatan, lalu edisi terpadu yang memuat Guide 4 tentang pemantauan dan remediasi setelah alat dipakai. IAASB juga menyatakan Guide 1 dapat direvisi agar selaras dengan seluruh seri. Karena itu, lebih tepat menyebutnya panduan IAASB yang tersedia saat ini, bukan standar baru atau paket panduan yang sudah final.
Poin pentingnya adalah penggunaan, bukan nama produk. Menurut Guide 1, penggunaan alat berbasis AI masuk cakupan seri bila membantu merancang atau melaksanakan prosedur perikatan untuk memperoleh bukti. Satu aplikasi serbaguna dapat masuk cakupan untuk satu tujuan, tetapi berada di luar cakupan seri untuk tujuan lain. Misalnya, ketika aplikasi membantu mengekstraksi informasi dari dokumen sumber dan menganalisisnya untuk prosedur audit, penggunaannya masuk cakupan. Jika aplikasi hanya mencatat, menata, atau merumuskan pekerjaan yang sudah dilakukan auditor, penggunaan itu berada di luar cakupan khusus seri ini.
Di luar cakupan seri bukan berarti di luar tanggung jawab mutu. Guide 1 mengingatkan bahwa penggunaan administratif yang memproses informasi rahasia tetap dapat menimbulkan risiko kerahasiaan, dan penyusunan draf dokumentasi dari pekerjaan yang telah selesai dapat memunculkan risiko ketidakakuratan dokumentasi. Jadi, pertanyaan pertama bagi kantor bukan "apakah produk ini AI?", melainkan "untuk pekerjaan apa alat ini akan dipakai dan risiko apa yang timbul dari penggunaan itu?".
Dari Kebijakan Kantor ke Pelaksanaan Perikatan
Guide 1 menghubungkan alat AI dengan sistem manajemen mutu kantor dan tanggung jawab pada perikatan. Kantor menentukan penggunaan atau kategori penggunaan yang dimaksud sebelum alat disediakan, lalu menerapkan proses penilaian risikonya untuk mengidentifikasi risiko mutu dan merancang respons. Tim perikatan menerapkan respons kantor tersebut sesuai keadaan perikatannya. Panduan menyatakan tim perikatan tidak mengulang proses penilaian risiko kantor, tetapi penggunaan baru atau perluasan penggunaan dapat memerlukan penerapan lebih lanjut proses penilaian risiko kantor.
Guide 1 membagi siklus hidup alat ke dalam tiga fase, yang masing-masing akan dibahas lebih rinci oleh panduan berikutnya:
- 1Sebelum dipakaiPerancangan, evaluasi, dan penyiapan alat oleh kantor; diakhiri keputusan untuk memakai alat.Guide 2 · dijadwalkan Jan–Feb 2027
- 2Penggunaan dalam perikatanTim perikatan memakai alat dan mengawasi keluarannya sesuai kebijakan kantor.Guide 3 · dijadwalkan Apr–Mei 2027
- 3Setelah dipakaiPemantauan, perubahan, hingga penghentian penggunaan alat.Guide 4 · edisi terpadu, dijadwalkan Jul–Agu 2027
Sebagai ilustrasi, alat yang disetujui untuk mengelompokkan dokumen belum tentu disetujui untuk mengusulkan kesimpulan audit atau mengakses kumpulan data baru. Perubahan tujuan dapat mengubah jenis informasi yang masuk ke alat, dampak kesalahan keluarannya, dan kebutuhan penelaahan oleh auditor. Ilustrasi ini merupakan penerapan analitis atas kerangka IAASB, bukan daftar penggunaan yang secara khusus diizinkan atau dilarang oleh panduan.
Dalam konteks Indonesia, halaman standar profesional Institut Akuntan Publik Indonesia (IAPI) memuat SMM 1, yang mengatur manajemen mutu bagi kantor akuntan publik yang melaksanakan perikatan audit atau reviu atas laporan keuangan, serta SA 220 (Revisi) tentang manajemen mutu untuk audit atas laporan keuangan. Rujukan IAASB pada ISQM 1 dan ISA 220 (Revised) perlu dibaca bersama standar profesi Indonesia tersebut. Penerbitan panduan IAASB tidak dengan sendirinya mengubah standar IAPI atau menciptakan kewajiban baru bagi auditor di Indonesia. Untuk konteks AI dari sisi bukti audit, lihat juga artikel Bukti Audit di Era AI: Membaca Rancangan ISA 330, 500, dan 520.
Pertanyaan Risiko yang Patut Diajukan
Guide 1 mengajak kantor menilai alat berdasarkan penggunaan yang direncanakan. Pertimbangan pertama menyangkut informasi: dari mana data berasal, siapa yang dapat mengaksesnya, di mana data diproses atau disimpan, dan apakah keluaran dapat bersandar pada informasi yang tidak lengkap, usang, atau tidak sesuai. Dalam audit, kesalahan asal data dapat merambat dari ringkasan yang tampak rapi menjadi pertimbangan yang keliru. Pengaturan kerahasiaan juga perlu dipahami sebelum informasi perikatan diberikan kepada penyedia layanan atau sistem di luar kantor.
Pertimbangan berikutnya adalah keleluasaan pengguna. Bila anggota tim dapat menulis instruksi sendiri, mengubah pengaturan, menambah sumber pengetahuan, atau membuat agen dan alur kerja otomatis, hasilnya dapat bergantung pada pilihan dan keterampilan masing-masing. Kantor perlu memahami apakah penilaian awalnya masih mencakup variasi penggunaan tersebut. Panduan tidak menyatakan bahwa setiap instruksi memerlukan izin tersendiri; ia membahas cara kantor menetapkan kategori penggunaan dan kondisi pemakaian yang sesuai.
Terakhir, pertimbangkan pengaruh keluaran dan kemungkinan untuk mengujinya. Ringkasan yang mudah dicocokkan kembali dengan dokumen sumber membawa profil risiko yang berbeda dari keluaran yang sangat memengaruhi pertimbangan profesional tetapi sulit ditelusuri. Keamanan akses yang baik saja tidak menjawab masalah keluaran yang keliru. Sebaliknya, kemudahan memeriksa hasil juga tidak menghapus risiko ketika informasi rahasia dikirim tanpa pengaturan yang dipahami kantor. Guide 1 menekankan bahwa pertimbangan ini saling terkait; panduan juga menyebut pertimbangan tersebut bukan kerangka risiko terpisah, bukan daftar lengkap, dan bukan daftar periksa wajib.
Langkah Membaca Panduan secara Tepat
Pembaca dapat mulai dengan mendeskripsikan tujuan penggunaan alat dalam satu kalimat, lalu memetakan informasi yang dipakai, siapa penggunanya, dan seberapa besar hasil alat memengaruhi prosedur serta kesimpulan. Setelah itu, cocokkan penggunaan tersebut dengan kebijakan kantor dan standar profesi yang berlaku. Bila penggunaan berubah, periksa apakah penilaian risiko dan respons sebelumnya masih memadai. Guide 1 juga mengingatkan bahwa status di luar cakupan seri tidak membuat dokumentasi perikatan menjadi kurang penting; kewajiban dokumentasi yang berlaku pada perikatan tetap berjalan.
Kesimpulan
Panduan baru IAASB membantu kantor dan auditor mengajukan pertanyaan yang lebih tepat sebelum dan selama menggunakan alat AI: untuk apa alat dipakai, data apa yang masuk, seberapa jauh hasilnya memengaruhi pekerjaan, dan bagaimana hasil itu dapat diuji? Nilai panduan ini terletak pada penerapan standar manajemen mutu yang sudah ada secara konsisten. Untuk praktik di Indonesia, jawaban akhirnya tetap bertumpu pada standar IAPI dan ketentuan yang berlaku bagi perikatan, sedangkan panduan IAASB dipakai sebagai bahan penjelas yang tidak mengikat. Bagian lanjutan seri yang dijadwalkan pada 2027 layak dipantau.
Butuh pembahasan penerapan standar audit dan manajemen mutu? Lihat layanan Audit Laporan Keuangan.
Referensi Resmi
- IAASB: IAASB Publishes First Guide on Quality Management for AI-Enabled Technological Tools (11 November 2026)
- IAASB: Applying the IAASB's Quality Management Standards to AI-Enabled Technological Tools — Guide 1: Common Conceptual Foundation (PDF)
- IAASB: Technology and the Future of Audit and Assurance
- IAPI: Standar Profesional Akuntan Publik (SMM 1, SA 220 (Revisi))
Artikel ini merupakan informasi umum, bukan penetapan kebijakan mutu untuk kantor atau penilaian atas perikatan tertentu. Periksa teks standar profesi dan panduan resmi terbaru sebelum menerapkan alat AI dalam pekerjaan audit.