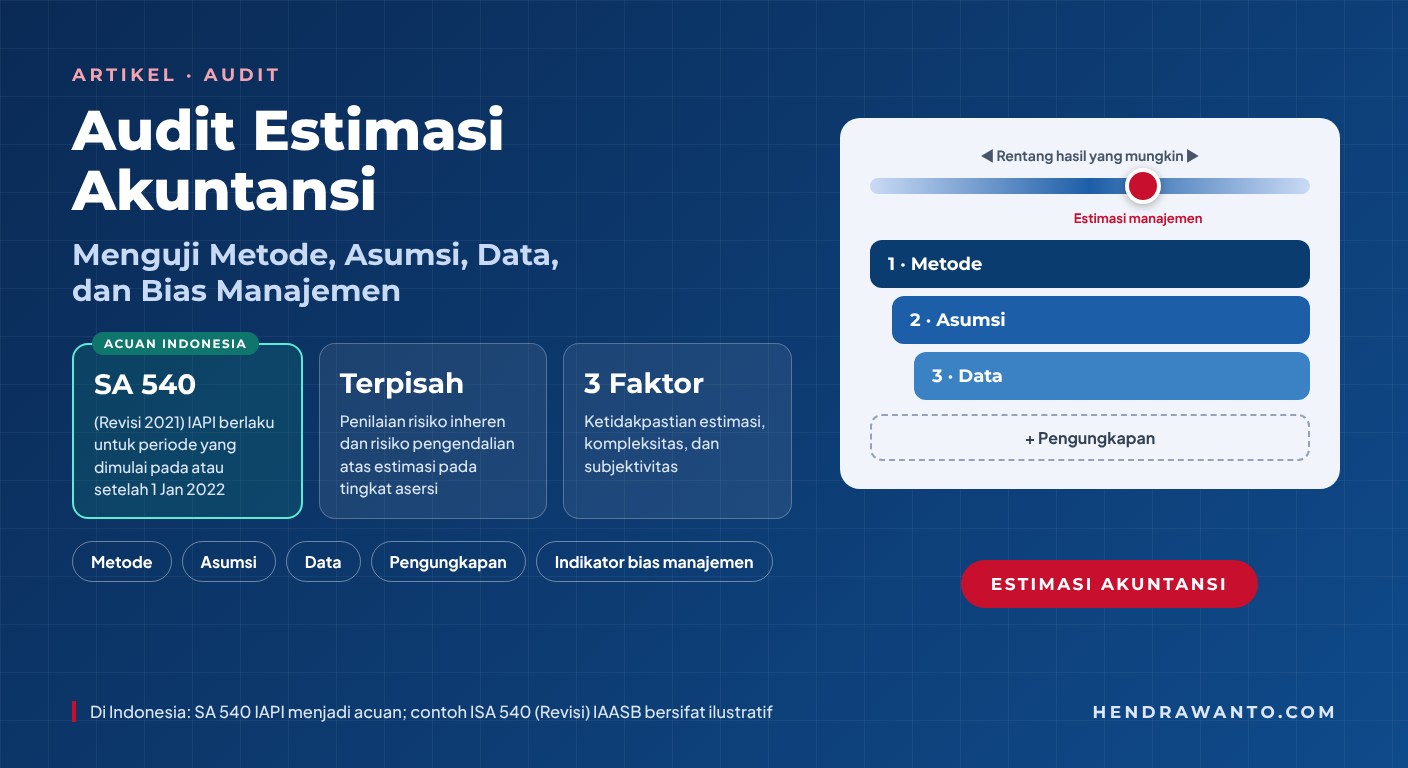
Estimasi akuntansi sering tampil sebagai satu angka pasti di laporan keuangan. Di baliknya, manajemen mungkin memilih metode, memakai data yang belum lengkap, dan membuat asumsi mengenai keadaan yang belum terjadi. Angka tersebut dapat disusun dengan cermat, tetapi tetap mengandung ketidakpastian. Bagi auditor, pertanyaannya bukan apakah hasil akhir kelak sama persis dengan estimasi hari ini, melainkan apakah estimasi dan pengungkapannya wajar menurut kerangka pelaporan keuangan yang berlaku dan didukung bukti audit yang cukup dan tepat.
Di Indonesia, halaman standar profesional IAPI mencantumkan SA 540 (Revisi 2021) "Audit atas Estimasi Akuntansi dan Pengungkapan Terkait", yang berlaku efektif untuk audit atas laporan keuangan periode yang dimulai pada atau setelah 1 Januari 2022. Ringkasan IAPI menyebut bahwa standar ini mensyaratkan penilaian risiko inheren dan penilaian risiko pengendalian yang terpisah untuk estimasi akuntansi pada tingkat asersi. Halaman yang sama juga memuat SA 540 dalam kelompok Standar Audit 2025; karena itu, pastikan edisi yang berlaku untuk periode yang diaudit.
Mengapa Angka Estimasi Perlu Dibaca Berbeda?
Sebagian pos laporan keuangan dapat ditentukan dari transaksi yang sudah selesai dan dokumen yang relatif langsung. Estimasi menuntut pertimbangan tambahan: bagaimana nilai diukur ketika hasilnya belum pasti, informasi mana yang relevan, dan kapan suatu perubahan keadaan perlu tercermin. Contoh ilustratifnya adalah penyisihan penurunan nilai persediaan atau penurunan nilai aset tetap yang memakai model. Contoh tersebut tidak berarti setiap entitas memakai model yang sama atau menghadapi tingkat risiko yang sama.
Menurut IAASB, ISA 540 (Revised) — berlaku untuk audit periode yang dimulai pada atau setelah 15 Desember 2019 — meminta auditor tidak hanya melihat ketidakpastian estimasi, tetapi juga kompleksitas, subjektivitas, dan faktor risiko inheren lainnya. Ketidakpastian berkaitan dengan rentang hasil yang mungkin. Kompleksitas dapat muncul dari model atau banyaknya masukan. Subjektivitas tampak ketika pilihan asumsi sangat bergantung pada pertimbangan manajemen. Faktor itu dapat saling berhubungan. Model yang rumit tidak otomatis keliru, tetapi auditor perlu memahami cara model bekerja dan alasan masukan tertentu dipilih.
Ketidakpastian estimasi
Seberapa lebar rentang hasil yang mungkin terjadi.
Asumsi mana yang paling menggeser hasil bila berubah?
Kompleksitas
Model, banyaknya masukan, atau sumber data yang beragam.
Apakah model diterapkan sesuai tujuan pengukuran dan datanya utuh?
Subjektivitas
Pilihan yang sangat bergantung pada pertimbangan manajemen.
Apa dasar pilihan itu, dan adakah pola yang condong ke satu arah?
Penting pula membedakan ketidakpastian dari kesalahan penyajian. Rentang hasil yang luas tidak dengan sendirinya membuktikan angka laporan keuangan salah. Sebaliknya, angka yang tampak presisi tidak menjamin bahwa metode, asumsi, dan datanya masuk akal. Penilaian auditor berfokus pada proses pembentukan estimasi, bukti yang tersedia, dan kesesuaiannya dengan persyaratan pelaporan yang berlaku.
Mulai dari Cara Manajemen Membentuk Angka
Pemeriksaan yang berguna dimulai dengan memahami tujuan estimasi dan ketentuan akuntansi yang mengaturnya. Auditor menelusuri siapa yang menyiapkan perhitungan, siapa yang meninjau, dari mana data berasal, serta alasan metode dipilih. Jika entitas mengubah metode atau asumsi dari periode sebelumnya, alasan perubahan itu perlu dipahami. Perubahan dapat mencerminkan informasi baru yang sah, tetapi juga dapat mengubah hasil secara material.
Penilaian risiko tidak dapat diganti oleh daftar prosedur yang sama untuk semua estimasi. Auditor perlu mempertimbangkan bagian mana yang paling peka terhadap kesalahan: integritas sumber data, penerapan model, asumsi ekonomi, atau kelengkapan pengungkapan. Ringkasan IAPI mengaitkan SA 540 dengan ketentuan relevan dalam SA 315 (Revisi 2021) dan SA 330 (Revisi 2021) untuk mengidentifikasi risiko serta merancang respons. Artinya, prosedur audit mengikuti risiko yang dinilai, termasuk keputusan mengenai pengendalian yang relevan.
- 1Manajemen menyusunTujuan pengukuran, metode, asumsi, dan data dipilih serta ditinjau.
- 2Auditor menilai risikoRisiko inheren dan risiko pengendalian dinilai terpisah pada tingkat asersi (SA 315).
- 3Respons & pengujianMetode, asumsi, data, dan pengungkapan diuji sesuai risiko (SA 330).
- 4EvaluasiKewajaran estimasi dan pengungkapan, kesalahan penyajian, serta indikator bias manajemen.
Sebagai ilustrasi, bila perhitungan bergantung pada data dari banyak sistem, kelengkapan dan keakuratan data menjadi penting. Bila hasil sangat peka terhadap satu asumsi, auditor perlu menilai dasar asumsi tersebut dan dampak alternatif yang masuk akal. Ini contoh cara berpikir, bukan resep prosedur wajib untuk setiap perikatan. Bukti yang dibutuhkan selalu mengikuti fakta entitas, materialitas, dan kerangka pelaporannya.
Uji Metode, Asumsi, dan Data secara Terhubung
Metode menjelaskan bagaimana informasi diubah menjadi estimasi. Auditor perlu memahami apakah metode sesuai dengan tujuan pengukuran dan diterapkan secara konsisten dengan kerangka yang berlaku. Menghitung ulang dapat menemukan kesalahan aritmetika, tetapi tidak menjawab apakah metode yang dipakai tepat. Model yang menghitung dengan benar tetap dapat menghasilkan angka yang menyesatkan apabila struktur atau penerapannya tidak sesuai.
Asumsi adalah pilihan tentang keadaan yang memengaruhi hasil. Auditor dapat membandingkannya dengan informasi internal dan eksternal yang relevan, memeriksa konsistensi antarbagian perhitungan, serta mempertimbangkan apakah pilihan manajemen memiliki dasar yang dapat dijelaskan. Auditor tidak dituntut membuat ramalan yang pasti; yang dinilai adalah kewajaran pilihan pada saat laporan disusun dan kualitas bukti yang mendukungnya.
Data merupakan fondasi kedua unsur tersebut. Auditor perlu mempertanyakan asal data, kelengkapan populasi, ketepatan periode, dan perubahan yang dilakukan sebelum data masuk ke model. Data yang dihasilkan sistem entitas tidak otomatis andal hanya karena berbentuk laporan digital. Data dari luar entitas pun perlu dibaca menurut relevansinya terhadap objek yang diukur. Menguji metode tanpa menilai data, atau menilai asumsi tanpa memahami model, mudah menghasilkan kesimpulan yang terpotong.
Contoh ilustratif IAASB yang terbit 29 Mei 2020 memuat satu estimasi sederhana (provisi penurunan nilai persediaan) dan satu estimasi kompleks (provisi penurunan nilai aset tetap). IAASB menegaskan bahwa setiap contoh hanya menggambarkan sebagian persyaratan ISA 540 (Revised) dan tidak dimaksudkan lengkap. Karena itu, contoh tersebut tidak boleh diperlakukan sebagai daftar periksa yang menggantikan pertimbangan auditor atau teks SA yang berlaku di Indonesia.
Bias Manajemen Tidak Selalu Tampak sebagai Salah Hitung
Manajemen dapat memilih titik dalam rentang estimasi yang menguntungkan hasil tertentu. Setiap keputusan masih mungkin memiliki alasan yang sah, sehingga auditor perlu melihat pola dan dasar pilihan tersebut, bukan langsung menyimpulkan adanya kecurangan. Menurut ringkasan IAPI, SA 540 secara khusus memuat ketentuan tentang indikator kemungkinan bias manajemen dan pengevaluasian kesalahan penyajian pada estimasi akuntansi.
Indikator dapat muncul ketika asumsi optimistis dipakai berulang tanpa dukungan yang sebanding, perubahan metode tidak dijelaskan dengan memadai, atau pengungkapan menyamarkan sumber ketidakpastian yang penting. Auditor kemudian mempertimbangkan bukti yang saling bertentangan dan meminta penjelasan yang bisa diuji. Skeptisisme profesional berarti tetap terbuka terhadap bukti yang mendukung maupun yang melemahkan estimasi manajemen; ia bukan praduga bahwa setiap pertimbangan manajemen salah. Bila indikasi mengarah pada kecurangan, pembahasannya bersinggungan dengan tanggung jawab auditor terkait kecurangan; lihat ISA 240 (Revisi): Tanggung Jawab Auditor atas Kecurangan.
Hasil aktual setelah tanggal pelaporan juga perlu dibaca hati-hati. Perbedaan antara hasil aktual dan estimasi lama dapat membantu memahami proses estimasi, tetapi tidak selalu membuktikan estimasi lama salah. Kondisi mungkin berubah setelah estimasi dibuat. Penilaian yang adil membedakan informasi yang tersedia saat penyusunan dari informasi yang baru muncul kemudian.
Pengungkapan Merupakan Bagian dari Objek Audit
Pembaca laporan keuangan tidak hanya membutuhkan satu nilai akhir. Mereka juga memerlukan penjelasan yang diwajibkan kerangka pelaporan tentang kebijakan, asumsi penting, dan ketidakpastian yang relevan. Pengungkapan yang memadai membantu pembaca memahami mengapa suatu angka dapat berubah ketika asumsi berubah. Namun, uraian yang panjang tidak otomatis memadai bila informasi kuncinya samar atau tidak konsisten dengan angka yang diakui.
Auditor karena itu menilai estimasi bersama pengungkapan terkait. Suatu angka mungkin berada dalam kisaran yang dapat diterima, sementara penjelasan mengenai ketidakpastiannya masih perlu diperbaiki. Sebaliknya, pengungkapan rinci tidak membenarkan pengukuran yang tidak didukung. Tujuan auditor yang diringkas IAPI adalah memperoleh bukti audit yang cukup dan tepat tentang apakah estimasi akuntansi dan pengungkapan terkait wajar dalam konteks kerangka pelaporan keuangan yang berlaku. Dampaknya terhadap laporan auditor dibahas dalam Memahami Opini Audit atas Laporan Keuangan.
Kesimpulan
Audit estimasi akuntansi menuntut hubungan yang jelas antara risiko dan bukti. Auditor memahami cara manajemen menyusun angka, menilai ketidakpastian, kompleksitas, dan subjektivitas, lalu menguji metode, asumsi, data, serta pengungkapan sesuai keadaan. Kesimpulan yang baik tidak menjanjikan hasil masa depan akan tepat sama dengan estimasi. Kesimpulan itu menyatakan apakah bukti audit yang cukup dan tepat mendukung kewajaran estimasi pada saat laporan disusun, termasuk apakah ada indikasi bias yang perlu ditindaklanjuti.
Butuh pembahasan audit atas estimasi yang sesuai dengan standar yang berlaku? Lihat layanan Audit Laporan Keuangan.
Referensi Resmi
- IAPI: Standar Profesional Akuntan Publik — SA 540 (Revisi 2021) Audit atas Estimasi Akuntansi dan Pengungkapan Terkait
- IAASB: Auditing Accounting Estimates (ISA 540 Revised)
- IAASB: ISA 540 (Revised) Implementation — Illustrative Examples (29 Mei 2020)
Artikel ini merupakan informasi umum dan bukan pengganti pembacaan penuh standar audit, kerangka pelaporan keuangan yang berlaku, atau pertimbangan profesional untuk keadaan tertentu. Periksa publikasi resmi IAPI dan IAASB sebelum mengambil keputusan.