Dalam percakapan sehari-hari tentang audit perusahaan di pasar modal, istilah "perusahaan tercatat" sering dipakai sebagai jalan pintas. Istilah itu membantu percakapan, tetapi tidak selalu cukup untuk menentukan ketentuan profesional mana yang berlaku. Standar internasional kini menggeser rujukan dari listed entity ke publicly traded entity, sementara kode etik akuntan publik di Indonesia juga telah memperbarui kategorinya menjadi entitas yang instrumen keuangannya diperdagangkan secara publik. Bagi auditor, perubahan istilah ini perlu dibaca bersama tujuan, cakupan, dan tanggal berlakunya masing-masing.
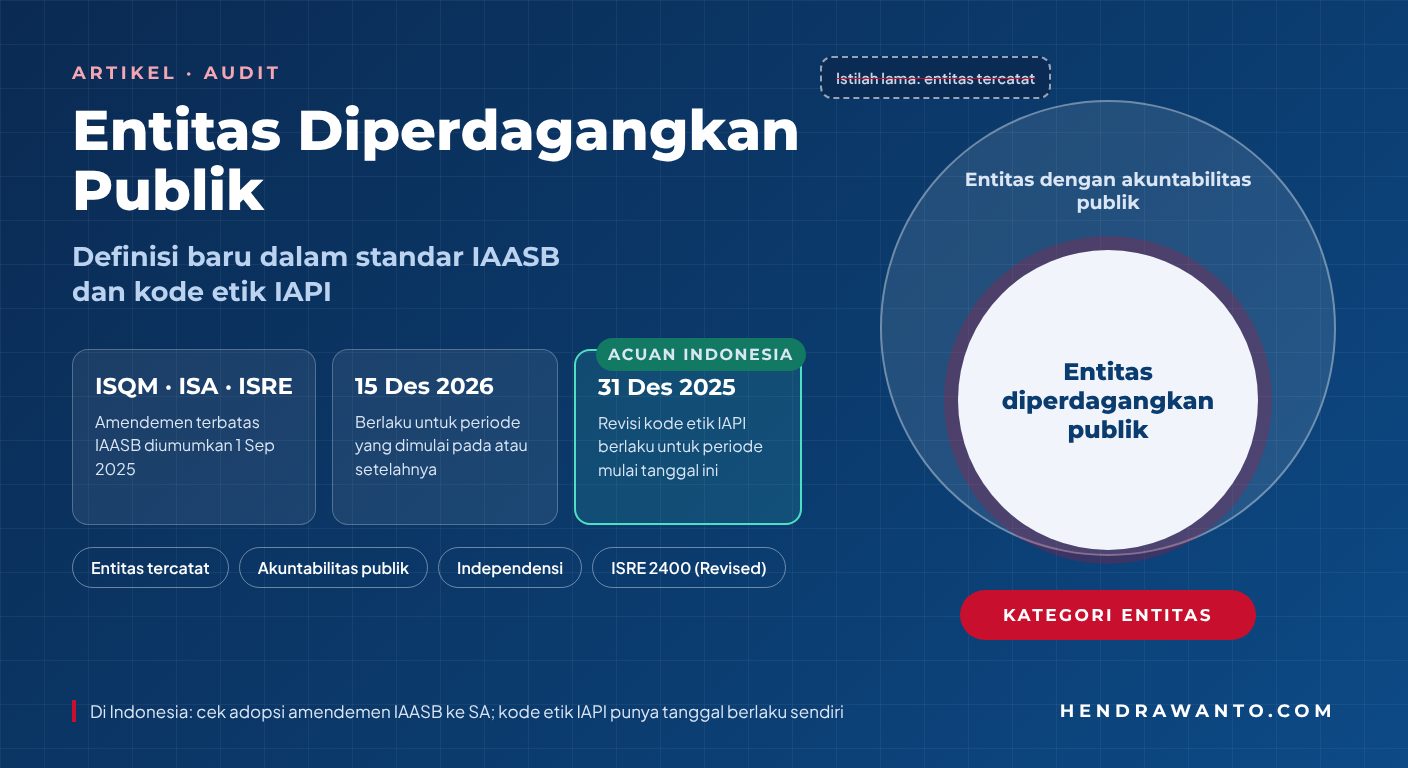
Pada 1 September 2025, IAASB mengumumkan amendemen terbatas atas standar manajemen mutu (ISQM), standar audit (ISA), dan ISRE 2400 (Revised) untuk menyelaraskan terminologinya dengan kode etik IESBA. Amendemen itu berlaku untuk perikatan atas periode yang dimulai pada atau setelah 15 Desember 2026, tanggal yang sengaja diselaraskan dengan ISA 570 (Revised 2024) dan ISA 240 (Revised). Di Indonesia, IAPI menyatakan revisi kode etik mengenai entitas yang terdaftar di pasar modal dan entitas dengan akuntabilitas publik berlaku untuk audit atas laporan keuangan periode yang dimulai pada atau setelah 31 Desember 2025, dengan penerapan dini diperkenankan. Kedua tanggal itu tidak boleh dipertukarkan karena menunjuk dokumen dan kewenangan yang berbeda.
- Amendemen terbatas ISQM, ISA, dan ISRE 2400 (Revised) diumumkan
- Berlaku untuk perikatan atas periode yang dimulai pada atau setelah tanggal ini (selaras dengan ISA 570 dan ISA 240 revisi)
- Revisi kode etik berlaku untuk audit laporan keuangan periode yang dimulai pada atau setelah tanggal ini
- Penerapan dini diperkenankan
Mengapa Definisi Entitas Menjadi Penting?
Ketentuan audit dan independensi tertentu membedakan entitas menurut tingkat kepentingan publiknya. Klasifikasi dapat menentukan apakah persyaratan tambahan diterapkan dan apa yang perlu dikomunikasikan atau diungkapkan. Jika kategori entitas ditetapkan dengan istilah yang tidak selaras, tim audit berisiko memakai daftar persyaratan yang keliru untuk suatu perikatan. Sebaliknya, menyamakan semua entitas besar dengan entitas yang diperdagangkan secara publik juga dapat menghasilkan kesimpulan yang terlalu luas.
Menurut publikasi IAASB, amendemen ini memasukkan definisi publicly traded entity yang sama dengan kode etik IESBA ke dalam ISQM dan ISA, sambil mengakui peran pembentuk standar dan regulator lokal dalam mendefinisikan kategori tersebut untuk yurisdiksinya. Artinya, istilah internasional memberi kerangka bersama, sedangkan penilaian perikatan di Indonesia tetap harus memeriksa aturan profesi dan peraturan lokal yang berlaku.
IAPI menjelaskan bahwa revisi kode etik Indonesia mengganti istilah "entitas yang terdaftar di pasar modal" dengan "entitas yang instrumen keuangannya diperdagangkan secara publik". Revisi itu juga memperluas definisi entitas dengan akuntabilitas publik dan menetapkan tujuan menyeluruh bagi persyaratan independensi tambahan. Kedua kategori tersebut saling berkaitan, tetapi tidak boleh disamakan begitu saja dalam setiap konteks.
Apa yang Diubah IAASB pada Standar Internasional?
Rilis IAASB merinci empat arah perubahan. Pertama, definisi publicly traded entity dimasukkan ke ISQM dan ISA. Kedua, persyaratan yang selama ini berlaku untuk audit entitas tercatat diarahkan agar berlaku bagi audit entitas yang termasuk kategori baru tersebut. Ketiga, IAASB menambahkan tujuan menyeluruh bagi persyaratan yang dibedakan untuk kategori itu, beserta kerangka pertimbangan kapan persyaratan serupa mungkin tepat diterapkan pada entitas lain.
Keempat, di luar audit, IAASB menambahkan persyaratan baru pada ISRE 2400 (Revised) berupa pengungkapan publik dalam laporan reviu praktisi ketika praktisi menerapkan persyaratan independensi yang khusus untuk entitas tertentu, misalnya entitas kepentingan publik. Bagian ini menunjukkan bahwa konsekuensi penyelarasan definisi tidak berhenti pada satu jenis perikatan. IAASB juga menerbitkan Basis for Conclusions untuk membantu pemangku kepentingan memahami dan menerapkan amendemen.
Namun, penerapan ketentuan internasional di Indonesia memerlukan pemeriksaan atas standar yang sudah diadopsi dan tanggal efektif domestiknya; rilis IAASB tidak dengan sendirinya mengubah naskah Standar Audit (SA) Indonesia. Perubahan kategori juga tidak boleh dibaca sebagai keputusan otomatis bahwa setiap instrumen yang pernah dicatatkan di bursa memenuhi definisi baru. Auditor perlu memeriksa fakta mengenai instrumen, cara perdagangannya, dan rumusan definisi yang berlaku, termasuk rincian dari regulator lokal.
Bagaimana Posisi Revisi Kode Etik IAPI?
Pada halaman resminya, IAPI menyebut revisi kode etik Indonesia mengacu pada pernyataan final IESBA tentang revisi definisi entitas tercatat dan entitas kepentingan publik, dan Komite Etika Profesi menyiapkan dasar kesimpulan atas penerapannya. Selain penggantian istilah, IAPI menyebut panduan faktor untuk menilai tingkat kepentingan publik suatu entitas, perluasan definisi entitas dengan akuntabilitas publik, serta materi aplikasi yang mendorong kantor mempertimbangkan apakah entitas lain patut diperlakukan sebagai entitas dengan akuntabilitas publik. Revisi itu juga mewajibkan kantor melakukan pengungkapan apabila suatu klien audit diperlakukan sebagai entitas dengan akuntabilitas publik.
Poin tersebut berkaitan dengan independensi dan etika profesi, sedangkan amendemen IAASB berkaitan dengan rumusan standar manajemen mutu, audit, dan reviu. Keselarasan istilah tidak berarti seluruh persyaratan kedua dokumen identik. Untuk pekerjaan nyata, tim perlu membaca teks kode etik IAPI, standar audit Indonesia, dan ketentuan regulator yang relevan secara berdampingan. Bagi perikatan grup, pertimbangan ini juga bersinggungan dengan SA 600 (Revisi) tentang audit laporan keuangan grup.
Daftar Periksa Sebelum Menetapkan Kategori
- 1Kumpulkan faktaInstrumen keuangan entitas, pasar, dan mekanisme perdagangannya.
- 2Cocokkan definisiRumusan dalam aturan yang berlaku dan rincian regulator lokal.
- 3Petakan konsekuensiPersyaratan independensi tambahan, prosedur audit atau reviu, dan pengungkapan.
- 4Dokumentasikan & tinjauCatat dasar klasifikasi; tinjau ulang bila keadaan berubah.
Langkah pertama adalah mengumpulkan fakta mengenai instrumen keuangan entitas dan mekanisme perdagangannya. Pertanyaan utamanya bukan sekadar apakah ada kode pencatatan, melainkan apakah karakter instrumen dan akses pasarnya sesuai dengan definisi dalam aturan yang dipakai. Dokumentasi dapat mencakup ketentuan penerbitan, status perdagangan, dan rujukan regulator terkait.
Langkah berikutnya adalah memetakan konsekuensi kategori terhadap persyaratan yang berlaku. Tim audit dapat mencatat sumber definisi, alasan klasifikasi, persyaratan independensi tambahan, dan ketentuan audit atau reviu yang mungkin terdampak. Bila ada lebih dari satu kerangka yang dipakai, misalnya standar internasional untuk pelaporan jaringan dan standar profesi Indonesia untuk perikatan lokal, catat perbedaan tanggal berlakunya dan jangan menarik satu kesimpulan untuk keduanya tanpa pemeriksaan.
Terakhir, tinjau kembali klasifikasi ketika keadaan entitas berubah. Perubahan pada instrumen atau mekanisme perdagangan dapat membuat analisis sebelumnya tidak lagi memadai. Penelaahan berkala membantu tim menjelaskan keputusan kepada pihak yang bertanggung jawab atas tata kelola dan mencegah penerapan persyaratan yang tidak sesuai dengan keadaan terbaru.
Kesimpulan
Amendemen IAASB menggeser rujukan internasional dari entitas tercatat ke entitas yang diperdagangkan secara publik, berlaku untuk periode yang dimulai pada atau setelah 15 Desember 2026. IAPI telah menerbitkan revisi kode etik Indonesia dengan kategori yang sejalan, tetapi dengan tanggal berlaku sendiri, yaitu periode yang dimulai pada atau setelah 31 Desember 2025. Auditor perlu menetapkan klasifikasi berdasarkan fakta instrumen dan pasar, membaca definisi dalam aturan yang benar-benar berlaku, lalu mendokumentasikan konsekuensinya pada independensi dan pelaksanaan perikatan.
Butuh pembahasan penerapan standar audit dan kode etik untuk entitas Anda? Lihat layanan Audit Laporan Keuangan.
Referensi Resmi
- IAASB: IAASB Adopts New Publicly Traded Entity Definition Aligned with IESBA Code of Ethics (1 September 2025)
- IAASB: Narrow Scope Amendments to the ISQMs, ISAs, and ISRE 2400 (Revised)
- IAPI: Revisi Kode Etik Profesi Akuntan Publik terkait Definisi Entitas yang Terdaftar di Pasar Modal dan Entitas dengan Akuntabilitas Publik
Artikel ini merupakan informasi umum, bukan penetapan status suatu entitas atau nasihat untuk perikatan tertentu. Auditor harus merujuk pada teks standar dan kode etik yang berlaku di Indonesia serta ketentuan regulator yang relevan. Periksa publikasi resmi IAPI dan IAASB sebelum mengambil keputusan.