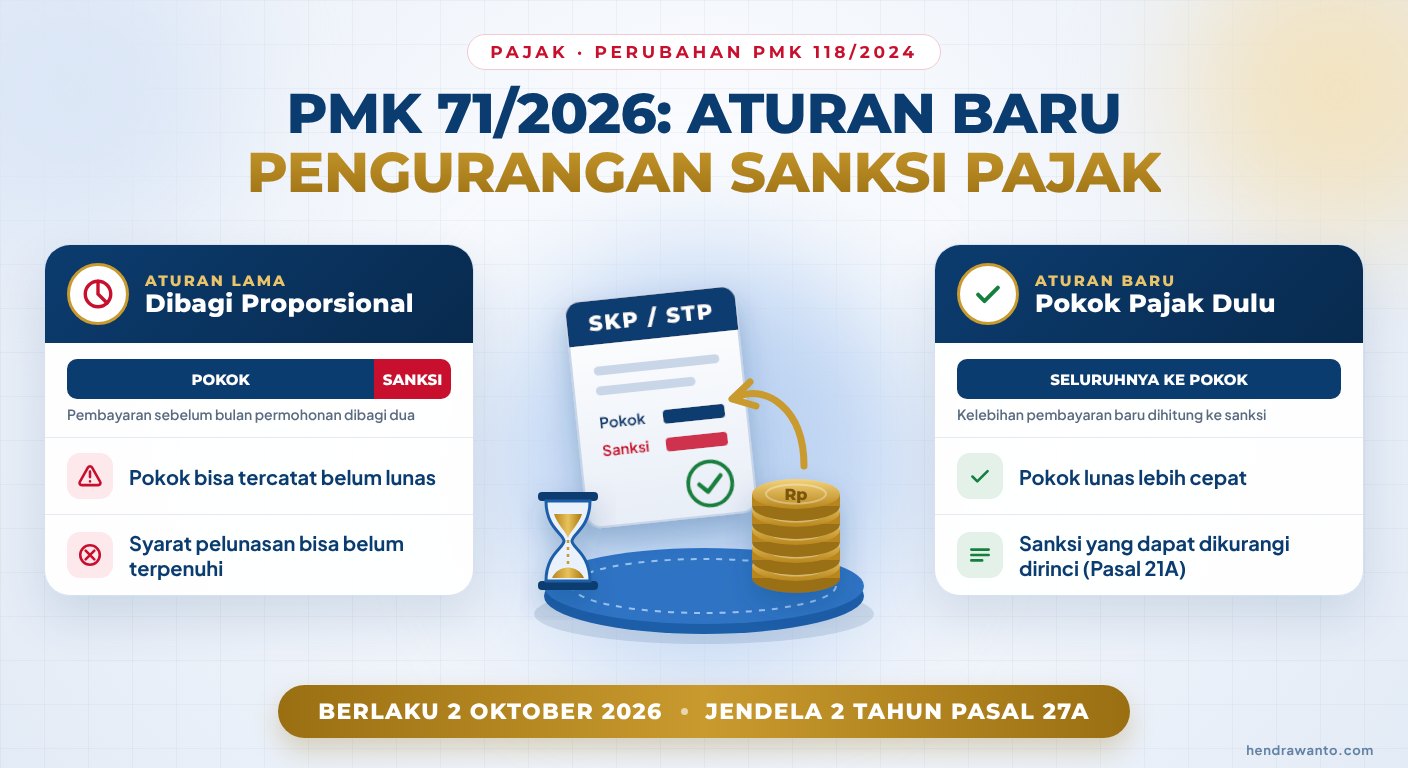
Menteri Keuangan menetapkan Peraturan Menteri Keuangan Nomor 71 Tahun 2026 pada 29 September 2026. PMK ini mengubah PMK 118 Tahun 2024 tentang Tata Cara Pembetulan, Keberatan, Pengurangan, Penghapusan, dan Pembatalan di Bidang Perpajakan, diundangkan pada 2 Oktober 2026, dan langsung berlaku sejak tanggal itu. Perubahannya tidak banyak, tetapi menyentuh hal yang sangat praktis: cara pembayaran dihitung saat wajib pajak meminta pengurangan sanksi, daftar sanksi yang dapat dikurangkan, dan kesempatan dua tahun untuk mengajukan keringanan sanksi.
Artikel ini merangkum isi perubahan tersebut, apa artinya bagi wajib pajak yang sedang memegang surat ketetapan pajak (SKP) atau surat tagihan pajak (STP), dan langkah yang perlu disiapkan.
Apa yang Diatur PMK 118/2024 dan Mengapa Diubah?
PMK 118/2024, yang berlaku sejak 1 Januari 2025, adalah aturan pelaksana utama untuk upaya administratif wajib pajak di luar banding dan gugatan: pembetulan ketetapan yang salah tulis atau salah hitung, keberatan, pengurangan atau penghapusan sanksi administratif, pengurangan atau pembatalan ketetapan yang tidak benar, serta pembatalan hasil pemeriksaan yang dilakukan tanpa prosedur yang semestinya.
PMK 71/2026 tidak mengganti kerangka itu. Ia menyempurnakan beberapa pasal: Pasal 14 dan Pasal 16 tentang proses keberatan, menyisipkan Pasal 21A dan Pasal 27A, mengubah Pasal 23 dan Pasal 32, serta mengganti Lampiran Huruf C yang memuat format surat dan contoh penghitungan. Bagian lain PMK 118/2024 tetap berlaku.
Perubahan Utama: Pembayaran Kini Dihitung untuk Pokok Pajak Terlebih Dahulu
Salah satu syarat permohonan pengurangan atau penghapusan sanksi adalah pokok pajak yang kurang dibayar dalam SKP atau STP sudah dilunasi. Persoalannya, banyak wajib pajak sudah membayar sebagian tagihan sebelum mengajukan permohonan, dan pembayaran itu belum tentu dibukukan sebagai pelunasan pokok.
Menurut rumusan lama Pasal 23 ayat (6) PMK 118/2024, pembayaran yang dilakukan sebelum bulan permohonan disampaikan diperhitungkan secara proporsional antara pokok pajak dan sanksi. Hanya pembayaran pada bulan yang sama dengan bulan permohonan yang seluruhnya dianggap pelunasan pokok.
PMK 71/2026 mengubah ayat (6) dan (7): pembayaran atas SKP, STP, SKP PBB, atau STP PBB diperhitungkan terlebih dahulu terhadap pokok pajak yang tidak atau kurang dibayar. Bila pembayaran melebihi pokok, kelebihannya baru diperhitungkan terhadap sanksi administratif atau denda administratif PBB.
Ilustrasi sederhana (angka rekaan): sebuah STP memuat pokok Rp80 juta dan sanksi Rp20 juta. Wajib pajak membayar Rp80 juta pada bulan sebelum mengajukan permohonan. Dengan cara proporsional, hanya Rp64 juta yang dihitung sebagai pokok sehingga masih ada kekurangan pokok Rp16 juta dan syarat pelunasan belum terpenuhi. Dengan aturan baru, Rp80 juta seluruhnya melunasi pokok, sehingga permohonan pengurangan atas sanksi Rp20 juta dapat diajukan tanpa pembayaran tambahan. Contoh penghitungan resmi tersedia dalam Lampiran Huruf C PMK 71/2026.
Sanksi yang Dapat Dikurangkan Kini Dirinci
Pasal 21A yang baru menegaskan jenis sanksi administratif dan denda administratif PBB yang dapat dikurangkan atau dihapuskan, yaitu sanksi dalam:
- surat ketetapan pajak;
- STP yang terkait penerbitan SKP, kecuali STP yang diterbitkan berdasarkan Pasal 25 ayat (9), Pasal 27 ayat (5d), dan Pasal 27 ayat (5f) UU KUP, yakni ketentuan sanksi dalam pasal-pasal tentang keberatan dan banding;
- STP lainnya;
- surat ketetapan pajak PBB; dan
- surat tagihan pajak PBB.
Bagi STP berdasarkan ketiga ketentuan yang dikecualikan itu, Pasal II PMK 71/2026 memberi aturan peralihan: permohonan yang sudah diterima sebelum PMK ini berlaku dan belum diputus tetap diselesaikan berdasarkan PMK 118/2024.
Pasal 23 juga merinci syarat formal permohonan, antara lain satu permohonan untuk satu ketetapan atau tagihan, disampaikan tertulis dalam bahasa Indonesia dengan alasan dan jumlah menurut wajib pajak, ditandatangani wajib pajak, wakil, atau kuasanya, serta diajukan sebelum pengajuan lelang atau pemindahbukuan terkait barang sitaan. Untuk denda PBB atas objek pajak yang terdampak bencana alam, bencana nonalam, atau bencana sosial, sebagian syarat terkait status keberatan dan permohonan lain tidak diberlakukan.
Pasal 27A: Kesempatan Dua Tahun
Pasal 27A yang disisipkan menyatakan bahwa, dalam rangka mendorong perekonomian nasional, Direktur Jenderal Pajak dapat mengurangi atau menghapus sanksi administratif atau denda administratif PBB atas ketetapan atau tagihan yang memenuhi persyaratan Pasal 23. Kesempatan ini berlaku untuk permohonan yang diajukan paling lama dua tahun sejak PMK 71/2026 berlaku, yaitu sejak 2 Oktober 2026.
Perlu dibaca dengan cermat: Pasal 27A tidak menghapus sanksi secara otomatis. Ia tetap memerlukan permohonan, tetap tunduk pada syarat Pasal 23 (termasuk pelunasan pokok), dan keputusannya tetap berada pada kewenangan Direktur Jenderal Pajak. Karena itu, istilah "pemutihan" yang beredar di media sebaiknya tidak dimaknai sebagai penghapusan sanksi tanpa proses.
- 23 Des 2024PMK 118/2024 ditetapkan
- 1 Jan 2025PMK 118/2024 mulai berlaku
- 29 Sep 2026PMK 71/2026 ditetapkan
- 2 Okt 2026PMK 71/2026 diundangkan dan berlaku
- +2 tahunBatas permohonan keringanan sanksi Pasal 27A, dihitung sejak 2 Okt 2026
Penyempurnaan Proses Keberatan
Pada proses keberatan, PMK 71/2026 menyempurnakan Pasal 14 dan Pasal 16. Dalam penelitian keberatan, Direktur Jenderal Pajak dapat melakukan pertukaran informasi untuk tujuan perpajakan dengan otoritas pajak negara atau yurisdiksi mitra. Wajib pajak wajib memenuhi permintaan peminjaman dokumen atau keterangan paling lama 15 hari kerja, dan 10 hari kerja untuk permintaan kedua. Bila tidak dipenuhi, keberatan tetap diproses berdasarkan data yang ada.
Surat Pemberitahuan Untuk Hadir dilampiri pemberitahuan daftar hasil penelitian beserta formulir tanggapan. Daftar itu ditegaskan tidak bersifat final dan bukan keputusan keberatan. Tanggapan tertulis disampaikan paling lama 10 hari kerja sejak surat tersebut dikirim. Bila wajib pajak tidak hadir, ketidakhadirannya dicatat dalam berita acara dan keberatan tetap diselesaikan. Tenggat-tenggat ini pendek, sehingga dokumen pendukung sebaiknya sudah siap sejak keberatan diajukan.
Pengurangan atau Pembatalan Ketetapan yang Tidak Benar
Pasal 32 yang diubah mengatur syarat permohonan pengurangan atau pembatalan SKP, SPPT, atau SKP PBB yang tidak benar, termasuk kaitannya dengan status keberatan dan permohonan lain. Permohonan dapat diajukan paling banyak dua kali, dan permohonan kedua harus disampaikan paling lama tiga bulan sejak surat keputusan atas permohonan pertama dikirim, kecuali ada keadaan di luar kekuasaan wajib pajak.
Langkah Praktis bagi Wajib Pajak
- Cek jenis ketetapanPastikan sanksinya termasuk Pasal 21A. STP berdasarkan Pasal 25 ayat (9), 27 ayat (5d), dan 27 ayat (5f) UU KUP dikecualikan dari kelompok STP terkait SKP.
- Lunasi pokokPembayaran kini dihitung ke pokok pajak terlebih dahulu; kelebihannya baru ke sanksi.
- Ajukan permohonanTertulis, berbahasa Indonesia, satu permohonan untuk satu ketetapan, dengan alasan dan jumlah menurut wajib pajak, sebelum pengajuan lelang.
- Keputusan DJPPengurangan atau penghapusan adalah kewenangan Direktur Jenderal Pajak, bukan otomatis.
- Inventarisasi SKP dan STP yang masih memuat sanksi, termasuk SKP dan STP PBB sektor P5L, beserta riwayat pembayarannya.
- Hitung ulang posisi pokok dengan aturan alokasi baru: pembayaran lama kini dapat cukup untuk melunasi pokok sehingga permohonan pengurangan sanksi terbuka.
- Periksa jenis STP-nya. STP yang terbit atas dasar Pasal 25 ayat (9), Pasal 27 ayat (5d), atau Pasal 27 ayat (5f) UU KUP dikecualikan dari kelompok STP terkait SKP pada Pasal 21A.
- Catat batas waktu Pasal 27A, yaitu dua tahun sejak 2 Oktober 2026, serta tenggat permohonan kedua tiga bulan pada Pasal 32.
- Siapkan alasan dan bukti yang kuat. Pengurangan sanksi tetap merupakan kewenangan, bukan hak otomatis.
- Untuk keberatan yang sedang berjalan, siapkan dokumen agar dapat memenuhi tenggat 15 dan 10 hari kerja.
Kesimpulan
PMK 71/2026 tampak seperti perubahan teknis, tetapi dampaknya nyata. Pembayaran kini diperhitungkan untuk pokok pajak terlebih dahulu sehingga syarat pelunasan lebih mudah dipenuhi, jenis sanksi yang dapat dikurangkan dirinci, dan Pasal 27A membuka jendela dua tahun untuk mengajukan keringanan sanksi. Wajib pajak yang masih memiliki tagihan sanksi sebaiknya meninjau posisinya sekarang, selagi kesempatan itu terbuka.
Perlu pendampingan menghitung posisi pokok, menyusun permohonan pengurangan sanksi, atau menghadapi proses keberatan? Lihat layanan Konsultasi Pajak, dan baca juga SP2DK di Era PMK 111 Tahun 2025 serta Tiga Perubahan Pajak Digital Oktober 2026.
Referensi Resmi
- JDIH Kemenkeu: PMK 71 Tahun 2026 (ditetapkan 29 September 2026, diundangkan dan berlaku 2 Oktober 2026)
- Teks PMK 71 Tahun 2026 (PDF)
- JDIH Kemenkeu: PMK 118 Tahun 2024 tentang Tata Cara Pembetulan, Keberatan, Pengurangan, Penghapusan, dan Pembatalan di Bidang Perpajakan
- Teks PMK 118 Tahun 2024 (PDF)
- Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan beserta perubahannya.
Artikel ini merupakan informasi umum dan bukan nasihat perpajakan untuk keadaan tertentu. Penerapan pada setiap wajib pajak perlu mempertimbangkan fakta, dokumen ketetapan, teks lengkap peraturan, dan ketentuan yang berlaku pada saat permohonan diajukan.