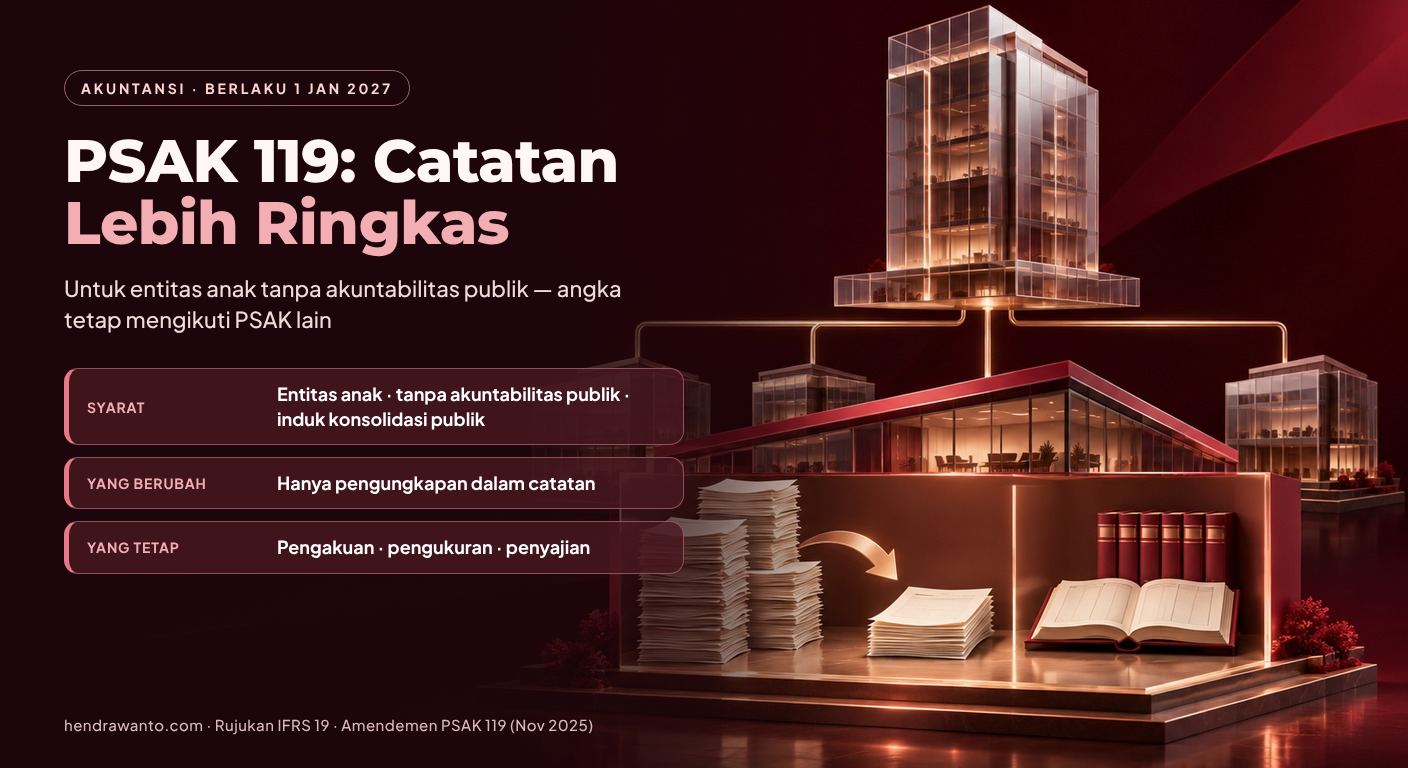
Laporan keuangan entitas anak sering menghadapi dilema. Grup membutuhkan angka yang disusun dengan kebijakan akuntansi yang selaras, tetapi pembaca laporan entitas anak jarang membutuhkan catatan seluas yang dibutuhkan investor perusahaan terbuka. Akibatnya, tim akuntansi entitas anak kerap menyusun puluhan halaman catatan yang informasinya sudah tersedia di laporan konsolidasian induk.
PSAK 119 Entitas Anak tanpa Akuntabilitas Publik: Pengungkapan menawarkan jalan tengah: persyaratan pengungkapan yang lebih ringkas bagi entitas anak yang memenuhi syarat, sementara pengakuan, pengukuran, dan penyajian tetap mengikuti PSAK lain. Menurut IAI, DSAK IAI mengesahkannya pada 27 Agustus 2025. Standar ini merujuk IFRS 19 yang diterbitkan IASB pada Mei 2024 dan berlaku untuk periode pelaporan yang dimulai pada atau setelah 1 Januari 2027; penerapan dini diperkenankan.
Siapa yang Dapat Menerapkan?
PSAK 119 bersifat pilihan, bukan kewajiban. Menurut IAI, standar ini dapat dipilih oleh entitas anak yang tidak memiliki akuntabilitas publik dan memiliki entitas induk yang menyusun laporan keuangan konsolidasian tersedia bagi publik sesuai SAK Indonesia, SAK Internasional, atau IFRS Accounting Standards. Ketiga syarat harus terpenuhi sekaligus.
Entitas anak
Ada hubungan pengendalian- Dikendalikan entitas lain
- Bukan perusahaan privat yang berdiri sendiri
Tanpa akuntabilitas publik
Entitas itu sendiri, bukan grupnya- Efek utang/ekuitas tidak diperdagangkan dan tidak sedang diterbitkan di pasar publik
- Tidak memegang aset secara fidusia untuk kelompok luas pihak luar sebagai usaha utama
Induk melapor ke publik
Induk akhir atau induk perantara- Laporan keuangan konsolidasian tersedia bagi publik
- Sesuai SAK Indonesia, SAK Internasional, atau IFRS
Bagaimana dengan entitas induk perantara?
IFRS 19 yang dirujuk PSAK 119 meminta entitas induk perantara menilai kelayakannya sendiri, terlepas dari status akuntabilitas publik grup secara keseluruhan (paragraf 9–10). Ringkasan IAI tentang Amendemen PSAK 119 juga menyebut perubahan terkait entitas induk perantara dan laporan keuangan tersendirinya. Karena ringkasannya singkat, baca rumusan final di SAK Online sebelum memutuskan.
Apakah ada pernyataan khusus dalam catatan?
Ya. IFRS 19 paragraf 20 mewajibkan pernyataan kepatuhan yang eksplisit dan tanpa syarat, termasuk pernyataan bahwa standar ini diterapkan. Periksa padanannya dalam PSAK 119 dan sesuaikan kalimat kebijakan akuntansi.
Akuntabilitas publik dinilai pada entitas itu sendiri. Dalam IFRS 19 (paragraf 11), entitas memiliki akuntabilitas publik bila instrumen utang atau ekuitasnya diperdagangkan di pasar publik atau sedang dalam proses diterbitkan untuk pasar tersebut, atau bila entitas memegang aset secara fidusia untuk kelompok luas pihak luar sebagai salah satu usaha utamanya. Memegang aset secara fidusia yang hanya insidental terhadap usaha utama tidak dengan sendirinya menimbulkan akuntabilitas publik (paragraf 12). Penilaian final tetap mengikuti teks PSAK 119 dan regulasi sektor yang berlaku di Indonesia.
Contoh ilustratif. PT Induk menyusun laporan konsolidasian sesuai SAK Indonesia yang dipublikasikan. Entitas anaknya:
| Entitas anak | Dapat memilih PSAK 119? |
|---|---|
| PT Anak Manufaktur: tidak menerbitkan efek, tidak mengelola dana pihak luar | Kemungkinan ya |
| PT Anak Finansial: menerbitkan obligasi yang tercatat di bursa | Tidak |
| PT Anak Bank: menghimpun simpanan masyarakat | Tidak |
| PT Anak Asing: induk di luar negeri menerbitkan laporan konsolidasian IFRS untuk publik | Kemungkinan ya |
Status sebagai anak dari emiten tidak cukup bila entitas anak itu sendiri memiliki akuntabilitas publik. Sebaliknya, induk tidak harus emiten; yang penting laporan konsolidasiannya tersedia bagi publik dan disusun dengan kerangka yang diakui. Contoh ini bukan penetapan kelayakan untuk perusahaan tertentu.
Apa yang Berubah, dan Apa yang Tidak?
Perubahan PSAK 119 hanya pada pengungkapan dalam catatan atas laporan keuangan. Entitas yang memilihnya menerapkan persyaratan pengungkapan PSAK 119 sebagai pengganti persyaratan pengungkapan PSAK lain. Namun, untuk pengakuan, pengukuran, dan penyajian, entitas tetap menerapkan PSAK lain.
Karena itu, PSAK 119 bukan izin untuk mengubah dasar pengukuran aset, menghapus liabilitas, atau menghitung laba dengan cara lain. Angka entitas anak tetap harus sama dengan yang dibutuhkan untuk paket konsolidasi. PSAK 119 juga bukan alasan untuk menghilangkan informasi tambahan yang diperlukan agar pengguna memahami dampak transaksi atau kondisi tertentu.
PSAK 119 juga berbeda dari SAK Entitas Privat (SAK EP). SAK EP, yang menggantikan SAK ETAP sejak 1 Januari 2025, adalah kerangka tersendiri yang juga menyederhanakan sejumlah prinsip pengakuan dan pengukuran. Lihat peta transisi SAK EP.
| Aspek | SAK Indonesia penuh | SAK Indonesia + PSAK 119 | SAK EP |
|---|---|---|---|
| Pengakuan & pengukuran | PSAK lengkap | PSAK lengkap (sama) | Disederhanakan untuk sejumlah topik |
| Pengungkapan | Penuh | Ringkas menurut PSAK 119 | Menurut SAK EP |
| Syarat utama | — | Entitas anak; induk menerbitkan laporan konsolidasian untuk publik | Tidak memiliki akuntabilitas publik |
| Paket konsolidasi | Selaras | Selaras; tanpa penyesuaian angka | Perlu penyesuaian bila induk memakai SAK Indonesia/IFRS |
Mengapa Amendemen 2025 Penting?
Pada 24 November 2025, DSAK IAI mengesahkan Amendemen PSAK 119. Amendemen ini merujuk amendemen IFRS 19 yang diterbitkan IASB pada 21 Agustus 2025, dan juga berlaku 1 Januari 2027 dengan opsi penerapan dini. IFRS 19 versi Mei 2024 hanya mencakup persyaratan IFRS sampai Februari 2021; amendemennya memperbarui keringanan untuk perubahan standar sesudahnya. Menurut ringkasan IAI, amendemen tersebut:
- mengubah ketentuan penerapan oleh entitas induk perantara dalam laporan keuangan tersendirinya;
- menghapus tujuan pengungkapan untuk topik pembiayaan pemasok, kekurangan ketertukaran mata uang, model Pilar Dua, klasifikasi dan pengukuran instrumen keuangan, serta liabilitas jangka panjang dengan kovenan;
- mengurangi persyaratan pengungkapan pengaturan pembiayaan pemasok;
- menghapus materi yang berupa panduan, bukan persyaratan pengungkapan;
- mengganti persyaratan pengungkapan ukuran kinerja yang ditetapkan manajemen dengan rujukan silang ke PSAK 118.
Implikasinya: jangan menyusun daftar periksa pengungkapan hanya dari versi awal PSAK 119. Gunakan standar beserta amendemen final untuk periode yang bersangkutan.
- IFRS 19 terbitIASB menerbitkan standar pengungkapan untuk entitas anak.
- Amendemen IFRS 19Keringanan diperluas ke standar baru sejak 2021.
- PSAK 119 disahkanDSAK IAI mengadopsi IFRS 19.
- Amendemen PSAK 119Termasuk rujukan silang ke PSAK 118.
- Berlaku efektifLaporan tahun buku 2027; penerapan dini diperkenankan.
Keterkaitan dengan PSAK 118 penting bagi grup yang juga menyiapkan format laba rugi baru dan pengungkapan ukuran kinerja yang ditetapkan manajemen mulai 2027. Pembahasannya ada di artikel PSAK 118: Laporan Laba Rugi Baru Mulai 2027.
Empat Langkah Persiapan Grup Usaha
- PetakanHubungan pengendalian, status akuntabilitas publik, dan laporan konsolidasian induk.
- BandingkanCatatan saat ini dengan PSAK 119 final dan amendemennya, per topik.
- SelaraskanAngka dan kebijakan tetap sama dengan paket konsolidasi.
- TelaahBersama auditor, komite audit, kreditur, dan regulator sektor.
1. Petakan entitas yang berpotensi memenuhi syarat. Dokumentasikan hubungan pengendalian, status akuntabilitas publik setiap entitas pada akhir periode pelaporan, serta kerangka dan ketersediaan publik laporan konsolidasian induk. Dokumentasi ini sekaligus menjadi bukti bagi auditor.
2. Bandingkan catatan saat ini dengan PSAK 119 final. Buat matriks pengungkapan per topik: dipertahankan, diringkas, atau tidak lagi diwajibkan. Jangan mengasumsikan semua catatan dapat dihapus.
3. Pertahankan keselarasan angka dan kebijakan grup. Pengurangan pengungkapan tidak boleh mengganggu data konsolidasi. Data rinci yang tidak lagi diungkapkan di laporan entitas anak mungkin tetap diperlukan dalam paket pelaporan ke induk.
4. Telaah bersama auditor dan komite audit sebelum diterapkan. Pertimbangkan kebutuhan pengguna laporan, perjanjian pinjaman yang mensyaratkan pengungkapan tertentu, dan ketentuan regulator sektor. Dari sisi audit, perubahan kebijakan pengungkapan akan dibahas dalam penilaian kepatuhan terhadap kerangka pelaporan, termasuk kalimat pernyataan kepatuhan dalam catatan.
Kesimpulan
PSAK 119 adalah opsi pelaporan yang lebih proporsional, bukan "akuntansi yang lebih ringan" bagi seluruh anak perusahaan. Manfaatnya muncul bila grup menilai kelayakan dengan benar, memakai standar beserta amendemen final, dan meringkas catatan tanpa kehilangan informasi penting. Menjelang 2027, pekerjaan utamanya bukan membuat jurnal baru, melainkan menentukan siapa yang memenuhi syarat dan pengungkapan mana yang tetap diperlukan.
Butuh bantuan menilai kelayakan dan menyusun matriks pengungkapan? Lihat layanan Akuntansi & Penerapan SAK.
Referensi Resmi
- IAI: Pengesahan PSAK 119 Entitas Anak tanpa Akuntabilitas Publik: Pengungkapan
- IAI: Pengesahan Amendemen PSAK 119
- IFRS Foundation: IFRS 19 Subsidiaries without Public Accountability: Disclosures
- IFRS Foundation: Istilah kunci IFRS 19
Artikel ini bersifat edukatif, bukan nasihat akuntansi untuk entitas tertentu. Untuk penerapan, baca teks lengkap PSAK 119 dan amendemennya di SAK Online serta ketentuan regulator yang relevan.