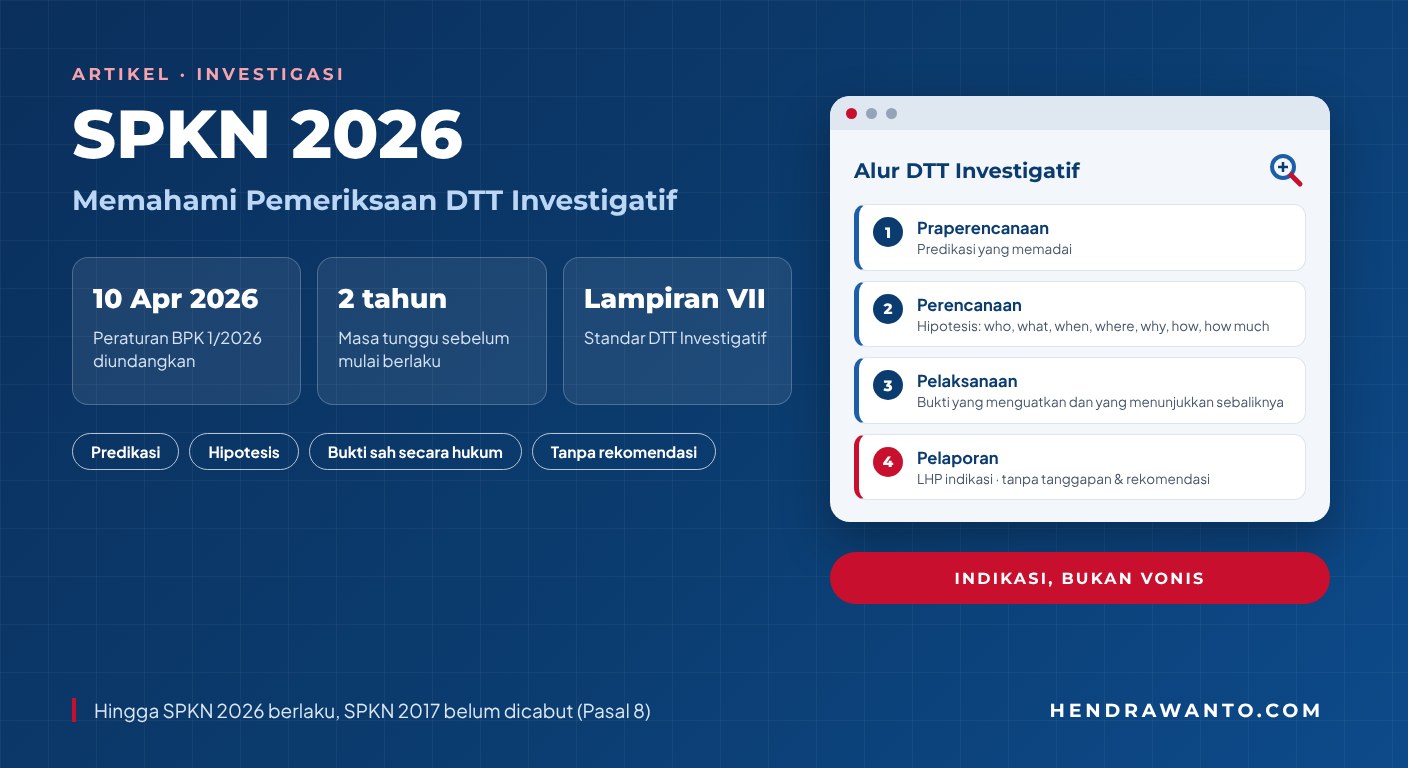
Kata "investigatif" sering terdengar seperti kesimpulan, padahal dalam standar pemeriksaan ia menunjuk pada jenis penugasan dengan tahapan dan batas tersendiri. Peraturan BPK Nomor 1 Tahun 2026 tentang Standar Pemeriksaan Keuangan Negara (SPKN 2026) menempatkan standar Pemeriksaan Dengan Tujuan Tertentu (DTT) Investigatif sebagai lampiran tersendiri, yaitu Lampiran VII. Isinya menjelaskan alasan pemeriksaan dimulai, cara dugaan diuji, bukti yang diperlukan, dan bentuk kesimpulannya.
Ada satu catatan waktu yang tidak boleh dilewatkan. Pasal 9 Peraturan BPK 1/2026 menyatakan peraturan itu mulai berlaku setelah dua tahun terhitung sejak diundangkan pada 10 April 2026. Pasal 8 menyatakan Peraturan BPK Nomor 1 Tahun 2017 tentang SPKN baru dicabut pada saat SPKN 2026 mulai berlaku. Jadi, naskah baru sudah dapat dipelajari sekarang, tetapi belum tepat disebut sebagai standar yang sedang diterapkan pada penugasan hari ini.
Dari Pengundangan ke Penerapan
Menurut JDIH BPK, Peraturan BPK 1/2026 ditetapkan dan diundangkan pada 10 April 2026 dan mencabut SPKN 2017. BPK meluncurkan SPKN 2026 pada 3 Agustus 2026 dan menyebut peluncuran itu sebagai langkah awal implementasi, dengan masa berlaku setelah dua tahun sejak pengundangan. Lampiran VII sendiri, pada paragraf 2, mengulang ketentuan tanggal berlaku yang sama.
- 10 April 2026Peraturan BPK 1/2026 ditetapkan dan diundangkanPasal 9 dan JDIH BPK
- 3 Agustus 2026SPKN 2026 diluncurkan BPKlangkah awal implementasi
- 29 Sep – 6 Okt 2026Uji publik rancangan Peraturan BPK tentang pemeriksaan investigatifrancangan, belum disahkan
- April 2028Dua tahun sejak pengundangan: SPKN 2026 mulai berlakuSPKN 2017 dicabut (Pasal 8)
Posisi November 2026: SPKN 2017 belum dicabut, Peraturan BPK 1/2020 tentang pemeriksaan investigatif masih tercatat berlaku di JDIH BPK, dan rancangan penggantinya masih dalam proses penyusunan.
Pasal 3 menyusun SPKN 2026 dalam tujuh standar: Standar Umum, Standar Pelaksanaan Pemeriksaan, Standar Pelaporan Pemeriksaan, Standar Pemeriksaan Keuangan, Standar Pemeriksaan Kinerja, Standar Pemeriksaan DTT Kepatuhan, dan Standar Pemeriksaan DTT Investigatif, yang dimuat dalam Lampiran I sampai VII. Pemisahan menurut jenis pemeriksaan ini membantu pembaca memahami bahwa pertanyaan yang dijawab dan bentuk keluarannya berbeda. Pemeriksaan keuangan menghasilkan opini, sedangkan DTT Investigatif diarahkan pada kesimpulan tentang indikasi kerugian negara/daerah dan/atau unsur pidana.
Pasal 4 memberlakukan SPKN bagi BPK; akuntan publik, tenaga profesional pemeriksa pada KAP, dan aparat pengawasan intern yang memeriksa untuk dan atas nama BPK; akuntan publik yang memeriksa keuangan negara berdasarkan peraturan perundang-undangan; serta pihak lain yang memeriksa keuangan negara. Cakupan ini tidak berarti setiap audit laporan keuangan oleh akuntan publik menjadi pemeriksaan investigatif. Jenis perikatan dan dasar penugasannya tetap menentukan standar yang dipakai.
Apa yang Dicakup Lampiran VII?
Paragraf 5 Lampiran VII membagi DTT Investigatif menjadi dua: pemeriksaan untuk mengungkap indikasi kerugian negara/daerah dan/atau unsur pidana, dan pemeriksaan yang sama dalam rangka penghitungan kerugian negara/daerah. Keduanya berkaitan, tetapi tidak identik. Pemeriksaan yang menemukan indikasi belum tentu merupakan penghitungan nilai kerugian, sehingga tujuan dan ruang lingkup harus dibaca dari dokumen penugasannya.
Lampiran ini juga memuat definisi yang berguna. Kerugian negara/daerah adalah kekurangan uang, surat berharga, atau barang yang nyata dan pasti jumlahnya akibat perbuatan melawan hukum, baik sengaja maupun lalai, sejalan dengan UU Perbendaharaan Negara yang dibahas dalam artikel cara menghitung kerugian keuangan negara. Suatu kecurangan disebut tindak pidana hanya jika perbuatan itu dinyatakan sebagai tindak pidana oleh undang-undang. Instansi yang berwenang meliputi KPK, Kejaksaan, Polri, dan instansi lain yang berwenang melakukan penyelidikan dan/atau penyidikan. Kriteria pemeriksaannya adalah ketentuan peraturan perundang-undangan.
Predikasi: Alasan yang Harus Ada Lebih Dulu
Lampiran VII mendefinisikan predikasi sebagai keseluruhan peristiwa dan keadaan yang membuat orang yang terlatih secara profesional dan berhati-hati meyakini bahwa kecurangan telah, sedang, atau akan terjadi. Pada tahap praperencanaan, pemeriksa harus menetapkan predikasi yang memadai agar pemeriksaan objektif dan akuntabel, dan DTT Investigatif hanya dilakukan ketika predikasi itu ada (paragraf 23–24). Sumbernya dapat berupa hasil pemeriksaan keuangan, kinerja, atau DTT kepatuhan, maupun informasi dari dalam atau luar BPK, termasuk dari instansi yang berwenang.
Bagi pembaca berita, pembedaan ini penting. Keputusan memulai pemeriksaan, temuan pemeriksa, dan pembuktian di pengadilan adalah tahap yang berbeda. Predikasi adalah titik awal yang dinilai, bukan kesimpulan bahwa kecurangan terbukti. Standar juga menyatakan materialitas dalam DTT Investigatif lebih menekankan pertimbangan kualitatif (paragraf 26): besar kecilnya angka bukan satu-satunya ukuran pentingnya suatu penyimpangan.
- PraperencanaanPredikasi memadaiPemeriksaan hanya dimulai bila ada alasan yang objektif dan akuntabel.Paragraf 23–26
- PerencanaanHipotesisDisusun atau dipahami dari predikasi, lalu diturunkan ke petunjuk pemeriksaan.Paragraf 27–28
- PelaksanaanBuktiCukup, tepat, dan dapat diterima secara hukum; termasuk bukti yang menunjukkan sebaliknya.Paragraf 29–30
- PelaporanLHP terbatasKesimpulan indikasi; tanpa tanggapan pihak yang bertanggung jawab dan tanpa rekomendasi.Paragraf 31–36
Hipotesis Adalah Alat Uji, Bukan Vonis
Berdasarkan predikasi, paragraf 27 meminta pemeriksa menyusun atau memahami hipotesis yang memuat siapa pihak terkait, jenis kecurangan, kurun waktu, tempat, alasan, cara, dan nilai kerugian. Pemeriksa kemudian menyusun petunjuk pemeriksaan untuk membuktikan hipotesis atau konstruksi kasus tersebut. Karena sifatnya sementara, hipotesis harus tetap terbuka untuk dibantah oleh bukti.
Itulah sebabnya paragraf 29–30 penting. Pemeriksa harus memperoleh bukti yang cukup, tepat, dan dapat diterima secara hukum. Untuk menilai kecukupan, pemeriksa mempertimbangkan bukti yang menguatkan keterlibatan pihak yang diduga dan bukti yang menunjukkan sebaliknya. Sebagai ilustrasi umum tanpa merujuk perkara tertentu, selisih dalam catatan pengadaan dapat memicu pertanyaan awal; penelusurannya perlu menguji asal data, alur persetujuan, kemungkinan koreksi administratif, dan dokumen transaksi sebelum disimpulkan. Pembaca yang ingin melihat batas antara kesalahan administratif dan kerugian negara dapat membaca artikel Putusan MK 66/2026.
Apa yang Dinyatakan Laporan, dan Apa Batasnya?
Laporan hasil pemeriksaan (LHP) DTT Investigatif disusun tertulis dan berisi kesimpulan tentang indikasi kerugian negara/daerah dan/atau unsur pidana berdasarkan kecukupan dan ketepatan bukti (paragraf 31). Paragraf 20 menyebut keyakinannya tinggi tetapi tidak mutlak. Berbeda dari anggapan umum bahwa setiap laporan BPK berakhir dengan rekomendasi, pemeriksa tidak meminta tanggapan pihak yang bertanggung jawab dan tidak memberikan rekomendasi (paragraf 32–34). Karena itu, mekanisme seperti tindak lanjut rekomendasi BPK tidak dapat diterapkan begitu saja pada laporan jenis ini.
LHP disampaikan kepada pengguna LHP, yaitu instansi yang berwenang menindaklanjuti dan/atau lembaga perwakilan yang meminta pemeriksaan. Informasi yang diperoleh bersifat rahasia sehingga distribusinya dibatasi (paragraf 35–36). Kesimpulan tentang indikasi tidak boleh ditulis ulang sebagai putusan bahwa seseorang telah melakukan tindak pidana; penegakan hukum mempunyai kewenangan dan tahapan sendiri.
Indikasi
- Kerugian negara/daerah dan/atau unsur pidana
- Keyakinan tinggi, tidak mutlak
- Tanpa tanggapan dan rekomendasi; distribusi terbatas
Penghitungan kerugian
- Lingkup kedua menurut paragraf 5
- Kerugian: nyata dan pasti jumlahnya
- Tujuan dan lingkup dibaca dari penugasannya
Putusan hukum
- Proses oleh instansi berwenang dan pengadilan
- Tindak pidana hanya bila dinyatakan undang-undang
- LHP bukan putusan pengadilan
Aturan yang Berlaku Sekarang dan Rancangan yang Masih Dibahas
Selama masa tunggu, Peraturan BPK Nomor 1 Tahun 2020 tentang Pemeriksaan Investigatif, Penghitungan Kerugian Negara/Daerah, dan Pemberian Keterangan Ahli masih tercatat berlaku di JDIH BPK. Pada 29 September 2026, BPK membuka uji publik atas rancangan Peraturan BPK dengan judul serupa, dengan batas masukan 6 Oktober 2026. Halaman itu menunjukkan proses penyusunan, bukan bukti bahwa rancangan sudah disahkan.
- Cek tanggal penugasan. Untuk pemeriksaan yang berjalan sebelum SPKN 2026 berlaku, rujukan standarnya masih SPKN 2017.
- Cek jenis penugasan. Bedakan pemeriksaan keuangan, DTT kepatuhan, DTT Investigatif, dan penghitungan kerugian.
- Cek status dokumen. Peraturan yang berlaku, standar yang menunggu tanggal berlaku, dan rancangan uji publik tidak boleh diperlakukan sebagai satu aturan.
- Cek bahasa kesimpulan. "Indikasi" dalam LHP berbeda dari "terbukti" dalam putusan pengadilan.
Kesimpulan
SPKN 2026 memberi kerangka yang lebih jelas untuk membaca pemeriksaan DTT Investigatif: predikasi yang memadai, hipotesis sementara dengan tujuh unsur, bukti yang dapat diterima secara hukum termasuk bukti yang menyangkal, serta LHP tertulis tanpa tanggapan dan rekomendasi dengan distribusi terbatas. Namun, standar ini baru berlaku dua tahun sejak 10 April 2026. Sampai saat itu, pembaca perlu menempatkannya sebagai arah perubahan, sambil membedakan indikasi, penghitungan kerugian, dan putusan hukum.
Butuh pendampingan untuk audit investigatif atau penghitungan kerugian negara? Lihat layanan Audit Investigatif & Kerugian Negara.
Referensi Resmi
- Salinan Peraturan BPK Nomor 1 Tahun 2026 tentang Standar Pemeriksaan Keuangan Negara (PDF, termasuk Lampiran VII)
- JDIH BPK: Peraturan BPK No. 1 Tahun 2026 (metadata dan status)
- BPK: SPKN 2026 Menjawab Tantangan Pemeriksaan Masa Kini dan Masa Depan (5 Agustus 2026)
- JDIH BPK: Peraturan BPK No. 1 Tahun 2020 tentang Pemeriksaan Investigatif, Penghitungan Kerugian Negara/Daerah, dan Pemberian Keterangan Ahli
- JDIH BPK: Uji Publik Rancangan Peraturan BPK tentang Pemeriksaan Investigatif, Penghitungan Kerugian Negara, dan Pemberian Keterangan Ahli (29 September 2026)
Artikel ini merupakan informasi umum untuk tujuan edukasi, bukan pendapat hukum, kesimpulan pemeriksaan, atau penghitungan kerugian negara atas perkara tertentu. Penerapan standar dan penilaian bukti harus mengikuti ketentuan yang berlaku pada tanggal penugasan serta fakta masing-masing perkara.