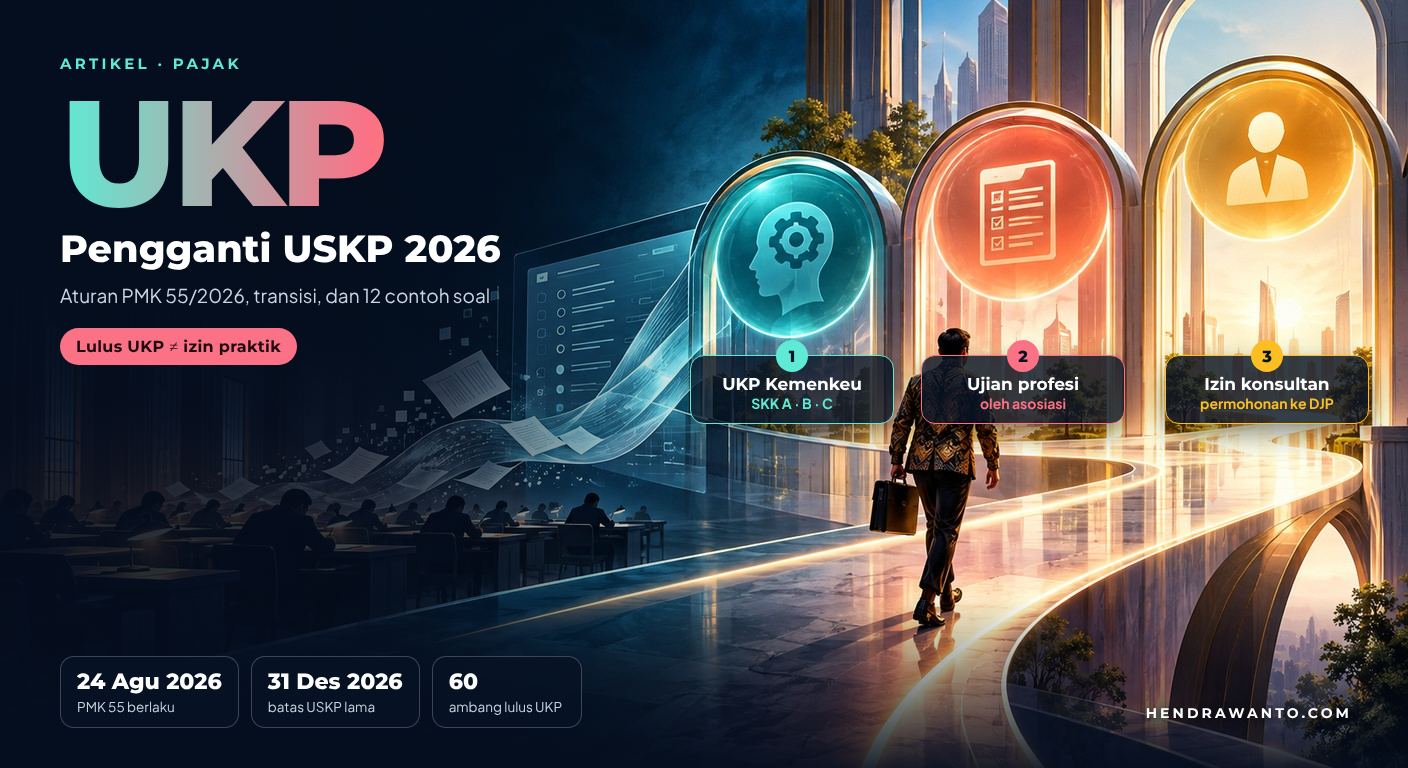
Mulai 2026, jalur menjadi konsultan pajak tidak lagi melalui Ujian Sertifikasi Konsultan Pajak (USKP) seperti sebelumnya. PMK 55/2026 memisahkan tiga tahap: uji kompetensi oleh Kementerian Keuangan, ujian profesi oleh asosiasi, dan izin konsultan pajak. Artikel ini merangkum aturan, ketentuan transisi bagi pemegang sertifikat USKP lama, jadwal awal, dan 12 soal latihan orisinal.
Tanggal acuan: 27 Oktober 2026. Nama resmi program adalah Uji Kompetensi Perpajakan (UKP). "Ujian Kompetensi Pajak" adalah istilah pencarian, bukan nama resmi dalam PMK maupun portal penyelenggara; singkatan yang benar adalah "UKP". Peserta yang lulus UKP menerima Surat Keterangan Kompetensi (SKK)—bukan izin praktik.
Lulus ujian belum berarti berizin.
UKP oleh Kemenkeu
Uji Kompetensi Perpajakan menghasilkan SKK bagi peserta yang lulus.
Kompetensi A, B, atau CUjian profesi asosiasi
Tahap tersendiri yang diselenggarakan asosiasi konsultan pajak (Pasal 32).
Bukan bagian otomatis dari SKKPermohonan izin
Diajukan secara elektronik kepada Menteri melalui Dirjen Pajak, dengan syarat pendidikan, pengalaman, dan syarat pribadi.
Izin Konsultan Pajak A, B, atau CSaya punya sertifikat USKP lama. Apa yang berubah?
Sertifikat lama diakui sebagai SKK paling lama dua tahun sejak tanggal sertifikat diterbitkan, dan dapat dipakai untuk memohon izin sampai asosiasi menyelenggarakan ujian profesi. Setelah ujian profesi diselenggarakan, pemegang sertifikat lama harus mengikutinya sebagai syarat izin (Pasal 60 huruf f–g).
Apakah lulus UKP C langsung memberi izin C?
Tidak. Tingkat uji kompetensi dan klasifikasi izin adalah hal berbeda. Izin tetap memerlukan permohonan dan pemenuhan seluruh syarat Pasal 5, termasuk lulus ujian profesi dan pengalaman kerja.
PMK 55/2026 Mengatur Tiga Tahap yang Berbeda
PMK 55 Tahun 2026 tentang Konsultan Pajak dan Pihak Lain yang Bertindak sebagai Kuasa Wajib Pajak ditetapkan 22 Juli 2026, diundangkan 24 Agustus 2026 (BN 2026 Nomor 589), dan berlaku sejak diundangkan. Pasal 61 angka 2 mencabut PMK 111/PMK.03/2014 sebagaimana diubah PMK 175/PMK.01/2022. Konsiderans "Mengingat" merujuk antara lain UU KUP dan UU 4/2023 tentang Pengembangan dan Penguatan Sektor Keuangan sebagaimana diubah UU 4/2026.
Tahap 1 — Uji kompetensi dan SKK (Pasal 7–11)
SKK diperoleh dengan lulus uji kompetensi di bidang perpajakan yang diselenggarakan Unit Pengelola Uji Kompetensi—unit eselon I Kementerian Keuangan yang menangani pendidikan, pelatihan, dan sertifikasi (dalam praktik, BPPK). Peserta harus WNI dengan NIK yang telah diaktivasi sebagai NPWP dan mendaftar secara elektronik. SKK berlaku tiga tahun sejak terbit dan dapat diperpanjang paling cepat satu bulan sebelum berakhir melalui ujian penyegaran.
- SKK AOrang pribadi, kecuali orang pribadi yang berdomisili di negara mitra P3B.
- SKK BOrang pribadi dan badan, kecuali antara lain PMA, BUT, dan subjek yang berdomisili di negara mitra P3B.
- SKK CSeluruh orang pribadi dan badan, termasuk transaksi lintas negara.
Tahap 2 — Ujian profesi oleh asosiasi (Pasal 32)
Ujian profesi konsultan pajak diselenggarakan oleh Asosiasi Konsultan Pajak sesuai kebijakan yang ditetapkan panitia penguatan profesionalisme. Pasal 61 angka 1 mewajibkan ujian profesi diselenggarakan paling lama 31 Desember 2026.
Tahap 3 — Izin Konsultan Pajak (Pasal 3–5)
Setiap orang yang berprofesi sebagai konsultan pajak wajib memiliki Izin Konsultan Pajak. Permohonan disampaikan secara elektronik kepada Menteri melalui Direktur Jenderal Pajak, dengan syarat antara lain: WNI; mempunyai kompetensi di bidang perpajakan; lulus ujian profesi asosiasi; pendidikan paling rendah S1 atau setara; pengalaman kerja di bidang perpajakan sesuai klasifikasi izin (untuk B paling sedikit satu tahun dan untuk C paling sedikit dua tahun dalam tiga tahun terakhir); memiliki NPWP; serta tidak menjadi pegawai atau pejabat lembaga pemerintahan, lembaga negara, atau BUMN/BUMD. Karena itu, lulus UKP saja tidak memberi izin praktik.
FAQ resmi BPPK menyebut UKP tidak berjenjang: peserta boleh langsung mengambil tingkat B atau C tanpa lulus A. Namun, hal itu tidak otomatis memberikan izin tingkat B atau C, karena syarat pengalaman izin tetap berlaku.
Tabel Transisi: Sertifikat Lama, SKK, dan Izin
| Situasi | Ketentuan per 27 Oktober 2026 | Rujukan |
|---|---|---|
| Izin Praktik lama sudah terbit | Tetap berlaku sebagai Izin Konsultan Pajak. | Pasal 60 huruf a |
| Permohonan izin, peningkatan izin, atau layanan lain masih diproses sebelum PMK berlaku | Persyaratan mengacu aturan lama; penyelesaiannya mengikuti PMK 55. | Pasal 60 huruf b |
| Asosiasi terdaftar atau sanksi lama berjalan | Asosiasi tetap terdaftar; teguran, pembekuan, dan pencabutan berlaku sampai jangka waktu sanksi berakhir. | Pasal 60 huruf c–d |
| Sertifikasi oleh panitia USKP lama | Dapat dilaksanakan sampai 31 Desember 2026. Ini batas hukum, bukan jaminan periode baru. | Pasal 60 huruf e |
| Memegang Sertifikat Konsultan Pajak lama | Diakui sebagai SKK paling lama dua tahun sejak sertifikat diterbitkan (bukan sejak PMK berlaku). Dapat dipakai memohon izin sampai asosiasi menyelenggarakan ujian profesi; setelah itu wajib mengikuti ujian profesi. | Pasal 60 huruf f–g |
| Ujian profesi asosiasi | Diselenggarakan paling lama 31 Desember 2026. | Pasal 61 angka 1 |
| Hanya lulus sebagian mata ujian USKP lama | Pengumuman USKP Periode III membatasi kesempatan mengulang pada peserta dalam lampiran. Konversi nilai parsial ke UKP belum terverifikasi. | Pengumuman BPPK |
BPPK menyelenggarakan USKP Periode III 2026 sebagai kesempatan mengulang bagi peserta tingkat A dan B yang tercantum dalam lampiran pengumuman, dengan ujian pada 14–15 Oktober 2026. Pengumuman hasilnya terbit pada Jumat, 23 Oktober 2026. Pasal 60 huruf e sendiri menetapkan batas akhir hukum penyelenggaraan sertifikasi lama pada 31 Desember 2026.
- 22 JulPMK 55/2026 ditetapkan.
- 24 AguPMK 55/2026 diundangkan dan berlaku; PMK 111/2014 dicabut.
- 14–15 OktUSKP Periode III (peserta mengulang tingkat A dan B).
- 16–20 OktPendaftaran UKP periode 1–8 (PENG-7/PP/2026).
- 23 OktHasil USKP Periode III diumumkan.
- 26–29 OktUKP periode 1–8: A (26), B (27), C (28), B (29).
- 12 NovRencana pengumuman kelulusan UKP periode 1–8.
- 19 NovRencana penerbitan SKK.
- 31 DesBatas sertifikasi USKP lama dan batas penyelenggaraan ujian profesi asosiasi.
Pendaftaran, Bentuk Ujian, dan Jadwal
Pendaftaran dilakukan melalui portal Sertifikasi Kemenkeu Learning Center dengan akun Kemenkeu ID. Dokumen yang diunggah: KTP, ijazah terakhir, dan pasfoto 4×6 berlatar putih. Menurut FAQ resmi, penyelenggaraan UKP tidak dipungut biaya.
FAQ meminta seluruh perangkat ujian siap paling lambat 30 menit sebelum ujian dimulai. Soal ujian bersifat rahasia dan tidak dibagikan kepada peserta, sehingga klaim "bocoran soal resmi" patut ditolak. Periksa kartu ujian, panduan Safe Exam Browser, dan instruksi terbaru untuk ketentuan teknis sesi Anda.
Pengumuman PENG-7/PP/2026 yang ditetapkan BPPK pada 15 Oktober 2026 memuat jadwal delapan periode awal:
| Periode | Tingkat | Tanggal | Sesi (WIB) |
|---|---|---|---|
| 1 dan 2 | A | Senin, 26 Oktober 2026 | 08.00–11.30 dan 13.00–16.30 |
| 3 dan 4 | B | Selasa, 27 Oktober 2026 | 08.00–11.30 dan 13.00–16.30 |
| 5 dan 6 | C | Rabu, 28 Oktober 2026 | 08.00–11.30 dan 13.00–16.30 |
| 7 dan 8 | B | Kamis, 29 Oktober 2026 | 08.00–11.30 dan 13.00–16.30 |
Rentang sesi bukan bukti durasi pengerjaan soal. Pengumuman kelulusan dijadwalkan 12 November dan penerbitan SKK 19 November 2026; PENG-7 juga menyebut UKP 2026 direncanakan 40 periode. Ketiganya adalah rencana penyelenggara. Untuk periode berikutnya, pantau agenda resmi.
Cakupan materi
BPPK menautkan dokumen "Cakupan Materi Soal Uji Kompetensi Perpajakan 2026" pada halaman Info Peserta UKP. Ringkasan pemberitaan mengelompokkan materi sebagai berikut; gunakan dokumen resmi sebagai acuan, bukan ringkasan ini:
Dua Belas Soal Latihan Orisinal
Soal berikut sepenuhnya buatan penulis, bukan soal, kunci, atau prediksi distribusi materi UKP resmi. Label A/B/C hanya membantu pengelompokan. Ketuk "Lihat jawaban" untuk membuka pembahasan. Aturan pada kasus nyata perlu dicek ulang sesuai tanggal transaksinya.
- A · SPT orang pribadi
Tahun pajak Nia berakhir 31 Desember 2026. Batas umum penyampaian SPT Tahunan PPh orang pribadi adalah…
- A. 31 Januari 2027
- B. 31 Maret 2027
- C. 30 April 2027
- D. 31 Desember 2027
Lihat jawaban
B. Paling lama tiga bulan setelah akhir tahun pajak, yaitu akhir Maret. Batas empat bulan (akhir April) berlaku bagi Wajib Pajak badan.
- B · SPT badan
PT Awan memakai tahun buku kalender. Batas umum SPT Tahunan PPh Badan 2026 adalah…
- A. 31 Januari 2027
- B. 31 Maret 2027
- C. 30 April 2027
- D. 31 Agustus 2027
Lihat jawaban
C. Empat bulan setelah 31 Desember 2026 jatuh pada 30 April 2027.
- A · PPh orang pribadi
Rani menerima dua bukti potong dari dua pemberi kerja dalam satu tahun. Langkah yang tepat adalah…
- A. Hanya melaporkan pekerjaan terakhir
- B. Menghimpun kedua penghasilan dan memperhitungkan potongan yang dapat dikreditkan
- C. Mengabaikan bukti potong
- D. Tidak perlu menyampaikan SPT
Lihat jawaban
B. SPT menghimpun seluruh penghasilan dalam satu tahun; PPh Pasal 21 yang telah dipotong dan memenuhi syarat menjadi kredit pajak.
- A · Pemotongan PPh
PT Sinar membayar jasa konsultasi kepada PT Bulan, badan dalam negeri. Pasal yang pertama kali diuji adalah…
- A. PPh Pasal 21
- B. PPh Pasal 23
- C. PPh Pasal 26
- D. Bea meterai
Lihat jawaban
B. Jasa konsultan kepada badan dalam negeri termasuk objek PPh Pasal 23; Pasal 26 berlaku untuk penerima luar negeri. Klasifikasi bisa ditentukan tanpa mengasumsikan tarif.
- A · PPN
Pajak Keluaran suatu masa Rp18 juta dan Pajak Masukan yang seluruhnya dapat dikreditkan Rp11 juta. Selisihnya adalah…
- A. Rp7 juta kurang bayar
- B. Rp11 juta
- C. Rp18 juta
- D. Rp29 juta
Lihat jawaban
A. Rp18 juta − Rp11 juta = Rp7 juta PPN yang harus disetor. Nilai pajak diberikan sebagai fakta sehingga tarif tidak perlu diasumsikan.
- A · Kredit PPN
Pajak Masukan belum dikreditkan pada masa faktur dibuat. Apakah otomatis hangus?
- A. Ya
- B. Tidak selalu; masih dapat dikreditkan paling lama tiga masa pajak berikutnya bila syarat terpenuhi
- C. Hanya boleh lima tahun kemudian
- D. Berubah menjadi Pajak Keluaran
Lihat jawaban
B. Pasal 9 ayat (9) UU PPN memberi jendela paling lama tiga masa pajak berikutnya dengan syarat tertentu. Pada kasus nyata, periksa dokumen, pembebanan biaya, dan status pemeriksaan.
- A · Bea meterai
Para pihak membuat perjanjian elektronik sebagai alat bukti. Pernyataan yang tepat adalah…
- A. Pasti bebas meterai
- B. Dapat termasuk dokumen objek bea meterai
- C. Otomatis dikenai PPh 21
- D. Tidak sah sebagai dokumen
Lihat jawaban
B. UU 10/2020 tentang Bea Meterai mencakup dokumen elektronik; jenis dan tujuan dokumen yang menentukan, bukan media kertas.
- A · Penagihan
Utang pajak belum dilunasi dan petugas hendak langsung menyita aset. Apa yang harus diperiksa?
- A. Warna faktur
- B. Tahapan teguran/Surat Paksa dan syarat penyitaan
- C. Jumlah pengikut media sosial
- D. Omzet pesaing
Lihat jawaban
B. Tidak membayar belum dengan sendirinya memenuhi seluruh prasyarat penyitaan. Urutan dan syarat tindakan diatur dalam UU Penagihan Pajak dengan Surat Paksa.
- B · Rekonsiliasi fiskal
Perusahaan membukukan liburan pribadi pemegang saham Rp40 juta sebagai biaya usaha. Jika tidak terkait usaha, koreksi fiskalnya adalah…
- A. Positif Rp40 juta
- B. Negatif Rp40 juta
- C. Kredit pajak Rp40 juta
- D. Tanpa koreksi
Lihat jawaban
A. Biaya untuk kepentingan pribadi pemegang saham tidak dapat dikurangkan (Pasal 9 UU PPh). Menambahkannya kembali menaikkan penghasilan kena pajak Rp40 juta; atas pemberian semacam ini juga perlu diuji kemungkinan dividen terselubung.
- C · Pajak internasional
Royalti dibayar kepada badan luar negeri yang secara lisan mengklaim manfaat P3B. Langkah yang tepat adalah…
- A. Langsung memakai tarif yang diklaim
- B. Memeriksa Pasal 26, kelayakan penerima, bukti domisili, dan prosedur P3B
- C. Menganggap bebas pajak
- D. Menggunakan PPh 21
Lihat jawaban
B. Klaim lisan tidak cukup. Ketentuan domestik (Pasal 26) menjadi titik awal, lalu uji bukti domisili, beneficial owner, dan syarat administratif P3B.
- Orientasi profesi
Dita lulus UKP B dan menerima SKK. Apakah ia otomatis lulus ujian profesi dan berizin praktik?
- A. Ya
- B. Tidak, keduanya tahap terpisah
- C. Hanya selama sebulan
- D. Cukup membayar meterai
Lihat jawaban
B. SKK berasal dari UKP; ujian profesi diselenggarakan asosiasi; izin memerlukan permohonan dan syarat lain (Pasal 3, 5, 7–11, 32 PMK 55/2026).
- Orientasi jalur
Raka ingin langsung mengikuti UKP C tanpa A dan B. Pernyataan yang tepat adalah…
- A. Dilarang
- B. Boleh memilih C, tetapi izin praktik C tetap memiliki syarat tersendiri
- C. Otomatis mendapat izin C
- D. UKP tidak memiliki tingkat
Lihat jawaban
B. FAQ menyebut UKP tidak berjenjang; Pasal 5 memisahkan pilihan ujian dari syarat izin, termasuk pengalaman kerja dua tahun untuk izin C.
Bedakan Kepastian Hukum dari Rencana Penyelenggara
Kesimpulan
Tentukan dulu tujuan Anda: memperoleh SKK, memakai hak transisi USKP lama, atau mengajukan izin praktik. Ketiganya terkait tetapi bukan dokumen atau ujian yang sama. Bagi pemegang sertifikat lama, tanggal penerbitan sertifikat dan saat asosiasi mulai menyelenggarakan ujian profesi adalah dua penanda waktu yang berbeda. Bagi peserta baru, portal resmi BPPK adalah tempat memeriksa agenda berikutnya dan dokumen cakupan materi yang berlaku.
Butuh pendampingan perpajakan perusahaan atau ingin berdiskusi tentang kesiapan tim pajak Anda? Lihat layanan Konsultasi Pajak Perusahaan.
Referensi Resmi
- DJP: PMK 55 Tahun 2026 tentang Konsultan Pajak dan Pihak Lain yang Bertindak sebagai Kuasa Wajib Pajak
- JDIH Kemenkeu: PMK 55 Tahun 2026
- BPPK: Info Peserta UKP dan FAQ Sertifikasi
- Pengumuman PENG-7/PP/2026 tentang jadwal UKP periode 1–8 (reproduksi DDTC)
- BPPK: Pengumuman Hasil USKP Periode III Tahun 2026 (23 Oktober 2026)
- UU 7/2021 tentang Harmonisasi Peraturan Perpajakan dan UU 10/2020 tentang Bea Meterai
Artikel ini bersifat edukatif dan bukan nasihat hukum atau jaminan kelulusan. Soal latihan buatan penulis dan tidak mewakili soal UKP resmi. Jadwal dan ketentuan teknis dapat berubah; selalu periksa pengumuman terbaru BPPK dan naskah lengkap PMK 55/2026.