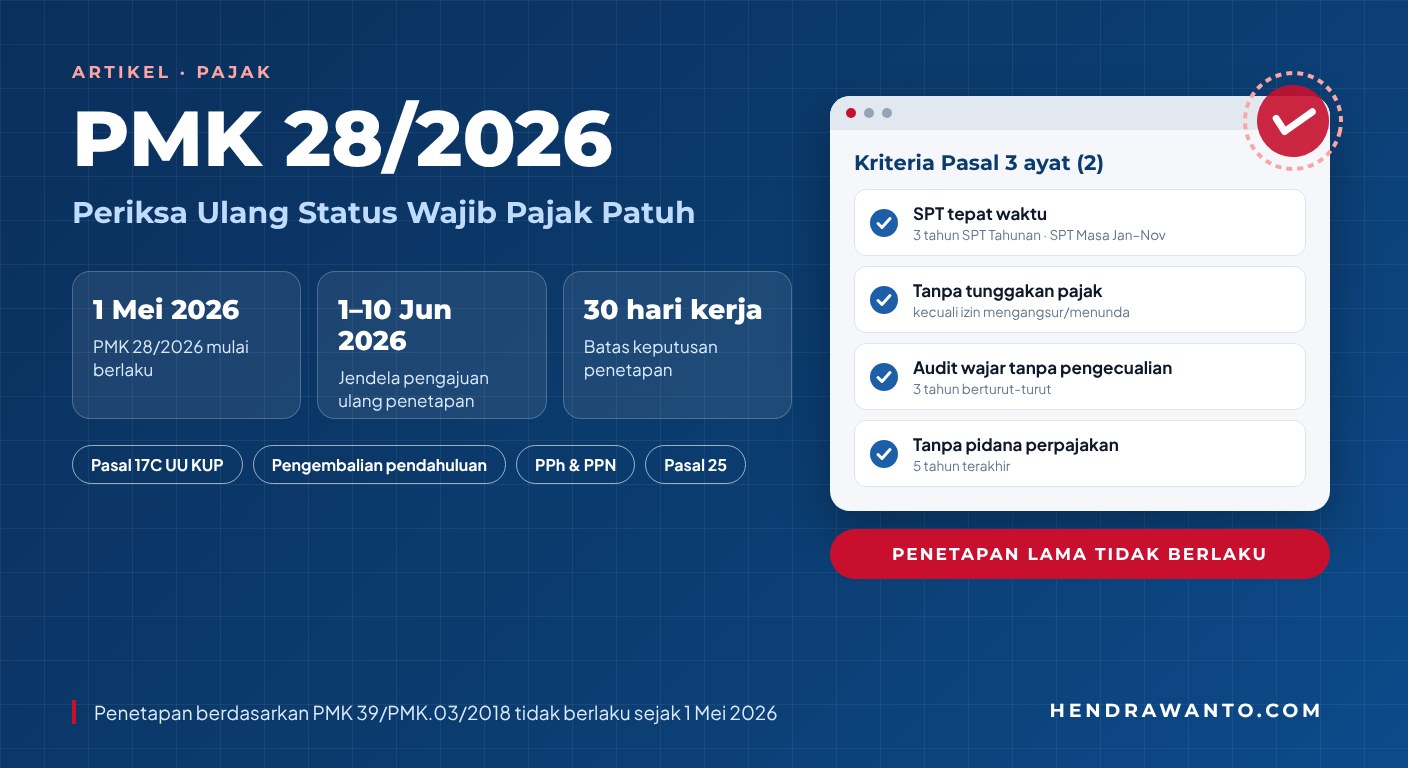
Pernah memperoleh penetapan sebagai Wajib Pajak dengan kriteria tertentu bukan berarti status itu dapat terus dipakai tanpa pemeriksaan ulang. Peraturan Menteri Keuangan Nomor 28 Tahun 2026 (PMK 28/2026) mengatur kembali tata cara pengembalian pendahuluan kelebihan pembayaran pajak dan mulai berlaku pada 1 Mei 2026. Ketentuan peralihannya menyatakan keputusan penetapan berdasarkan aturan lama tidak berlaku lagi. Langkah pertama sebelum mengandalkan jalur ini adalah memastikan status yang berlaku saat ini, bukan sekadar menemukan surat penetapan lama di arsip.
Pengembalian pendahuluan kerap disebut restitusi dipercepat. Menurut siaran pers Direktorat Jenderal Pajak (DJP) SP-11/2026 tanggal 4 Mei 2026, pengembalian ini diberikan melalui penelitian atas permohonan, bukan pemeriksaan. Namun "dipercepat" tidak berarti disetujui otomatis: kelompok pemohon, syarat, dan hasil penelitian tetap menentukan keputusan.
Tanggal Penting dan Ketentuan Peralihan
PMK 28/2026 ditetapkan pada 29 April 2026 dan menurut Pasal 27 mulai berlaku pada 1 Mei 2026. Pasal 26 mencabut PMK 39/PMK.03/2018 beserta tiga perubahannya, yaitu PMK 117/PMK.03/2019, PMK 209/PMK.03/2021, dan PMK 119 Tahun 2024.
Pasal 25 mengatur empat hal. Pertama, keputusan penetapan Wajib Pajak dengan kriteria tertentu yang terbit berdasarkan PMK 39/PMK.03/2018 beserta perubahannya dinyatakan tidak berlaku. Kedua, Wajib Pajak yang penetapannya gugur dapat mengajukan kembali permohonan mulai 1 Juni sampai dengan 10 Juni 2026, atau sesuai tanggal dalam Pasal 4 ayat (1), untuk ditetapkan dalam 30 hari kerja sejak permohonan disampaikan sepanjang memenuhi Pasal 3. Ketiga, permohonan pengembalian pendahuluan Wajib Pajak kriteria tertentu yang sudah disampaikan sebelum 1 Mei 2026 dan belum diterbitkan surat perintah membayar kelebihan pajak diselesaikan dengan PMK 28/2026. Keempat, permohonan serupa dari Wajib Pajak persyaratan tertentu dan PKP berisiko rendah diselesaikan dengan PMK lama.
- 29 Apr 2026PMK 28/2026 ditetapkan
- 1 Mei 2026Berlaku; keputusan penetapan lama dinyatakan tidak berlaku (Pasal 25 huruf a)
- 1–10 Jun 2026Jendela khusus pengajuan ulang bagi yang penetapannya gugur (Pasal 25 huruf b)
- 10 JanuariBatas permohonan menurut Pasal 4 ayat (1); keputusan paling lama 30 hari kerja
Karena jendela khusus itu sudah lewat, pemohon yang baru menyiapkan berkas sekarang perlu merujuk pada ketentuan umum Pasal 4. Salinan surat penetapan lama tetap berguna sebagai riwayat, tetapi tidak boleh diperlakukan sebagai bukti bahwa status masih berlaku. Cocokkan keputusan yang ada dengan data pada portal DJP dan korespondensi terbaru dari kantor pajak; bila tidak cocok, klarifikasi melalui kanal resmi sebelum mengisi permohonan pengembalian.
Tiga Jalur, Tiga Rangkaian Syarat
Pasal 2 PMK 28/2026 membedakan permohonan dari Wajib Pajak dengan kriteria tertentu, Wajib Pajak yang memenuhi persyaratan tertentu, dan Pengusaha Kena Pajak (PKP) berisiko rendah. Siaran pers DJP mengaitkan ketiganya dengan Pasal 17C UU KUP, Pasal 17D UU KUP, dan Pasal 9 ayat (4c) UU PPN. Artikel ini berfokus pada jalur pertama.
Pemisahan ini penting bagi tim keuangan. Daftar syarat Wajib Pajak kriteria tertentu bukan pengganti aturan khusus PKP berisiko rendah. Sebaliknya, memiliki transaksi ekspor atau PPN lebih bayar tidak membuktikan adanya penetapan Wajib Pajak kriteria tertentu. Bacalah bagian PMK yang sesuai dengan jenis permohonan sebelum menyusun proyeksi kas.
Syarat Pokok Penetapan Baru
Pasal 3 ayat (2) menetapkan empat kriteria: tepat waktu menyampaikan Surat Pemberitahuan (SPT); tidak mempunyai tunggakan pajak untuk semua jenis pajak, kecuali yang telah memperoleh izin mengangsur atau menunda; laporan keuangan diaudit akuntan publik atau lembaga pengawasan keuangan pemerintah dengan pendapat wajar tanpa pengecualian selama tiga tahun berturut-turut; serta tidak pernah dipidana di bidang perpajakan berdasarkan putusan berkekuatan hukum tetap dalam lima tahun terakhir. Ayat-ayat berikutnya merinci tiap kriteria:
- SPT tepat waktu. SPT Tahunan tiga tahun pajak terakhir disampaikan tepat waktu; SPT Masa Januari–November tahun pajak terakhir telah disampaikan, dan keterlambatan, bila ada, tidak lebih dari tiga masa pajak untuk setiap jenis pajak, tidak berturut-turut, dan tidak melewati batas penyampaian masa berikutnya.
- Tanpa tunggakan. Tidak ada utang pajak lewat jatuh tempo per 31 Desember tahun terakhir sebelum penetapan (kecuali yang telah diizinkan ditunda, diangsur, atau daluwarsa penagihan), dan tidak pernah membayar melewati batas pelunasan, termasuk angsuran atau penundaan, dalam lima tahun terakhir.
- Laporan keuangan. Dilampirkan pada SPT Tahunan PPh; opini wajar tanpa pengecualian, tidak termasuk yang disertai paragraf penjelas; bukan penyajian ulang akibat koreksi kesalahan atau manipulasi data; permintaan penjelasan atas data dan/atau keterangan yang terbit minimal tiga bulan sebelum penetapan telah ditanggapi; koreksi laba/rugi fiskal hasil pemeriksaan tidak lebih dari 5% untuk tiga tahun pajak terakhir; dan akuntan publik memenuhi batas lima tahun pemberian jasa audit. Butir penyajian ulang dan batas akuntan publik masing-masing disertai surat pernyataan pemenuhan kriteria laporan keuangan dari Wajib Pajak.
- Tanpa pidana pajak. Telah terdaftar dan tidak pernah dipidana di bidang perpajakan dalam lima tahun terakhir.
Opini audit bukan sertifikat kepatuhan pajak; ia hanya satu unsur di samping uji SPT dan tunggakan. Pembahasan jenis opini tersedia di artikel Memahami Opini Audit, sedangkan penanganan permintaan penjelasan dibahas dalam artikel SP2DK di era PMK 111 Tahun 2025. Tim pajak dan penyusun laporan keuangan perlu membaca berkas yang sama, terutama bila ada penyajian ulang, pembetulan SPT, atau koreksi fiskal.
Status Berlaku sampai Dicabut
Menurut Pasal 4, permohonan disampaikan secara elektronik melalui portal Wajib Pajak paling lambat 10 Januari; bila tidak dapat secara elektronik, permohonan dapat disampaikan langsung atau melalui pos, ekspedisi, atau kurir. DJP meneliti pemenuhan Pasal 3 lalu menerbitkan keputusan penetapan atau pemberitahuan penolakan paling lama 30 hari kerja setelah permohonan diterima. Bila lewat tanpa jawaban, permohonan dianggap dikabulkan.
Pasal 5 menyatakan keputusan penetapan berlaku sejak tanggal ditetapkan sampai dicabut. Alasan pencabutan antara lain keterlambatan SPT Tahunan, keterlambatan SPT Masa dua masa berturut-turut atau tiga masa dalam satu tahun kalender, utang pajak yang belum dilunasi saat jatuh tempo, keterlambatan membayar angsuran atau penundaan, laporan keuangan setelah penetapan yang tidak memenuhi syarat (antara lain tidak diaudit, beropini selain wajar tanpa pengecualian, atau disajikan ulang), serta pemeriksaan bukti permulaan secara terbuka atau penyidikan. Wajib Pajak yang dicabut dapat mengajukan kembali sesuai Pasal 4. Jadi, kepatuhan setelah penetapan sama pentingnya dengan kepatuhan sebelum penetapan.
Dari Penetapan ke Pencairan
Penetapan status dan pengembalian adalah dua langkah berbeda. Pasal 6 menyatakan permohonan pengembalian dapat diajukan untuk masa pajak setelah keputusan penetapan ditetapkan, dengan mengisi kolom pengembalian pendahuluan dalam SPT. DJP lebih dulu meneliti kewajiban formal, termasuk apakah penetapan masih berlaku, lalu meneliti kelebihan pembayarannya. Menurut Pasal 7, surat keputusan pengembalian pendahuluan atau pemberitahuan diterbitkan paling lama tiga bulan untuk PPh atau satu bulan untuk PPN sejak permohonan diterima.
- 1Uji mandiri kriteria Pasal 3SPT, tunggakan, audit, pidana
- 2Permohonan penetapanportal, paling lambat 10 Januari
- 3Keputusan penetapan≤30 hari kerja; berlaku sampai dicabut
- 4Permohonan pengembalian di SPTmasa setelah penetapan
- 5Keputusan pengembalian≤3 bulan PPh · ≤1 bulan PPN
Mengisi kolom permohonan bukan jaminan seluruh lebih bayar dikembalikan. Pasal 8 mengatur keadaan ketika jumlah dalam surat keputusan berbeda dari jumlah yang dimohonkan. Karena itu, perkiraan kas sebaiknya memakai skenario dan memisahkan tanggal pengajuan, keputusan, dan realisasi pembayaran.
Daftar Periksa Praktis
- Periksa dasar hukum penetapan. Surat yang terbit berdasarkan PMK 39/PMK.03/2018 dan perubahannya tidak berlaku sejak 1 Mei 2026.
- Uji riwayat SPT dan pembayaran terhadap rincian Pasal 3 ayat (3) dan (4), bukan dari ingatan bahwa entitas "biasanya tertib".
- Telaah laporan audit tiga tahun: jenis opini, penyajian ulang, batas lima tahun akuntan publik, dan koreksi fiskal.
- Pastikan permintaan penjelasan dari DJP sudah ditanggapi sesuai ketentuan.
- Pantau kepatuhan setelah penetapan, karena keterlambatan atau tunggakan dapat menjadi alasan pencabutan.
- Pisahkan jadwal status dan jadwal kas dalam komunikasi internal.
Kesimpulan
PMK 28/2026 menata ulang pengembalian pendahuluan kelebihan pembayaran pajak. Keputusan penetapan lama tidak berlaku sejak 1 Mei 2026, jendela pengajuan ulang 1–10 Juni 2026 sudah lewat, dan penetapan baru menuntut syarat yang terinci serta kepatuhan berkelanjutan. Ketelitian pada status, dokumen, dan pemilihan jalur lebih berguna daripada menganggap setiap lebih bayar otomatis layak mendapat restitusi dipercepat.
Butuh pendampingan menelaah kelayakan atau permohonan pengembalian pajak? Lihat layanan Konsultasi Pajak.
Referensi Resmi
- DJP: Naskah PMK Nomor 28 Tahun 2026 tentang Tata Cara Pengembalian Pendahuluan Kelebihan Pembayaran Pajak (PDF)
- JDIH Kemenkeu: PMK 28 Tahun 2026 (status dan peraturan yang dicabut)
- DJP: Siaran Pers SP-11/2026, PMK Nomor 28 Tahun 2026 Terbit (4 Mei 2026)
Artikel ini merupakan informasi umum, bukan nasihat perpajakan untuk keadaan tertentu. Penerapan PMK bergantung pada jenis Wajib Pajak, masa atau tahun pajak, status penetapan, dan dokumen permohonan. Periksa naskah lengkap peraturan serta informasi resmi DJP sebelum mengambil tindakan.