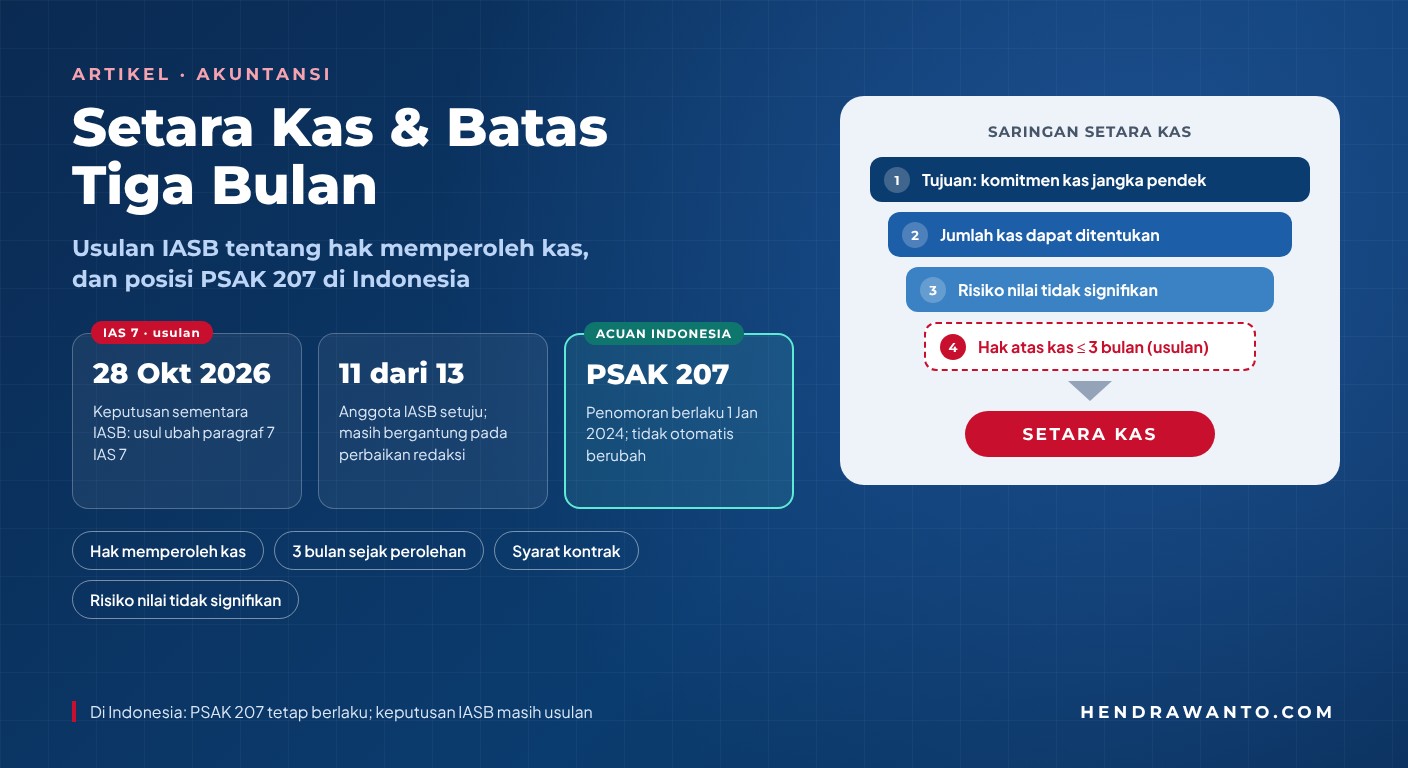
Istilah setara kas terdengar sederhana: investasi yang hampir sama dengan uang tunai. Dalam praktik, klasifikasinya memerlukan lebih dari sekadar melihat kapan suatu instrumen dapat dijual atau dicairkan. Tujuan kepemilikan, kepastian jumlah kas yang akan diterima, risiko perubahan nilai, dan ketentuan kontrak semuanya relevan. Perdebatan tentang salah satu bagian penilaian itu kembali muncul dalam rapat International Accounting Standards Board (IASB) pada akhir Oktober 2026.
Menurut IASB Update Oktober 2026, dalam rapat 28 Oktober 2026 dewan mengambil keputusan sementara — dengan sebelas dari tiga belas anggota setuju dan masih bergantung pada perbaikan redaksi — untuk mengusulkan perubahan paragraf 7 IAS 7 Statement of Cash Flows. Arah usulannya: suatu investasi umumnya memenuhi syarat sebagai setara kas hanya jika entitas berhak memperoleh arus kas dari investasi itu dalam tiga bulan sejak tanggal perolehan, dan dalam menilai syarat tersebut entitas mempertimbangkan seluruh syarat dan ketentuan kontrak yang relevan. Kata "sementara" dan "mengusulkan" penting: keputusan rapat tersebut belum merupakan amendemen final IAS 7, apalagi perubahan otomatis pada standar akuntansi Indonesia.
Apa yang Berlaku Saat Ini?
IAS 7 mendefinisikan setara kas sebagai investasi jangka pendek yang sangat likuid, yang mudah dikonversi menjadi jumlah kas yang dapat ditentukan, dan memiliki risiko perubahan nilai yang tidak signifikan. Paragraf 7 IAS 7 — sebagaimana dikutip dalam makalah staf IASB untuk rapat April 2026 — menambahkan bahwa setara kas dimiliki untuk memenuhi komitmen kas jangka pendek, bukan untuk investasi atau tujuan lain, dan bahwa investasi biasanya memenuhi syarat hanya bila jatuh temponya pendek, misalnya tiga bulan atau kurang sejak tanggal perolehan. Dengan demikian, kecepatan menjual instrumen di pasar tidak dengan sendirinya cukup untuk menyebutnya setara kas.
Di Indonesia, IAI mencantumkan PSAK 207 Laporan Arus Kas sebagai standar yang mensyaratkan informasi perubahan historis kas dan setara kas melalui laporan arus kas. Halaman IAI menjelaskan bahwa perubahan penomoran dari PSAK 2 menjadi PSAK 207 disahkan pada 12 Desember 2022 dan berlaku efektif pada 1 Januari 2024. Penomoran tersebut adalah rujukan standar Indonesia; pembahasan IASB dalam artikel ini merujuk pada IAS 7 di tingkat internasional. Penyusun laporan tetap harus memeriksa teks dan status PSAK yang berlaku untuk periode pelaporannya. Untuk sisi pengungkapan lain dari standar yang sama, lihat juga PSAK 207: Rekonsiliasi Liabilitas Pendanaan.
PSAK 207 Laporan Arus Kas
- Penomoran PSAK 207 berlaku efektif 1 Januari 2024
- Definisi setara kas: likuid, jumlah kas dapat ditentukan, risiko nilai tidak signifikan
- Dasar penyusunan laporan keuangan hari ini
Keputusan sementara IASB
- Rapat 28 Oktober 2026; 11 dari 13 anggota setuju
- Usul mengubah paragraf 7 IAS 7: hak memperoleh kas dalam tiga bulan sejak perolehan
- Belum amendemen final; tidak ada tanggal berlaku yang disebut
Sebuah Buletin Implementasi IAI Volume 2 (Juni 2023) mengenai investasi pada saham atau unit dana pasar uang yang dapat ditukarkan sewaktu-waktu menekankan dua unsur definisi setara kas dalam PSAK 207: jumlah kas yang akan diterima harus diketahui pada saat investasi awal, dan risiko perubahan nilai harus tidak signifikan. Buletin itu juga mengingatkan bahwa dapat dikonversi menjadi kas kapan saja belum cukup untuk menjadikan unit tersebut setara kas. Ini menunjukkan mengapa label produk atau fitur penarikan cepat tidak boleh menggantikan analisis substansi.
Apa Tepatnya yang Diusulkan IASB?
Dalam pembahasan proyek laporan arus kas pada rapat 28 Oktober 2026, IASB memutuskan sementara untuk mengusulkan perubahan pada paragraf 7 IAS 7. Penjelasan yang direncanakan berfokus pada hak entitas untuk memperoleh arus kas dalam tiga bulan sejak tanggal perolehan investasi dan pada penilaian seluruh syarat kontrak yang relevan. Kata "hak" mengarahkan perhatian ke posisi kontraktual entitas, bukan hanya perkiraan bahwa instrumen biasanya dapat diuangkan dengan cepat.
Contoh pertanyaan praktisnya: apakah suatu hak penarikan benar-benar tersedia bagi pemegang investasi; adakah pemberitahuan, pembatasan, atau syarat lain yang memengaruhi kapan kas dapat diperoleh; dan apakah jumlah kas yang diperoleh dapat ditentukan dengan andal? Pertanyaan ini adalah alat analisis umum, bukan kesimpulan bahwa jenis instrumen tertentu selalu masuk atau selalu keluar dari setara kas. Syarat kontrak dan kerangka akuntansi yang berlaku tetap perlu dibaca satu per satu.
- 1TujuanDimiliki untuk memenuhi komitmen kas jangka pendek, bukan untuk investasi.
- 2Jumlah kas dapat ditentukanMudah dikonversi menjadi jumlah kas yang dapat ditentukan.
- 3Risiko nilaiRisiko perubahan nilai tidak signifikan.
- 4Jangka waktuKini: jatuh tempo pendek, misalnya tiga bulan atau kurang sejak perolehan.Usulan IASB: hak memperoleh kas dalam tiga bulan sejak perolehan, dengan menilai seluruh syarat kontrak.
IASB juga mencatat permintaan beberapa anggotanya agar, saat redaksi difinalkan, dijelaskan bahwa keputusan ini tidak mengubah persyaratan bahwa investasi harus memenuhi seluruh aspek definisi setara kas. Maka, lulus uji jangka waktu saja tidak otomatis cukup. Investasi tetap harus memenuhi ciri likuiditas, jumlah kas yang dapat ditentukan, risiko perubahan nilai yang tidak signifikan, serta tujuan memegangnya untuk komitmen kas jangka pendek. Ringkasan rapat IASB tidak menyebut tanggal berlaku atau langkah lanjutan khusus untuk topik ini; dewan hanya menyatakan akan terus membahas setiap topik dalam rencana proyek laporan arus kas.
Mengapa "Dapat Dijual" Berbeda dari "Berhak Memperoleh Kas"?
Harga pasar yang tersedia dapat memberi gambaran adanya likuiditas. Namun, kemampuan menjual aset kepada pihak lain berbeda secara konsep dari hak menurut kontrak untuk menerima pembayaran kas dari investasi itu. Jika nilai hasil penjualan berubah mengikuti harga pasar, kepastian jumlah kas juga perlu ditinjau. Demikian pula, instrumen dengan jatuh tempo dekat tidak otomatis memenuhi seluruh definisi apabila tujuan kepemilikan atau risiko nilainya tidak sesuai.
Perbedaan tersebut membantu penyusun laporan menghindari aturan pintas seperti "semua produk yang bisa dicairkan segera adalah setara kas". Buletin IAI memberi contoh konteks unit dana pasar uang: dapat ditukarkan sewaktu-waktu tetap harus diuji apakah jumlah kas diketahui sejak awal investasi dan apakah risiko perubahan nilainya tidak signifikan. Buletin itu tidak menyatakan bahwa semua unit dana pasar uang selalu memenuhi atau selalu tidak memenuhi definisi. Kesimpulan bergantung pada fakta produknya.
- Buletin Implementasi IAI Vol. 2Dapat ditukarkan sewaktu-waktu belum cukup; jumlah kas harus diketahui sejak awal.
- Penomoran PSAK 207 berlakuPSAK 2 menjadi PSAK 207 Laporan Arus Kas.
- Makalah staf IASBMembahas konsistensi penerapan definisi setara kas.
- Keputusan sementara IASBUsul mengubah paragraf 7 IAS 7; 11 dari 13 anggota setuju.
- Pembahasan berlanjutBelum ada amendemen final dan belum ada tanggal berlaku.
Apa yang Sebaiknya Dilakukan Penyusun Laporan di Indonesia?
Pertama, petakan instrumen yang saat ini dimasukkan dalam kas dan setara kas. Untuk setiap instrumen yang memerlukan pertimbangan, simpan kontrak, ketentuan pencairan, tujuan kepemilikan, serta dasar penilaian jumlah kas dan risiko nilainya. Dokumentasi tersebut memudahkan penjelasan kebijakan akuntansi dan menjaga konsistensi antarperiode pelaporan.
Kedua, pisahkan pemantauan perkembangan internasional dari penerapan PSAK hari ini. Keputusan sementara IASB berguna sebagai sinyal arah diskusi, tetapi bukan dasar untuk menyatakan PSAK 207 sudah berubah. Jika IASB kelak menerbitkan amendemen final, tetap perlu diperiksa apakah dan kapan perubahan itu diadopsi ke standar Indonesia oleh pembentuk standar yang berwenang. Sampai ada dasar resmi, kebijakan laporan keuangan tidak perlu diganti hanya karena ringkasan rapat internasional.
Ketiga, uji konsistensi klasifikasi dengan tujuan investasi dan informasi kontraktual. Instrumen serupa mungkin memerlukan analisis berbeda apabila hak pencairan, risiko perubahan nilai, atau tujuan penggunaannya berbeda. Saat muncul keraguan yang material, catat pertimbangannya secara eksplisit dan evaluasi kebutuhan pengungkapan menurut PSAK yang berlaku. Cara ini lebih berguna daripada menetapkan satu aturan mekanis untuk seluruh produk.
Kesimpulan
Rapat IASB Oktober 2026 memperjelas arah usulan, yaitu menilai hak memperoleh kas dalam tiga bulan sejak perolehan serta seluruh ketentuan kontrak ketika membahas unsur jangka waktu setara kas. Usulan tersebut belum mengubah IAS 7 secara final dan tidak otomatis mengubah PSAK 207. Bagi penyusun laporan di Indonesia, langkah paling berguna sekarang adalah menguji setiap instrumen berdasarkan definisi yang berlaku, tujuan kepemilikan, kepastian jumlah kas, risiko perubahan nilai, serta dokumen kontraknya.
Butuh pembahasan penerapan SAK untuk klasifikasi kas dan setara kas? Lihat layanan Akuntansi & Penerapan SAK.
Referensi Resmi
- IFRS Foundation: IASB Update Oktober 2026 — Statement of Cash Flows and Related Matters (cash equivalents)
- IASB: Agenda Paper 20A (April 2026) — Improving consistent application of the definition of cash equivalents
- IFRS Foundation: IAS 7 Statement of Cash Flows
- IAI: PSAK 207 Laporan Arus Kas
- DSAK IAI: Buletin Implementasi Volume 2 (Juni 2023)
Artikel ini merupakan informasi umum, bukan nasihat akuntansi untuk transaksi tertentu. Penentuan klasifikasi harus merujuk pada PSAK dan ketentuan yang berlaku serta fakta dan dokumen instrumen yang bersangkutan. Periksa publikasi resmi IAI dan IFRS Foundation sebelum mengambil keputusan.