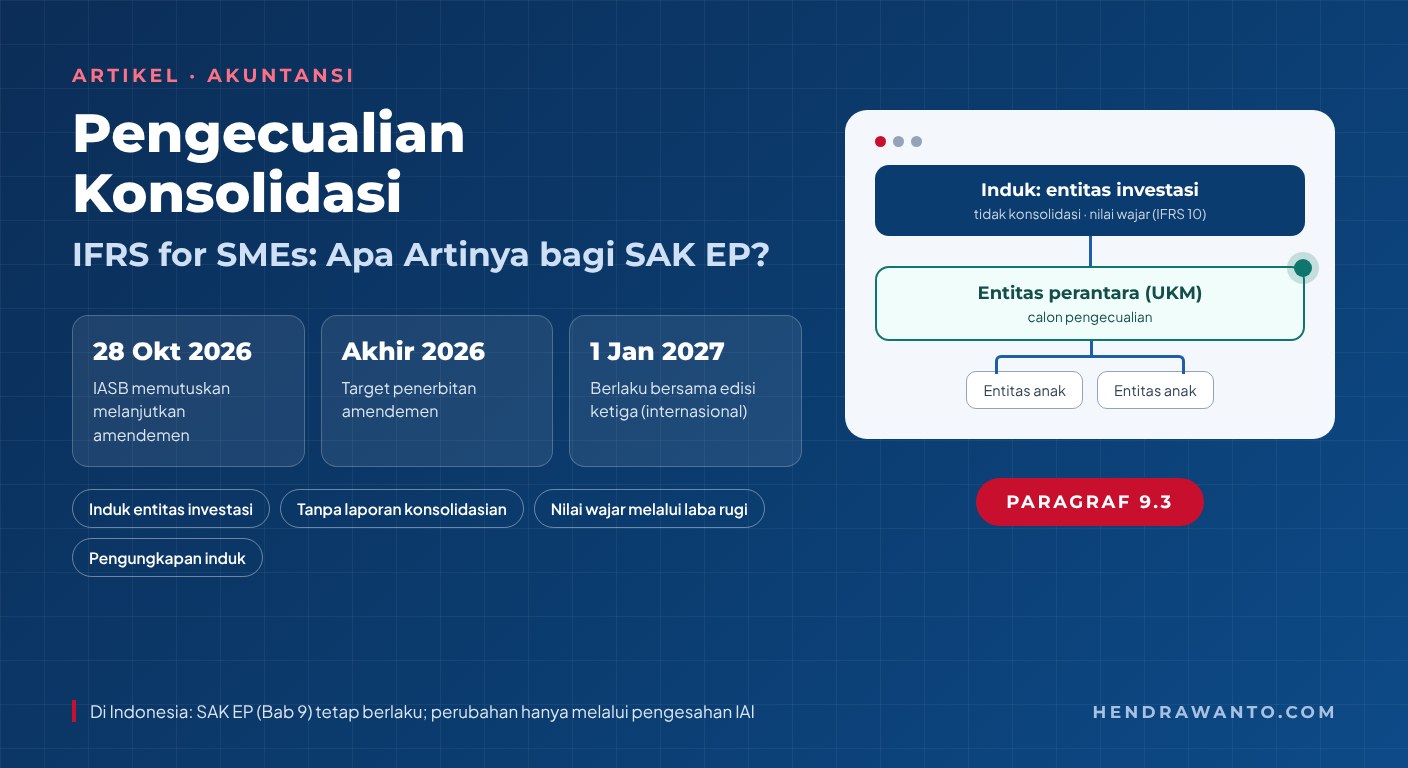
International Accounting Standards Board (IASB) memutuskan melanjutkan amendemen terbatas atas IFRS for SMEs Accounting Standard mengenai pengecualian dari kewajiban menyajikan laporan keuangan konsolidasian. Keputusan itu diumumkan pada 28 Oktober 2026 setelah rapat IASB bulan Oktober. Sasarannya sangat khusus: entitas kecil dan menengah (UKM) yang mempunyai induk berupa entitas investasi, dalam struktur ketika induk tersebut tidak menyajikan laporan konsolidasian.
Menurut pengumuman IASB, entitas yang memakai pengecualian juga akan diminta mengungkapkan bahwa pengecualian itu digunakan serta memberikan informasi tentang induknya. Namun, pengumuman tersebut menyatakan amendemen akan diterbitkan. Keputusan rapat belum sama dengan teks amendemen final.
Bagi pembaca Indonesia, berita ini relevan karena SAK Entitas Privat (SAK EP) memiliki hubungan erat dengan IFRS for SMEs. Hubungan itu tidak berarti setiap perubahan internasional otomatis menjadi ketentuan SAK EP. Pemantauan perkembangan IASB perlu dipisahkan dari penentuan perlakuan akuntansi menurut standar Indonesia yang berlaku.
Masalah Konsolidasi yang Dibahas
Laporan konsolidasian menyajikan informasi keuangan suatu grup sebagai satu kesatuan ekonomi. Menurut halaman proyek IASB, proyek ini menjawab pertanyaan penerapan paragraf 9.3 IFRS for SMEs tentang induk perantara (intermediate parent) yang induknya, atau induk tertingginya, merupakan entitas investasi.
Dalam struktur tersebut, induk entitas investasi tidak menghasilkan laporan keuangan konsolidasian. Sebagai gantinya, induk itu mengukur investasinya pada entitas anak pada nilai wajar melalui laba rugi sesuai IFRS 10. Akibatnya, entitas perantara di bawahnya sulit memanfaatkan pengecualian konsolidasi yang bergantung pada adanya laporan konsolidasian di tingkat atas. Di IFRS penuh, keringanan serupa sudah tersedia; IASB menyebut tujuan amendemen ini memberi penghematan biaya yang setara bagi UKM yang memenuhi syarat.
- 1Entitas adalah UKM yang induknya (tertinggi atau perantara) merupakan entitas investasi.
- 2Induk entitas investasi itu tidak menyajikan laporan keuangan konsolidasian.
- 3Induk mengukur entitas anaknya pada nilai wajar melalui laba rugi sesuai IFRS 10.
Pada Mei 2026, IASB menerbitkan draf eksposur Consolidation Exception. Dokumen konsultasi IFRS Foundation menempatkan pengecualian pada entitas yang induk tertinggi atau induk perantaranya merupakan entitas investasi yang tidak menyajikan laporan konsolidasian. Masa komentarnya 120 hari dan berakhir 9 September 2026. Ini bukan pengecualian umum bagi setiap entitas privat, setiap grup dengan banyak anak, atau setiap perusahaan yang merasa konsolidasi mahal. Identitas induk dan cara induk melaporkan investasinya adalah inti analisis.
Setelah menerima masukan, IASB melaporkan dukungan luas dari para pemangku kepentingan dan memutuskan meneruskan amendemen, ditambah pengungkapan tentang penggunaan pengecualian dan informasi induk. Rincian kata-kata persyaratannya tetap perlu dicek pada amendemen final. Tidak tepat mengubah keputusan rapat menjadi daftar kewajiban terperinci yang belum tersedia dalam teks resmi.
Tahap Keputusan dan Tanggal yang Perlu Dibedakan
IASB menyatakan akan menerbitkan amendemen sebelum akhir 2026. Menurut pengumumannya, amendemen itu berlaku bersama edisi ketiga IFRS for SMEs untuk periode pelaporan yang dimulai pada atau setelah 1 Januari 2027. Halaman IFRS for SMEs menyebut edisi tersebut sebagai edisi 2025 yang diterbitkan pada Februari 2025, dengan tanggal efektif yang sama. Halaman proyek menambahkan bahwa penerapan dini diusulkan diizinkan bagi entitas yang menerapkan dini edisi ketiga.
- 25 Mar 2026IASB memutuskan menambah proyek dan langsung menerbitkan draf eksposur.
- Mei 2026Draf eksposur Consolidation Exception terbit; masa komentar 120 hari.
- 9 Sep 2026Masa komentar berakhir.
- 28 Okt 2026IASB memutuskan melanjutkan amendemen dan menambah pengungkapan.
- Akhir 2026Target penerbitan amendemen.
- 1 Jan 2027Berlaku bersama edisi ketiga IFRS for SMEs (internasional).
Indonesia: tanggal di atas adalah jadwal standar yang dikelola IASB. SAK EP hanya berubah melalui pengesahan resmi IAI.
Ada perbedaan antara draf eksposur, keputusan IASB untuk melanjutkan, naskah amendemen yang diterbitkan, dan pemberlakuan dalam suatu yurisdiksi. Pada saat artikel ini disusun, sumber resmi menunjukkan keputusan untuk melanjutkan dan target penerbitan, bukan naskah amendemen final. Penyusun kebijakan akuntansi perlu mengecek lagi status proyek sebelum memakai rumusan tertentu sebagai dasar keputusan.
Pembedaan ini penting juga untuk komunikasi dengan pemilik dan pengelola grup. Ringkasan yang hanya menyebut "pengecualian konsolidasi berlaku 2027" dapat membuat pembaca salah mengira semua entitas kecil boleh berhenti menyusun laporan konsolidasian. Ringkasan yang akurat menyebut pihak yang mungkin memenuhi kondisi, tahap amendemen internasional, serta standar pelaporan yang memang diterapkan entitas.
Bagaimana Posisi SAK Entitas Privat?
Menurut IAI, SAK EP berlaku efektif 1 Januari 2025 dengan penerapan dini diperkenankan. Standar ini ditujukan bagi entitas tanpa akuntabilitas publik yang menerbitkan laporan keuangan bertujuan umum bagi pengguna eksternal; entitas dengan akuntabilitas publik hanya dapat memakainya bila otoritas yang berwenang mengizinkan. IAI juga menyebut contoh laporan keuangan ilustratif SAK EP diadopsi dari IFRS for SMEs versi 2015, dengan catatan penerapannya perlu memperhatikan kesesuaian dengan praktik di Indonesia.
Profil yurisdiksi Indonesia di IFRS Foundation mencatat SAK EP konvergen dengan IFRS for SMEs versi 2015 dengan sedikit modifikasi. Jadi, rujukan dasarnya adalah edisi 2015, bukan edisi 2025 yang menjadi induk amendemen baru ini. Amendemen IASB tahun 2026 tidak otomatis menjadi bagian naskah SAK EP.
- Pembuat standar
- IASB
- Status
- Keputusan melanjutkan amendemen (28 Okt 2026); target terbit akhir 2026
- Berlaku
- Bersama edisi ketiga, periode mulai 1 Jan 2027
- Periksa
- Teks amendemen final saat terbit
- Pembuat standar
- IAI
- Status
- Berlaku efektif sejak 1 Jan 2025; konvergen dengan IFRS for SMEs versi 2015
- Konsolidasi
- Bab 9 Laporan Keuangan Konsolidasian dan Laporan Keuangan Tersendiri
- Periksa
- Naskah SAK EP efektif dan pengesahan amendemen oleh IAI
Daftar SAK EP efektif dari IAI memuat Bab 9 tentang laporan keuangan konsolidasian dan laporan keuangan tersendiri. Bagi penyusun laporan di Indonesia, bab yang berlaku dan setiap amendemen yang disahkan IAI merupakan titik awal. Bila kelak ada keputusan adopsi atau penyesuaian di Indonesia, bandingkan tanggal efektif, ruang lingkup, dan ketentuan transisinya dengan naskah resmi IAI. Jangan menyimpulkan perubahan hanya dari judul berita internasional. Untuk gambaran umum SAK EP, lihat artikel SAK Entitas Privat: peta transisi dari SAK ETAP.
Entitas yang melapor menurut kerangka lain juga tidak semestinya memakai artikel ini sebagai dasar langsung. Kesimpulan konsolidasi harus mengikuti kerangka yang dinyatakan dalam laporan keuangan, struktur kepemilikan yang nyata, dan persyaratan standar yang berlaku. Analisis entitas investasi mempunyai konsekuensi yang berbeda dari sekadar pilihan administratif untuk menyederhanakan pelaporan grup.
Langkah Praktis Sebelum Mengambil Keputusan
- Tentukan kerangka pelaporan. Apakah laporan disusun menurut SAK EP atau kerangka lain? Dokumentasikan dasar pemilihannya, termasuk ketentuan regulator bila relevan. Tanpa langkah ini, perbandingan dengan amendemen IFRS for SMEs mudah menghasilkan kesimpulan yang keliru.
- Petakan struktur grup. Siapa induk langsung, siapa induk tertinggi, apakah ada induk entitas investasi, dan apakah induk itu menyajikan laporan konsolidasian? Ini pertanyaan analitis yang diturunkan dari ruang lingkup proyek IASB, bukan pernyataan bahwa suatu entitas sudah memenuhi pengecualian.
- Periksa teks standar yang berlaku. Pengguna SAK EP merujuk Bab 9 dan pembaruan resmi IAI. Entitas yang memang melapor berdasarkan IFRS for SMEs perlu menunggu teks amendemen final dan mengecek syarat serta pengungkapannya.
- Dokumentasikan penilaian. Catat sumber, versi dokumen, alasan kesimpulan, dan tanggal penilaian agar keputusan dapat ditinjau ulang ketika standar berubah. Dokumentasi ini juga memudahkan auditor saat menelaah laporan grup; lihat artikel SA 600 (Revisi): audit laporan keuangan grup.
Kesimpulan
Keputusan IASB tentang pengecualian konsolidasi adalah perkembangan akuntansi terbaru dengan ruang lingkup sempit: UKM yang induknya entitas investasi dan tidak menyajikan laporan konsolidasian. Arah amendemennya sudah diumumkan, tetapi teks finalnya masih ditunggu. Untuk pembaca Indonesia, pesan terpentingnya adalah memisahkan perubahan IFRS for SMEs internasional dari ketentuan SAK EP yang berlaku. Pemetaan struktur grup dan pemeriksaan sumber resmi merupakan dasar yang lebih aman daripada ringkasan berita.
Butuh pendampingan menilai kewajiban konsolidasi atau penerapan SAK EP? Lihat layanan Akuntansi & Penerapan SAK.
Referensi Resmi
- IFRS Foundation: keputusan IASB rapat Oktober 2026 (28 Oktober 2026)
- IFRS Foundation: proyek IFRS for SMEs — Consolidation Exception
- IFRS Foundation: Exposure Draft Consolidation Exception dan surat komentar
- IFRS Foundation: IFRS for SMEs Accounting Standard (edisi 2025)
- IFRS Foundation: profil yurisdiksi Indonesia
- IAI: Tentang SAK Entitas Privat
- IAI: SAK Entitas Privat efektif per 1 Januari 2025
Artikel ini disusun untuk informasi umum dan edukasi, bukan pendapat akuntansi atas entitas tertentu. Kelayakan pengecualian, penyajian, dan pengungkapan harus dinilai berdasarkan naskah standar yang berlaku serta fakta masing-masing entitas.