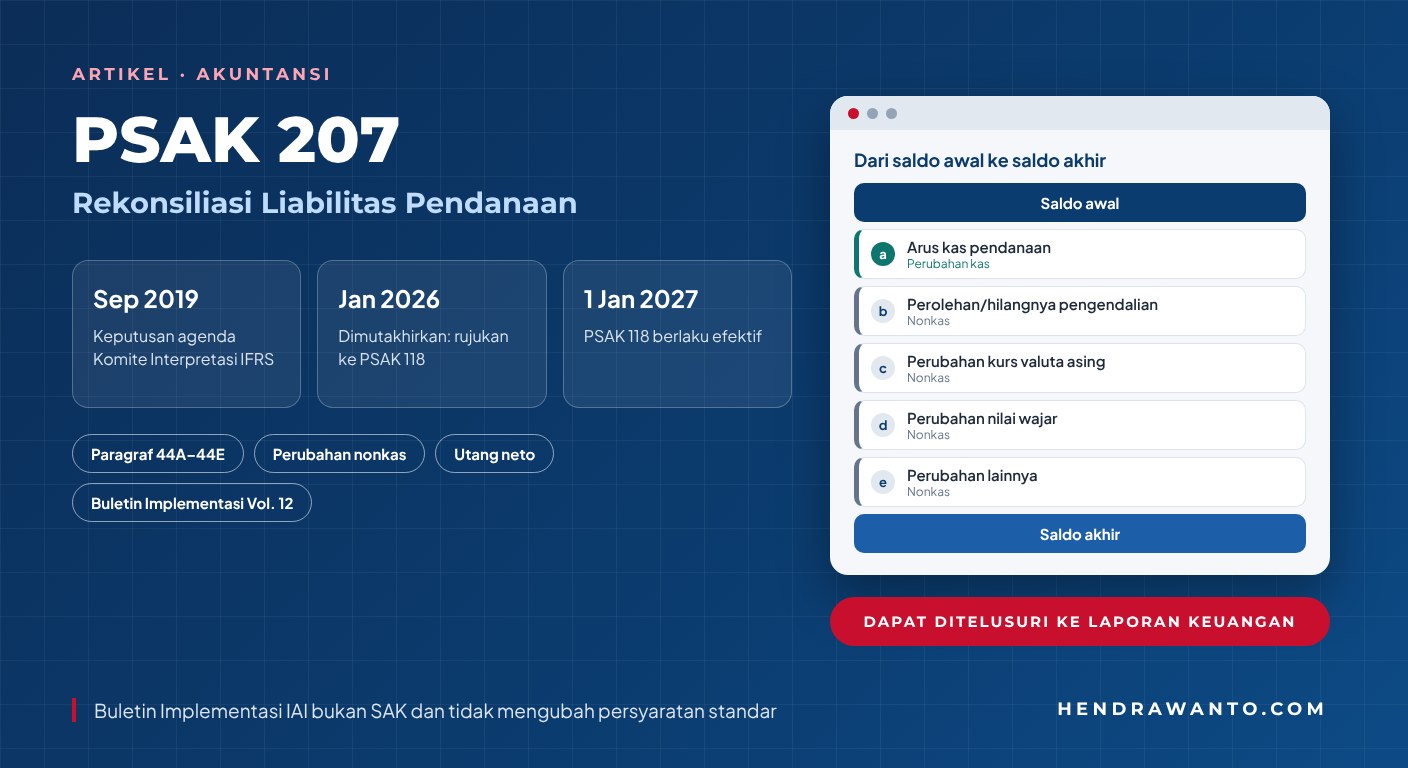
Laporan arus kas menunjukkan berapa kas yang diterima dari pinjaman dan berapa yang dibayarkan kembali. Namun, saldo liabilitas pendanaan pada akhir periode juga dapat berubah karena transaksi yang tidak melewati kas. Tanpa penjelasan penghubung, pembaca sulit menelusuri mengapa angka di laporan posisi keuangan berbeda dari kesan yang diperoleh saat membaca arus kas pendanaan.
Isu itu dibahas dalam Buletin Implementasi Volume 12 terbitan DSAK IAI (Mei 2026), khususnya bagian PSAK 207: Laporan Arus Kas tentang pengungkapan perubahan liabilitas yang timbul dari aktivitas pendanaan. Buletin tersebut membahas keputusan agenda Komite Interpretasi IFRS yang pertama kali terbit pada September 2019 dan dimutakhirkan pada Januari 2026. Fokusnya bukan memperkenalkan format tabel yang harus disalin semua entitas, melainkan menjelaskan bagaimana tujuan pengungkapan dapat dipenuhi dengan informasi yang bermakna.
Apa Status Buletin Ini?
Bagian pendahuluan buletin menyatakan bahwa Buletin Implementasi adalah produk terkait SAK (produk non-SAK). Materinya menjelaskan penerapan persyaratan standar pada pola fakta tertentu dan memperoleh otoritasnya dari standar itu sendiri; buletin tidak menambah, mengurangi, atau mengubah persyaratan SAK. Karena itu, pembaca tetap kembali ke naskah standar yang berlaku dan memakai buletin untuk memahami penerapannya.
Menurut buletin, pemutakhiran Januari 2026 mengganti rujukan ke PSAK 201: Penyajian Laporan Keuangan dengan rujukan ke PSAK 118: Penyajian dan Pengungkapan dalam Laporan Keuangan. Di tingkat internasional, perubahan yang sama mengganti rujukan IAS 1 dengan IFRS 18, sebagaimana tercantum dalam daftar materi pendukung IAS 7 di situs IFRS Foundation. Hal ini perlu dibaca dalam konteks waktu. Menurut pengumuman IAI, PSAK 118 disahkan DSAK IAI pada 28 Mei 2025, menggantikan PSAK 201, dan berlaku efektif 1 Januari 2027. Jadi, penyebutan PSAK 118 dalam buletin tidak berarti seluruh pengaturannya sudah efektif untuk laporan yang sedang disusun; entitas perlu memeriksa periode pelaporan dan standar yang diterapkannya.
- Sep 2019Komite Interpretasi IFRS menerbitkan keputusan agenda tentang pengungkapan perubahan liabilitas pendanaan.
- 28 Mei 2025DSAK IAI mengesahkan PSAK 118 yang menggantikan PSAK 201.
- Jan 2026Keputusan agenda dimutakhirkan: rujukan PSAK 201 (IAS 1) diganti PSAK 118 (IFRS 18).
- Mei 2026DSAK IAI menerbitkan Buletin Implementasi Volume 12.
- 1 Jan 2027PSAK 118 berlaku efektif.
Mulailah dari Tujuan, Bukan dari Bentuk Tabel
PSAK 207 mensyaratkan informasi tentang perubahan historis kas dan setara kas melalui laporan arus kas yang mengelompokkan arus kas menurut aktivitas operasi, investasi, dan pendanaan. Menurut uraian buletin, paragraf 44A PSAK 207 menetapkan tujuan pengungkapan: memungkinkan pengguna laporan keuangan mengevaluasi perubahan liabilitas yang timbul dari aktivitas pendanaan, baik yang berasal dari arus kas maupun perubahan nonkas. Tujuan itu menjelaskan mengapa sekadar mencantumkan saldo awal dan saldo akhir belum tentu memadai.
Pertanyaan yang dijawab keputusan agenda tersebut ialah apakah paragraf 44B–44E PSAK 207 cukup untuk mewajibkan pengungkapan yang memenuhi tujuan paragraf 44A. Kesimpulannya: paragraf 44B–44E, bersama PSAK 118, memadai. Dengan merujuk Dasar Kesimpulan IAS 7, buletin menyebut kebutuhan investor untuk memeriksa pemahaman mereka atas arus kas entitas, memperoleh informasi tentang sumber pendanaan entitas, dan memahami eksposur entitas terhadap risiko terkait pendanaan. Jika suatu perubahan penting digabung ke pos "lain-lain" tanpa penjelasan, angka mungkin tetap menjumlah benar, tetapi cerita ekonominya menjadi kabur.
Liabilitas Apa yang Masuk Cakupan?
Menurut penjelasan buletin atas paragraf 44C PSAK 207, liabilitas yang timbul dari aktivitas pendanaan adalah liabilitas yang arus kasnya, atau arus kas masa depannya, akan diklasifikasikan dalam laporan arus kas sebagai arus kas aktivitas pendanaan. Definisi ini lebih tepat daripada memilih akun hanya karena namanya memuat kata "utang". Penyusun laporan perlu melihat karakter arus kas terkait.
Buletin juga menegaskan bahwa entitas boleh mendefinisikan dan merekonsiliasi ukuran lain, seperti "utang neto", tetapi hal itu tidak menghilangkan kewajiban mengidentifikasi liabilitas pendanaan menurut definisi paragraf 44C. Ukuran pilihan manajemen dan cakupan yang diminta standar tidak boleh diam-diam disamakan. Konsep utang bersih juga muncul dalam praktik transaksi; lihat misalnya artikel due diligence sebelum akuisisi dan investasi.
Pisahkan Perubahan Kas dari Perubahan Nonkas
Paragraf 44B PSAK 207, sebagaimana diuraikan buletin, meminta entitas mengungkapkan perubahan berikut sepanjang diperlukan untuk memenuhi tujuan paragraf 44A:
- perubahan dari arus kas pendanaan;
- perubahan yang timbul dari perolehan atau hilangnya pengendalian atas entitas anak atau bisnis lain;
- dampak perubahan kurs valuta asing;
- perubahan nilai wajar; dan
- perubahan lainnya.
Kata "sepanjang diperlukan" penting: daftar itu bukan alasan untuk menampilkan baris kosong yang tidak relevan, melainkan alat untuk menguji apakah gerak saldo sudah dijelaskan secara cukup.
- aArus kas pendanaan terhubung ke laporan arus kas
- bPerolehan/hilangnya pengendalian entitas anak atau bisnis
- cPerubahan kurs valuta asing
- dPerubahan nilai wajar
- ePerubahan lainnya
Menurut buletin, paragraf 44D menyatakan bahwa menyediakan rekonsiliasi saldo awal ke saldo akhir adalah satu cara untuk memenuhi tujuan pengungkapan, bukan satu-satunya bentuk yang ditetapkan. Jika cara itu dipilih, informasinya harus memungkinkan pengguna menghubungkan pos rekonsiliasi dengan laporan posisi keuangan dan laporan arus kas, atau catatan terkait. Paragraf 44E meminta perubahan liabilitas pendanaan diungkapkan terpisah dari perubahan aset dan liabilitas lain. Dengan begitu, pembaca tidak perlu menebak apakah perbedaan saldo disebabkan pembayaran kas, perubahan kurs, transaksi bisnis, atau peristiwa lain.
Agregasi, Disagregasi, dan Penjelasan Tambahan
Tingkat rincian adalah pertimbangan. Buletin mengaitkan paragraf 44B PSAK 207 dengan paragraf 41–42 PSAK 118, termasuk ketentuan paragraf 41(e) untuk memastikan agregasi dan disagregasi tidak mengaburkan informasi material. Menurut buletin, setiap kelas liabilitas dan setiap pos rekonsiliasi yang material—baik perubahan kas maupun nonkas—diungkapkan secara terpisah. Merujuk paragraf 113(c) PSAK 118, penjelasan tambahan mungkin diperlukan agar setiap kelas dan pos tersebut menunjukkan sumber pendanaan, membantu memahami arus kas, dan terhubung dengan laporan keuangan.
Contohnya, bila suatu kelompok liabilitas berubah besar karena peristiwa nonkas, label singkat tanpa uraian dapat mengaburkan sumber perubahan. Sebaliknya, rincian berlebihan atas pos yang tidak penting dapat menutupi informasi material. Buletin tidak menetapkan ambang kuantitatif atau format baku; penilaian materialitas tetap dilakukan dalam konteks entitas.
Cara Meninjau Catatan Sebelum Diterbitkan
Pertanyaan berikut merupakan alat telaah praktis berdasarkan tujuan dan prinsip dalam buletin, bukan daftar ketentuan baru:
- Apakah setiap kelas liabilitas pendanaan yang material telah teridentifikasi berdasarkan klasifikasi arus kasnya?
- Apakah perubahan kas dan nonkas yang material tampak terpisah?
- Dapatkah saldo awal, saldo akhir, dan pos perubahan kas ditelusuri ke laporan posisi keuangan dan laporan arus kas?
- Apakah perubahan liabilitas pendanaan dipisahkan dari perubahan aset dan liabilitas lain?
- Apakah ada pos "lain-lain" atau istilah internal (misalnya utang neto) yang memerlukan penjelasan?
- Apakah struktur catatan konsisten antarperiode, atau perubahan strukturnya dijelaskan agar informasi komparatif tetap dapat dipahami?
Bila entitas sedang bersiap menerapkan PSAK 118, telaah sebaiknya juga mempertimbangkan bagaimana ketentuan agregasi dan disagregasinya memengaruhi catatan pendanaan. Lihat juga artikel PSAK 118: laporan laba rugi baru mulai 2027. Keputusan akhir tetap didasarkan pada naskah standar yang berlaku bagi periode bersangkutan, bukan semata-mata ringkasan ini.
Kesimpulan
Pesan utama Buletin Implementasi IAI Vol. 12 ialah bahwa paragraf 44B–44E PSAK 207, bersama PSAK 118, sudah memberi dasar yang memadai untuk menjelaskan perubahan liabilitas pendanaan. Rekonsiliasi yang baik bukan sekadar tabel yang seimbang secara aritmetika: ia membantu pengguna mengetahui sumber pendanaan, memisahkan arus kas dari perubahan nonkas, dan menelusuri angka ke laporan keuangan utama. Buletin membantu membaca persyaratan tersebut, tetapi tidak menciptakan standar baru.
Butuh pendampingan penyusunan catatan atas laporan keuangan? Lihat layanan Akuntansi & Penerapan SAK.
Referensi Resmi
- IAI: Buletin Implementasi Volume 12 (Mei 2026)
- IAI: PSAK 207 Laporan Arus Kas
- IAI: Pengesahan PSAK 118 Penyajian dan Pengungkapan dalam Laporan Keuangan
- IFRS Foundation: Supporting materials for IAS 7
- IFRS Interpretations Committee: Disclosure of Changes in Liabilities Arising from Financing Activities (IAS 7), updated January 2026
Artikel ini merupakan informasi umum, bukan pengganti pembacaan PSAK lengkap atau pertimbangan profesional atas fakta dan periode pelaporan tertentu. Periksa naskah SAK yang berlaku dan pengumuman resmi IAI sebelum menetapkan kebijakan atau pengungkapan.