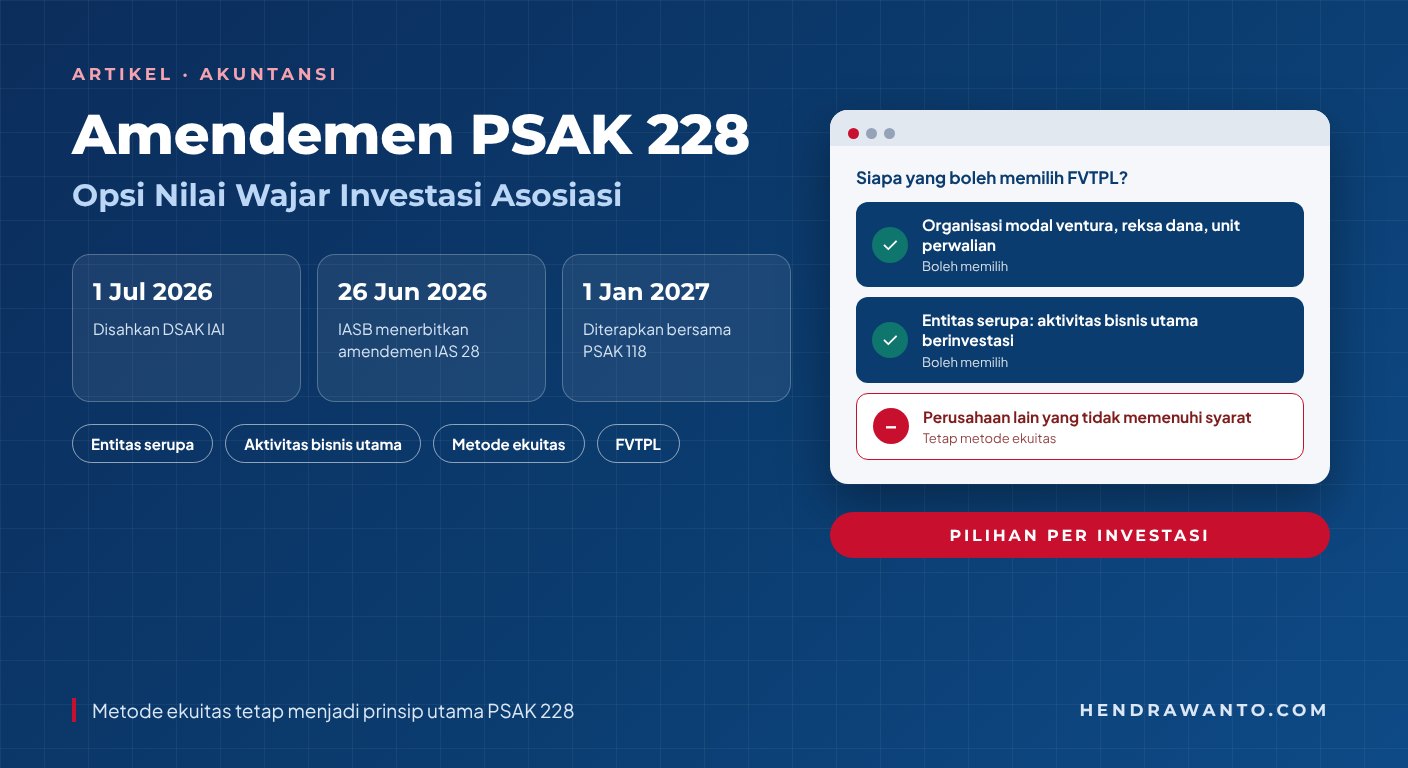
Dewan Standar Akuntansi Keuangan IAI (DSAK IAI) telah mengesahkan amendemen PSAK 228 yang memperjelas entitas mana yang boleh mengukur investasi pada entitas asosiasi dan ventura bersama pada nilai wajar melalui laba rugi. Amendemen ini bukan pilihan bebas bagi seluruh investor dan tidak menghapus metode ekuitas sebagai prinsip utama.
PSAK 228 Tetap Berangkat dari Metode Ekuitas
Investasi pada entitas asosiasi dan ventura bersama tidak otomatis diperlakukan seperti portofolio saham biasa. Dalam PSAK 228, entitas yang memiliki pengaruh signifikan atas entitas asosiasi atau pengendalian bersama atas ventura bersama pada umumnya mencatat investasinya dengan metode ekuitas. Investasi mula-mula diakui sebesar biaya perolehan, lalu jumlah tercatatnya disesuaikan dengan bagian investor atas laba rugi dan penghasilan komprehensif lain investee, dikurangi distribusi yang diterima.
PSAK 228 menyediakan pengecualian terbatas. Investasi yang dimiliki oleh, atau secara tidak langsung melalui, organisasi modal ventura, reksa dana, unit perwalian, dan entitas serupa dapat dipilih untuk diukur pada nilai wajar melalui laba rugi (fair value through profit or loss/FVTPL) sesuai PSAK 109: Instrumen Keuangan. Pertanyaannya: siapa yang dimaksud dengan "entitas serupa"? Amendemen tahun 2026 menjawab pertanyaan itu.
Status Amendemen
DSAK IAI mengesahkan Amendemen PSAK 228: Investasi pada Entitas Asosiasi dan Ventura Bersama tentang Opsi Nilai Wajar untuk Investasi pada Entitas Asosiasi dan Ventura Bersama pada 1 Juli 2026, dan IAI mengumumkannya pada 14 Juli 2026. Amendemen ini berawal dari draf eksposur yang disahkan pada 8 April 2026 dengan batas tanggapan 28 Mei 2026.
Amendemen tersebut merujuk pada amendemen IAS 28 yang diusulkan Dewan Standar Akuntansi Internasional (IASB) melalui draf eksposur Februari 2026 dan diterbitkan dalam bentuk final pada 26 Juni 2026. Menurut IAI, amendemen diterbitkan untuk mengatasi beragam interpretasi tentang hubungan opsi nilai wajar dalam PSAK 228 dengan PSAK 118: Penyajian dan Pengungkapan dalam Laporan Keuangan, dengan ruang lingkup yang sengaja dibuat sempit agar tidak mengubah praktik yang sudah berjalan secara lebih luas.
- Feb 2026IASB menerbitkan draf eksposur amendemen IAS 28.
- 8 Apr 2026DSAK IAI mengesahkan draf eksposur Amendemen PSAK 228.
- 26 Jun 2026IASB menerbitkan amendemen final IAS 28.
- 1 Jul 2026DSAK IAI mengesahkan Amendemen PSAK 228.
- 1 Jan 2027PSAK 118 berlaku; amendemen diterapkan bersamaan.
Apa yang Diperjelas?
Klarifikasi utamanya: "entitas serupa" yang dapat memilih opsi nilai wajar mencakup entitas yang aktivitas bisnis utamanya adalah berinvestasi pada jenis aset tertentu, sebagaimana dirujuk dalam PSAK 118 paragraf 49(a). Dalam amendemen IAS 28 yang diterbitkan IASB, contoh "dana asuransi terkait investasi" tidak lagi disebut secara khusus; kelayakan entitas seperti itu dinilai melalui uji aktivitas bisnis utama yang sama. Rumusan akhir dalam PSAK 228 perlu dikonfirmasi pada naskah final di SAK Online.
Artinya, analisis tidak berhenti pada nama atau bentuk hukum entitas. Perusahaan tidak otomatis memenuhi syarat hanya karena menyebut dirinya perusahaan investasi, holding company, atau pengelola portofolio. Substansi aktivitas bisnisnya harus dinilai. Indikator praktis yang dapat dipakai untuk mengumpulkan bukti antara lain:
- apakah kegiatan utama entitas memang memperoleh imbal hasil dari investasi;
- bagaimana manajemen menilai dan memantau kinerja investasinya, termasuk informasi segmen;
- apakah nilai wajar menjadi informasi utama dalam pengambilan keputusan;
- bagaimana entitas memperoleh pendanaan dan mengomunikasikan model bisnisnya kepada investor; dan
- apakah kegiatan operasional lain lebih dominan daripada aktivitas investasi.
Indikator tersebut bukan pengganti ketentuan PSAK. Kesimpulan harus didukung fakta, dokumen tata kelola, pola transaksi, pelaporan internal, dan substansi model bisnis.
Siapa yang Dapat Mempertimbangkan Opsi FVTPL?
Opsi nilai wajar relevan ketika investasi dimiliki oleh, atau secara tidak langsung melalui:
- organisasi modal ventura;
- reksa dana;
- unit perwalian; atau
- entitas serupa, termasuk entitas yang aktivitas bisnis utamanya berinvestasi pada jenis aset tertentu.
Kata kuncinya adalah dapat memilih, bukan wajib. Sebaliknya, perusahaan manufaktur, perdagangan, jasa, konstruksi, atau perusahaan induk biasa yang memiliki satu atau beberapa entitas asosiasi tidak otomatis memperoleh opsi FVTPL. Jika perusahaan tersebut tidak memenuhi substansi sebagai entitas serupa, metode ekuitas tetap menjadi dasar akuntansinya.
Uji Kelayakan Praktis dalam Empat Tahap
- 1Jenis investasiApakah investee entitas asosiasi atau ventura bersama (pengaruh signifikan atau pengendalian bersama)?
- 2Karakteristik investorApakah dimiliki langsung atau melalui organisasi modal ventura, reksa dana, unit perwalian, atau entitas serupa?
- 3Waktu pemilihanPilihan dibuat per investasi pada pengakuan awal, atau saat penerapan awal PSAK 118.
- 4Kesiapan pengukuranApakah nilai wajar dapat diukur, dikendalikan, dan diungkapkan dengan bukti memadai?
Tahap 1 — Pastikan jenis investasinya. Kepemilikan saham saja tidak cukup. Analisis harus mempertimbangkan hak suara, keterwakilan dalam dewan, partisipasi dalam proses kebijakan, perjanjian kontraktual, dan hak substantif lainnya.
Tahap 2 — Uji karakteristik investor atau jalur kepemilikan. Untuk kategori "entitas serupa", dokumentasikan mengapa aktivitas bisnis utama entitas adalah investasi pada jenis aset tertentu. Untuk kepemilikan tidak langsung, kelayakan dinilai pada entitas perantara yang memegang investasi tersebut.
Tahap 3 — Tentukan pilihan pada waktu yang tepat. Pada umumnya pilihan dibuat terpisah untuk setiap entitas asosiasi atau ventura bersama pada saat pengakuan awal, dan tidak semestinya baru dibuat pada akhir tahun setelah hasil nilai wajar diketahui. Ketentuan transisi memberi pengecualian: pada penerapan awal PSAK 118, entitas yang memenuhi syarat dapat memilih mengukur investasi yang sudah ada pada nilai wajar.
Tahap 4 — Pastikan pengukuran dan pengungkapan dapat dilaksanakan. Entitas harus mampu mengukur nilai wajar sesuai kerangka pengukuran nilai wajar, mengidentifikasi teknik valuasi, menetapkan input yang dapat dan tidak dapat diobservasi, mengendalikan model, serta menyiapkan pengungkapan yang relevan. Opsi FVTPL bukan jalan pintas untuk menghindari pengumpulan data investee.
Pilihan Dilakukan per Investasi
Entitas yang memenuhi syarat dapat menggunakan FVTPL untuk investasi A dan metode ekuitas untuk investasi B, sepanjang setiap pilihan memenuhi ketentuan dan dibuat pada waktunya. Meski begitu, keputusan yang berbeda harus mempunyai dasar yang jelas dan tidak boleh dipakai secara oportunistis untuk membentuk laba.
Bagaimana Jika Investasi Dimiliki Melalui Dua Jalur?
PSAK 228 juga mengatur keadaan ketika sebagian kepentingan pada suatu entitas asosiasi dimiliki secara tidak langsung melalui organisasi modal ventura, reksa dana, unit perwalian, atau entitas serupa, sedangkan bagian lainnya dimiliki melalui jalur yang tidak memenuhi pengecualian. Bagian yang dimiliki melalui entitas yang memenuhi syarat dapat dipilih untuk diukur pada FVTPL, sedangkan bagian lainnya tetap menggunakan metode ekuitas.
Contoh. PT Investama mempunyai kepentingan pada PT Target melalui dua jalur: 15% dimiliki langsung dan 10% dimiliki melalui dana modal ventura yang memenuhi syarat. Secara agregat terdapat pengaruh signifikan. Bila persyaratan dipenuhi dan pilihan dibuat dengan benar, bagian 10% dapat diukur pada FVTPL, sedangkan bagian 15% tetap dicatat dengan metode ekuitas.
Pembagian ini harus dapat direkonsiliasi. Entitas memerlukan catatan yang memisahkan persentase kepemilikan, biaya perolehan, perubahan nilai wajar, bagian laba rugi, dividen, dan saldo tercatat untuk masing-masing bagian.
Perbandingan Metode Ekuitas dan FVTPL
| Aspek | Metode ekuitas | FVTPL |
|---|---|---|
| Pengukuran awal | Biaya perolehan | Nilai wajar; pada transaksi wajar umumnya sama dengan harga transaksi |
| Pengukuran selanjutnya | Disesuaikan dengan bagian laba rugi, penghasilan komprehensif lain, dan distribusi | Diukur kembali pada nilai wajar setiap tanggal pelaporan |
| Dampak laba rugi | Bagian investor atas laba rugi investee | Seluruh perubahan nilai wajar |
| Dividen | Mengurangi jumlah tercatat investasi | Diakui sesuai PSAK 109 |
| Fokus data | Laporan keuangan investee dan penyesuaian kebijakan akuntansi | Data pasar, proyeksi, asumsi valuasi, dan pengendalian model |
| Volatilitas | Mengikuti kinerja akuntansi investee | Mengikuti perubahan nilai wajar dan kondisi pasar |
Contoh Pengukuran dan Jurnal
Asumsi ilustratif. PT Dana Ventura memenuhi kriteria organisasi modal ventura. Pada 1 Januari 2027 perusahaan membeli 30% saham PT Inovasi seharga Rp40 miliar dan memperoleh pengaruh signifikan. Pada pengakuan awal, PT Dana Ventura memilih FVTPL untuk investasi tersebut. Pada 31 Desember 2027 nilai wajar investasi menjadi Rp47 miliar. Biaya transaksi diabaikan.
| 1 Januari 2027 | Debit | Kredit |
|---|---|---|
| Investasi pada entitas asosiasi — FVTPL | Rp40 miliar | — |
| Kas | — | Rp40 miliar |
| 31 Desember 2027 | Debit | Kredit |
|---|---|---|
| Investasi pada entitas asosiasi — FVTPL | Rp7 miliar | — |
| Keuntungan perubahan nilai wajar (laba rugi) | — | Rp7 miliar |
Jika nilai wajar pada akhir periode justru turun menjadi Rp36 miliar, kerugian nilai wajar Rp4 miliar diakui dalam laba rugi. Hasil tersebut tidak diganti dengan bagian laba rugi PT Inovasi sebagaimana metode ekuitas.
Sebagai pembanding, misalkan PT Inovasi membukukan laba Rp10 miliar dan membagikan dividen Rp5 miliar pada 2027. Dengan metode ekuitas, investor mengakui bagian laba Rp3 miliar (30% × Rp10 miliar) dan mengurangi jumlah tercatat dengan dividen Rp1,5 miliar, sehingga saldo akhir investasi Rp41,5 miliar. Dengan FVTPL, saldo akhirnya mengikuti nilai wajar Rp47 miliar, sedangkan dividen diakui sebagai penghasilan sesuai PSAK 109 dan pengaruhnya terhadap nilai investasi tercermin dalam pengukuran nilai wajar. Contoh ini hanya menggambarkan mekanisme dasar; dalam praktik entitas juga harus mempertimbangkan biaya transaksi, pajak, hierarki nilai wajar, teknik valuasi, dan pengungkapan.
Mengapa Amendemen Dikaitkan dengan PSAK 118?
PSAK 118 memperkenalkan struktur baru laporan laba rugi dengan kategori operasi, investasi, pendanaan, pajak penghasilan, dan operasi yang dihentikan. Bagian laba rugi entitas asosiasi dan ventura bersama yang dicatat dengan metode ekuitas selalu masuk kategori investasi. Sebaliknya, bagi entitas yang aktivitas bisnis utamanya berinvestasi pada jenis aset tertentu, penghasilan dan beban dari investasi yang diukur pada nilai wajar dapat masuk kategori operasi.
Tanpa klarifikasi, frasa "entitas serupa" dalam PSAK 228 berpotensi ditafsirkan berbeda dari konsep aktivitas bisnis utama dalam PSAK 118, sehingga basis pengukuran investasi dan klasifikasi penghasilan atau beban di laba rugi bisa tidak konsisten. Amendemen menyelaraskan keduanya. Namun, keselarasan ini tidak berarti setiap entitas yang memiliki penghasilan investasi otomatis menjadi entitas yang aktivitas bisnis utamanya berinvestasi.
Baca juga artikel tentang PSAK 118 dan laporan laba rugi baru serta format laporan laba rugi PSAK 118.
Tanggal Penerapan dan Transisi
PSAK 118 berlaku untuk periode pelaporan tahunan yang dimulai pada atau setelah 1 Januari 2027. Menurut draf eksposurnya, Amendemen PSAK 228 diterapkan pada waktu dan dasar yang sama dengan penerapan PSAK 118, termasuk ketentuan transisinya. Paragraf transisi baru (paragraf 45M) merujuk ketentuan transisi PSAK 118 paragraf C07, yang memungkinkan entitas yang memenuhi syarat mengubah pilihan dari metode ekuitas ke FVTPL untuk investasi yang sudah ada pada penerapan awal PSAK 118; perubahan itu diterapkan secara retrospektif.
Naskah final lengkap Amendemen PSAK 228 tersedia melalui SAK Online IAI. Entitas sebaiknya mengonfirmasi paragraf efektif dan transisi dalam naskah final tersebut, lalu menyelesaikan analisis kelayakan, penetapan kebijakan, kesiapan valuasi, dan pemetaan akun sebelum awal periode penerapan—bukan ketika laporan keuangan 2027 akan diterbitkan.
Risiko Penerapan yang Perlu Dihindari
- Menganggap opsi nilai wajar tersedia bagi setiap perusahaan yang memiliki entitas asosiasi.
- Menyimpulkan kelayakan hanya dari nama "holding" atau "investment company".
- Membuat pilihan setelah mengetahui apakah nilai wajar naik atau turun.
- Menerapkan FVTPL pada seluruh kepentingan ketika hanya bagian melalui jalur tertentu yang memenuhi syarat.
- Menggunakan valuasi tanpa dasar asumsi, data, atau pengendalian yang memadai.
- Mengabaikan hubungan dengan klasifikasi penghasilan dan beban menurut PSAK 118.
- Tidak mengungkapkan pertimbangan signifikan, sumber ketidakpastian estimasi, dan risiko yang relevan.
Langkah Persiapan bagi Perusahaan
- Buat daftar seluruh entitas asosiasi dan ventura bersama beserta jalur kepemilikannya.
- Dokumentasikan dasar pengaruh signifikan atau pengendalian bersama.
- Nilai apakah investor atau entitas perantara termasuk kategori yang memenuhi syarat.
- Buktikan substansi aktivitas bisnis utama dengan laporan manajemen, mandat investasi, dan cara kinerja dinilai.
- Tetapkan keputusan per investasi pada pengakuan awal, atau pada penerapan awal PSAK 118 untuk investasi yang sudah ada.
- Nilai ketersediaan data dan tata kelola valuasi.
- Petakan akun nilai wajar ke kategori laba rugi PSAK 118.
- Nilai dampaknya terhadap indikator kinerja, covenant, pajak, dan komunikasi kepada pemegang saham.
- Libatkan auditor lebih awal untuk mendiskusikan bukti, pertimbangan, dan pengungkapan—tanpa mengalihkan tanggung jawab keputusan akuntansi dari manajemen.
Kesimpulan
Amendemen PSAK 228 memberikan klarifikasi penting, tetapi tidak membuka opsi nilai wajar bagi semua investor. Metode ekuitas tetap menjadi prinsip utama untuk investasi pada entitas asosiasi dan ventura bersama. FVTPL hanya dapat dipertimbangkan oleh organisasi modal ventura, reksa dana, unit perwalian, dan entitas serupa—termasuk entitas yang aktivitas bisnis utamanya berinvestasi pada jenis aset tertentu.
Keputusan yang baik harus menjawab empat pertanyaan: apakah investasinya termasuk ruang lingkup PSAK 228, apakah investor atau jalur kepemilikannya memenuhi syarat, apakah pilihan dibuat pada waktu yang tepat untuk investasi tersebut, dan apakah entitas mampu mendukung nilai wajar serta penyajiannya dengan bukti memadai. Dengan PSAK 118 mulai berlaku pada 2027, penilaian sebaiknya dilakukan sekarang.
Butuh pendampingan penerapan PSAK 228 dan PSAK 118? Lihat layanan Akuntansi & Penerapan SAK.
Referensi Resmi
- IAI: Pengesahan Amendemen PSAK 228 (14 Juli 2026)
- IAI: Draf Eksposur Amendemen PSAK 228 (April 2026)
- IAI: Materi Dengar Pendapat Publik DE Amendemen PSAK 228 dan DE Amendemen ISAK 335
- IFRS Foundation: IASB issues amendments clarifying the fair value option in IAS 28 (26 Juni 2026)
- IFRS Foundation: IAS 28 Investments in Associates and Joint Ventures
Artikel ini merupakan informasi umum dan bukan pengganti pembacaan naskah final standar, pertimbangan profesional, atau konsultasi atas transaksi tertentu. Penentuan pengaruh signifikan, pengendalian bersama, kelayakan opsi nilai wajar, pengukuran, penyajian, dan pengungkapan harus didasarkan pada fakta dan keadaan masing-masing entitas serta standar yang berlaku pada periode pelaporan.