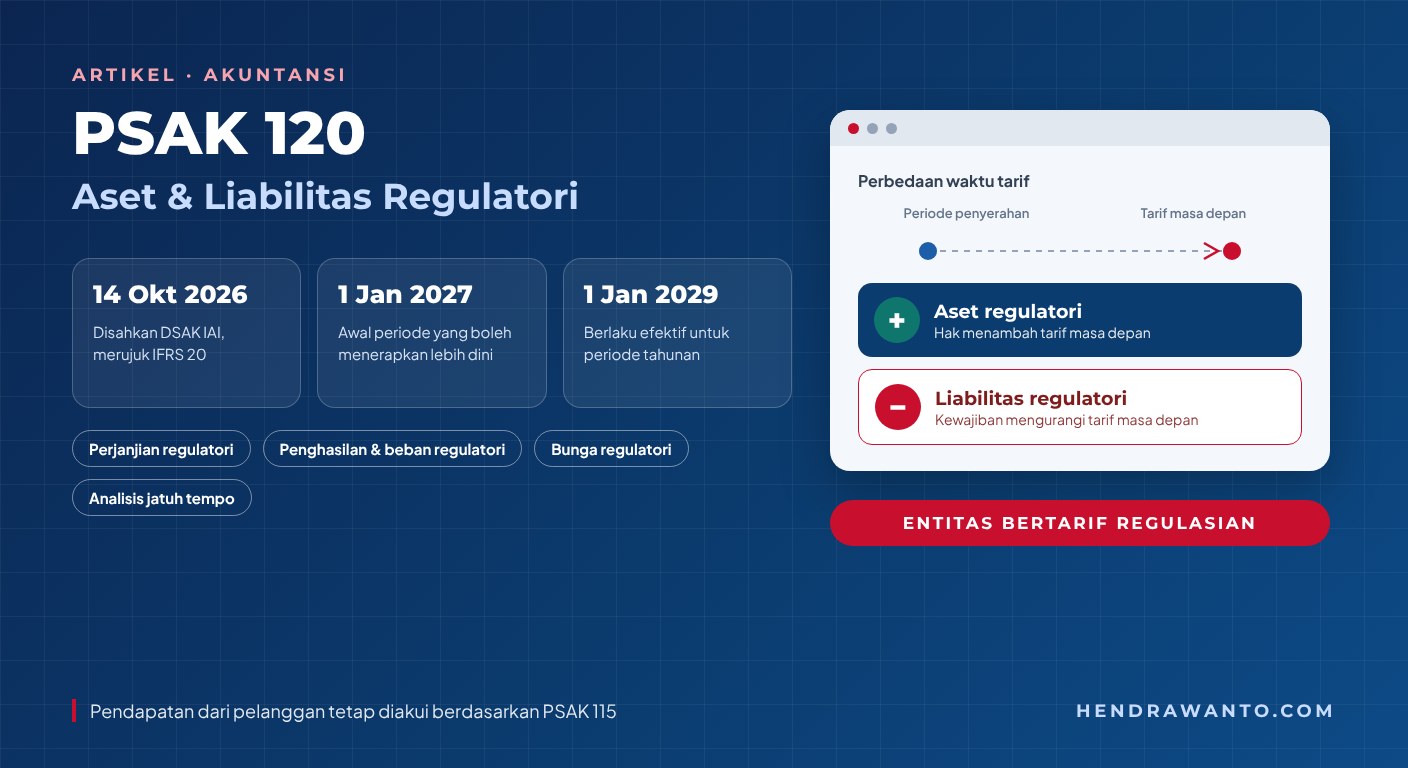
Pada 14 Oktober 2026, Dewan Standar Akuntansi Keuangan Ikatan Akuntan Indonesia (DSAK IAI) mengesahkan PSAK 120: Aset Regulatori dan Liabilitas Regulatori. Standar ini merujuk pada IFRS 20 dan berlaku efektif untuk periode pelaporan tahunan yang dimulai pada 1 Januari 2029, dengan opsi penerapan lebih dini untuk periode pelaporan tahunan yang dimulai pada 1 Januari 2027.
PSAK 120 relevan bagi entitas yang menyediakan barang atau jasa dengan tarif yang ditetapkan melalui perjanjian regulatori. Dalam ringkasan IFRS 20, Dewan Standar Akuntansi Internasional (IASB) menyebut industri seperti utilitas dan energi sebagai contoh sektor tempat regulasi tarif semacam ini lazim ditemukan. Fokus standar ini adalah perbedaan waktu: kompensasi atas barang atau jasa yang diserahkan pada suatu periode baru dimasukkan ke tarif pelanggan pada periode lain.
- Mei 2026IASB menerbitkan IFRS 20 Regulatory Assets and Regulatory Liabilities.
- 26 Agu 2026DSAK IAI mengesahkan Draf Eksposur PSAK 120.
- 14 Okt 2026DSAK IAI mengesahkan PSAK 120.
- 1 Jan 2027Awal periode tahunan yang boleh menerapkan lebih dini.
- 1 Jan 2029PSAK 120 berlaku efektif.
Mengapa PSAK 120 Diperlukan?
Dalam bisnis bertarif regulasian, jumlah yang ditagihkan kepada pelanggan pada suatu periode tidak selalu sama dengan total kompensasi yang diperkenankan untuk barang atau jasa yang diserahkan pada periode tersebut. IAI menjelaskan bahwa akibatnya pendapatan yang diakui berdasarkan PSAK 115 pada suatu periode dapat berbeda dari total kompensasi yang diperkenankan untuk periode itu. Tanpa standar khusus, laporan laba rugi dapat tampak naik-turun hanya karena jadwal penagihan tarif, bukan karena kinerja yang sebenarnya.
Menurut IAI, PSAK 120 bertujuan agar pengguna laporan keuangan dapat memahami bagaimana aset dan liabilitas regulatori, berikut penghasilan dan beban regulatori, memengaruhi kinerja keuangan, posisi keuangan, serta jumlah, waktu, dan ketidakpastian arus kas masa depan.
Konsep Inti: Aset atau Liabilitas Regulatori?
Ringkasan IFRS 20 mendefinisikan aset regulatori sebagai hak kini yang dapat dipaksakan untuk menambahkan suatu jumlah ke tarif regulasian masa depan, karena sebagian kompensasi atas barang atau jasa yang sudah diserahkan belum masuk ke pendapatan. Liabilitas regulatori adalah kebalikannya: kewajiban kini yang dapat dipaksakan untuk mengurangi tarif masa depan, karena pendapatan periode berjalan sudah memuat kompensasi untuk barang atau jasa yang baru akan diserahkan. Perubahan atas keduanya menghasilkan penghasilan regulatori atau beban regulatori.
Hak menambah tarif masa depan → diakui aset regulatori dan penghasilan regulatori.
Kewajiban mengurangi tarif masa depan → diakui liabilitas regulatori dan beban regulatori.
Ruang Lingkup: Harus Ada Perjanjian Regulatori
Keberadaan regulator atau harga yang diawasi pemerintah tidak otomatis menciptakan aset atau liabilitas regulatori. Ringkasan IFRS 20 mensyaratkan adanya perjanjian regulatori, yaitu perjanjian yang menimbulkan hak dan kewajiban yang dapat dipaksakan tentang cara regulator menetapkan tarif. Regulator di sini adalah badan yang diwajibkan oleh hukum atau peraturan untuk menetapkan tarif. Selain itu, harus ada perbedaan waktu: kompensasi untuk suatu periode dibebankan kepada pelanggan pada periode lain.
Ringkasan tersebut juga menguraikan komponen total kompensasi yang diperkenankan, antara lain beban yang diperkenankan, imbal hasil regulatori atas basis modal regulatori, insentif kinerja, serta kekurangan atau kelebihan pemulihan pendapatan yang diperkenankan. Pemetaan komponen ini menjadi langkah awal yang penting karena setiap komponen dapat menimbulkan perbedaan waktu yang berbeda.
Pengakuan dan Pengukuran
Berdasarkan ringkasan IFRS 20, entitas pada umumnya mengakui seluruh aset dan liabilitas regulatori yang ada pada akhir periode, termasuk yang keberadaannya "lebih mungkin daripada tidak". Untuk beberapa pos, seperti penyusutan regulatori atas basis modal regulatori, pengakuan hanya dilakukan bila syarat tertentu terpenuhi.
Pengukurannya memakai teknik berbasis arus kas: entitas mengestimasi arus kas masa depan, termasuk arus kas dari bunga regulatori, lalu mendiskontokannya dengan tingkat bunga regulatori. Ketidakpastian dicerminkan dengan metode jumlah paling mungkin atau nilai ekspektasian, mana yang lebih baik memprediksi arus kas akhirnya. Karena itu, asumsi seperti periode pemulihan, formula tarif, dan tingkat bunga dalam perjanjian perlu didokumentasikan dan ditelusuri ke bukti yang tersedia.
Contoh Jurnal Aset Regulatori
Asumsi ilustratif. Pada 20X1, sebuah perusahaan utilitas menanggung beban yang diperkenankan sebesar Rp12 miliar yang, berdasarkan perjanjian regulatori, baru dapat dipulihkan melalui tarif 20X2. Jumlah tersebut belum termasuk dalam tagihan pelanggan 20X1, seluruh kriteria pengakuan diasumsikan terpenuhi, dan efek bunga regulatori diabaikan.
| Akun (20X1) | Debit | Kredit |
|---|---|---|
| Aset regulatori | Rp12 miliar | — |
| Penghasilan regulatori | — | Rp12 miliar |
Pada 20X2, ketika Rp12 miliar itu ditagihkan melalui tarif, pendapatan dari pelanggan diakui berdasarkan PSAK 115. Pemulihan aset regulatori dicatat sebagai beban regulatori:
| Akun (20X2) | Debit | Kredit |
|---|---|---|
| Beban regulatori | Rp12 miliar | — |
| Aset regulatori | — | Rp12 miliar |
Pola sebaliknya berlaku untuk liabilitas regulatori. Misalnya, tarif 20X1 memulihkan Rp5 miliar lebih tinggi daripada kompensasi yang diperkenankan dan perjanjian mewajibkan penurunan tarif 20X2. Pada 20X1 entitas mendebit beban regulatori dan mengkredit liabilitas regulatori sebesar Rp5 miliar. Pada 20X2, ketika tarif diturunkan, liabilitas regulatori didebit dan penghasilan regulatori dikredit.
Penyajian dan Pengungkapan
Ringkasan IFRS 20 menyatakan bahwa penghasilan dan beban regulatori pada umumnya diklasifikasikan sebagai pendapatan, dan selisih bersihnya disajikan sebagai satu pos dalam laporan laba rugi. Penghasilan atau beban regulatori yang berkaitan dengan pos penghasilan komprehensif lain, seperti pengukuran kembali liabilitas pensiun, disajikan dalam penghasilan komprehensif lain. Di laporan posisi keuangan, aset dan liabilitas regulatori disajikan sebagai pos tersendiri dan dipisahkan antara lancar dan tidak lancar.
Untuk pengungkapan, tujuan menyeluruhnya adalah memberikan informasi tentang jumlah, waktu, dan ketidakpastian pos regulatori. Contoh yang disebut ringkasan IFRS 20 meliputi rekonsiliasi saldo awal ke saldo akhir, analisis jatuh tempo per rentang waktu, penjelasan ketidakpastian, dan informasi tentang pos yang tidak diakui.
Transisi dan Persiapan Menuju 2029
Ringkasan IFRS 20 memberi dua pilihan transisi: penerapan retrospektif sesuai standar kebijakan akuntansi, atau pendekatan retrospektif modifikasian yang mengizinkan penggunaan informasi yang diketahui kemudian (hindsight) pada tanggal transisi. Pada kedua pendekatan, informasi komparatif periode sebelumnya disajikan setelah disesuaikan. Karena itu, data historis perlu disiapkan sebelum periode penerapan awal.
Langkah persiapan yang praktis:
- Inventarisasi perjanjian regulatori dan formula tarif yang berlaku.
- Petakan komponen total kompensasi yang diperkenankan dan perbedaan waktunya.
- Rekonsiliasi data penagihan, buku besar, dan model tarif.
- Dokumentasikan estimasi arus kas, tingkat bunga regulatori, dan ketidakpastian.
- Rancang pengendalian internal serta format penyajian dan pengungkapan.
- Simulasikan dampak pada laporan laba rugi dan informasi komparatif sebelum memutuskan penerapan lebih dini.
PSAK 120 tidak menggantikan PSAK 115; pendapatan dari pelanggan tetap dianalisis berdasarkan PSAK 115. Perubahan struktur laporan laba rugi berdasarkan PSAK 118 juga perlu diselaraskan; bacaan terkait tersedia pada artikel PSAK 118: Penyajian dan Pengungkapan, Format Laporan Laba Rugi PSAK 118, dan Penerapan SAK Terbaru.
Kesimpulan
PSAK 120 membawa pos baru ke laporan keuangan entitas bertarif regulasian: aset dan liabilitas regulatori serta penghasilan dan beban regulatori. Walau baru wajib untuk periode tahunan yang dimulai pada 1 Januari 2029, pemetaan perjanjian, data historis, dan asumsi pengukuran sebaiknya dimulai lebih awal, terutama bila entitas mempertimbangkan penerapan lebih dini sejak 2027. Uraian rinci dalam artikel ini mengacu pada ringkasan IFRS 20 dari IASB; rujukan otoritatif di Indonesia tetap teks PSAK 120 di SAK Online IAI.
Lihat juga layanan Akuntansi & Penerapan SAK atau minta estimasi melalui halaman Proposal.
Referensi Resmi
- Ikatan Akuntan Indonesia, "Pengesahan PSAK 120: Aset Regulatori dan Liabilitas Regulatori" (16 Oktober 2026), web.iaiglobal.or.id.
- Ikatan Akuntan Indonesia, "Pengesahan Draf Eksposur PSAK 120" (8 September 2026), web.iaiglobal.or.id.
- IFRS Foundation/IASB, "IFRS 20 Regulatory Assets and Regulatory Liabilities — Project Summary" (Mei 2026), ifrs.org.
- IFRS Foundation/IASB, "At a glance — IFRS 20 Regulatory Assets and Regulatory Liabilities", ifrs.org.
Artikel ini merupakan informasi umum, bukan nasihat akuntansi, audit, hukum, atau keputusan profesional untuk keadaan tertentu. Penerapan PSAK 120 perlu mempertimbangkan teks standar, fakta, dan perjanjian regulatori masing-masing entitas.