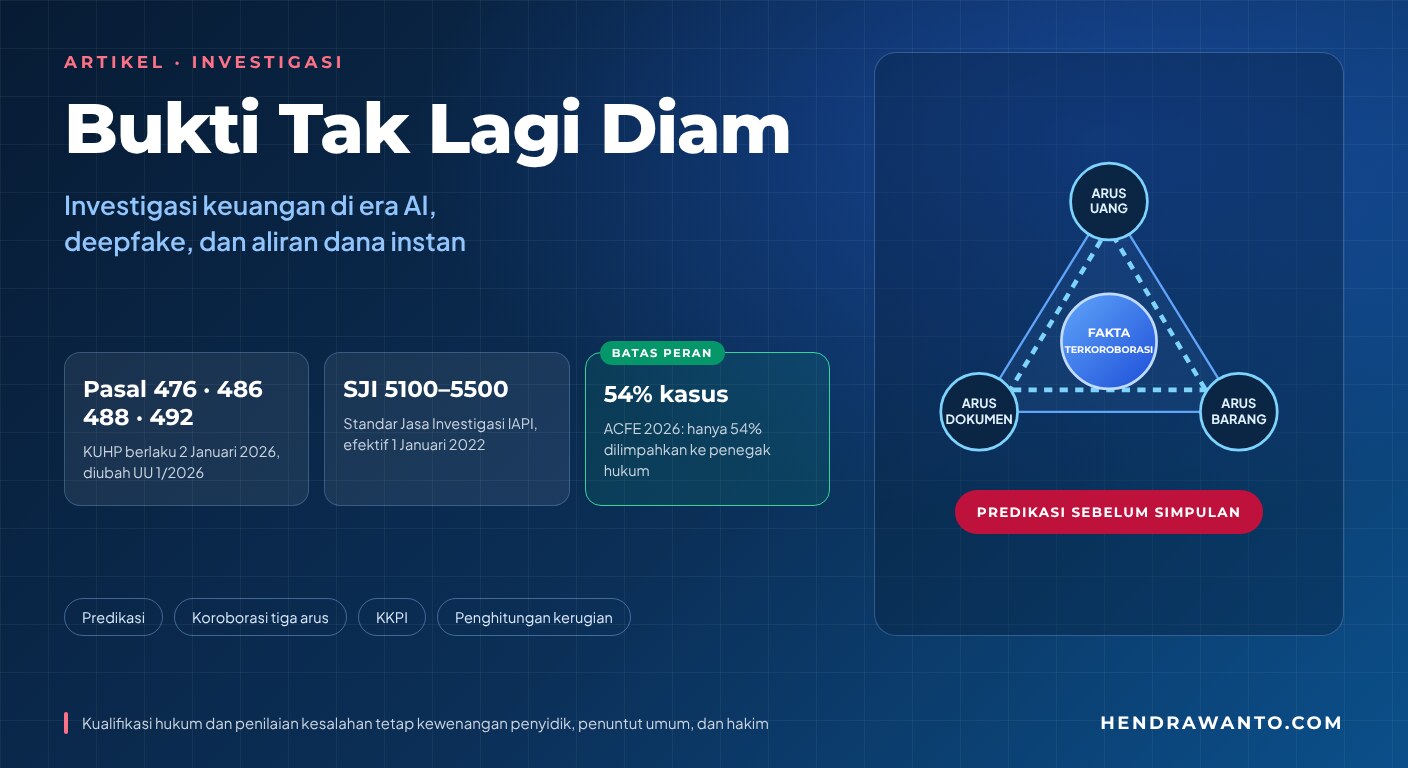
Fraud modern bergerak melalui rekening, akun, identitas sintetis, dokumen yang tampak sempurna, dan komunikasi yang dapat dipalsukan. Tantangannya bukan lagi kekurangan data, melainkan membedakan jejak autentik dari kebisingan digital, menjaga integritas bukti, dan menahan diri agar tidak mengubah anomali menjadi vonis.
Teknologi mengubah modus, bukan standar pembuktian. Justru ketika kecerdasan buatan sanggup menyusun surel, faktur, suara, dan wajah yang meyakinkan, kecepatan mesin harus dijawab dengan kehati-hatian manusia. Pertanyaan pertama seorang investigator bukan “siapa yang bersalah?”, melainkan “apa yang dapat dibuktikan, dengan bukti apa, melalui metode yang mana, dan sejauh mana simpulan itu boleh ditarik?”
Lanskap 2026: Skala Data Naik, Ruang Manipulasi Melebar
Menurut Catatan Capaian Strategis PPATK Tahun 2025, sepanjang 2025 PPATK menerima 43.723.386 laporan, naik 25,5% dari 35.650.984 laporan pada 2024. Total perputaran dana yang dianalisis mencapai Rp2.085,48 triliun, naik 42,88% dari Rp1.459,65 triliun. Nilai transaksi yang dianalisis terkait dugaan penipuan tercatat Rp22,53 triliun dan yang terkait peretasan Rp1,03 triliun.
Pada 16 Maret 2026, INTERPOL menerbitkan asesmen ancaman fraud keuangan global dan memperkirakan fraud berbantuan AI sekitar 4,5 kali lebih menguntungkan dibanding metode tradisional. INTERPOL tidak memublikasikan metode penghitungan angka itu, sehingga angka tersebut lebih tepat dibaca sebagai indikasi arah ancaman daripada parameter penghitungan.
Satu temuan ACFE, Occupational Fraud 2026: A Report to the Nations — yang menganalisis 2.402 kasus dari 143 negara dengan kerugian lebih dari USD 3,4 miliar — menyentuh batas peran investigator secara langsung: hanya 54% kasus berakhir dilimpahkan kepada penegak hukum, turun dari 69% pada 2008. Pekerjaan investigatif lebih sering berakhir sebagai dasar keputusan internal organisasi daripada sebagai perkara pidana, dan itu menuntut dokumentasi yang lebih rapi, bukan lebih longgar.
Angka-angka itu menuntut kehati-hatian dalam pembacaan. Laporan yang diterima PPATK adalah volume pelaporan, dan nilai transaksi yang dianalisis adalah perputaran dana yang ditelaah. Keduanya bukan nilai kerugian yang terbukti. Statistik yang dikutip tanpa pembedaan semacam ini mudah berubah menjadi simpulan perkara yang sebenarnya tidak pernah diuji.
Memilih Jenis Jasa Sebelum Memeriksa
Banyak kegagalan investigasi lahir pada tahap pra-perikatan. Calon pemberi tugas menyebut “audit investigatif”, sementara kebutuhannya mungkin baru klarifikasi data, prosedur yang disepakati, penghitungan kerugian, atau keterangan ahli. Keliru memilih standar membuat seluruh pekerjaan berikutnya salah alamat.
- SA 200–800 — audit laporan keuangan. Untuk menyatakan opini atas kewajaran laporan keuangan secara keseluruhan; berbasis risiko dan materialitas, bukan penugasan untuk menentukan pelaku fraud.
- SJT 4400 — prosedur yang disepakati. Untuk menjalankan prosedur spesifik dan melaporkan temuan faktual tanpa opini atau asurans; tidak boleh menambah simpulan yang tidak diminta.
- SJI 5100–5500 — jasa investigasi. Untuk pemeriksaan investigatif, penghitungan kerugian keuangan, dan pemberian keterangan ahli; predikasi dan tujuan harus jelas, bukti serta distribusi laporan dikendalikan.
Menurut IAPI, Standar Jasa Investigasi berlaku efektif untuk perikatan pada atau setelah 1 Januari 2022 dan terdiri atas Kerangka Perikatan Jasa Investigasi serta SJI 5100 (standar umum), SJI 5200 (manajemen risiko), SJI 5300 (pemeriksaan investigatif), SJI 5400 (penghitungan kerugian keuangan), dan SJI 5500 (pemberian keterangan ahli). Bagi pemeriksaan oleh BPK, kerangka yang berlaku berbeda dan dibahas tersendiri dalam artikel SPKN 2026: Memahami Pemeriksaan DTT Investigatif.
Rantai Penalaran yang Tidak Boleh Dibalik
Kesimpulan yang kuat lahir dari urutan yang disiplin. Urutan ini menjadi semakin penting ketika bukti dapat disintesis mesin, karena setiap tahap berfungsi sebagai rem bagi tahap berikutnya.
- 1DugaanAllegationBelum diuji; bukan fakta
- 2PredikasiPredicationDasar faktual untuk memulai dan membatasi
- 3HipotesisHypothesisTermasuk alternatif non-fraud
- 4BuktiEvidenceRelevan dan terjaga integritasnya
- 5AnalisisAnalysisKoroborasi dan pengujian kriteria
- 6TemuanFindingFakta teruji dan keterbatasannya
- 7SimpulanConclusionProporsional atas tujuan perikatan
Predikasi dilewati ketika pemeriksaan dimulai hanya berbekal tuduhan, sehingga ruang lingkup tidak pernah benar-benar dibatasi. Hipotesis alternatif dilewati ketika investigator hanya menguji satu penjelasan dan berhenti begitu menemukan dukungan pertama — pola klasik confirmation bias yang bertahan bahkan di tangan pemeriksa berpengalaman.
Tiga Arus Harus Bertemu Sebelum Fakta Menjadi Kokoh
Faktur yang rapi, surel yang konsisten, bahkan rekaman suara persetujuan kini dapat diproduksi tanpa jejak kasatmata. Yang menyelamatkan simpulan bukan kecanggihan alat pendeteksi, melainkan prinsip lama: mengamankan bukti lebih dahulu, menghitung nilai hash atas salinan bukti digital, mencatat rantai penguasaan bukti, dan memastikan penelusuran balik dapat diulang oleh orang lain.
Satu pembedaan sering terlewat: autentikasi tidak sama dengan atribusi. Dokumen atau akun yang autentik belum otomatis membuktikan siapa penggunanya. Perangkat, kredensial, waktu, konteks, dan bukti penghubung masih harus diuji tersendiri.
Enam Koreksi Logika yang Sering Luput
- “Investigasi hanyalah audit yang diperdalam.” Tujuan, pengguna, metode, dokumentasi, dan keluarannya berbeda. Audit memberi opini atas laporan keuangan; investigasi menjawab dugaan yang spesifik.
- “Transfer ke rekening pribadi adalah kerugian.” Transfer adalah fakta awal. Penggunaan akhir, manfaat, otorisasi, pengembalian, dan hubungan kausal masih harus diuji per transaksi.
- “Sudah disetujui berarti digunakan untuk perusahaan.” Persetujuan kebutuhan, persetujuan transfer, pengetahuan penerima akhir, dan manfaat adalah empat proposisi yang berbeda.
- “Anomali analitik adalah bukti fraud.” Duplikasi, Benford, pemecahan pembayaran, atau pencilan hanya menentukan arah pengujian. Anomali menunjuk ke mana harus melihat, bukan apa yang terbukti.
- “Angka kerugian terbesar adalah yang terbaik.” Tugas ahli menghasilkan angka yang tertelusur dan dapat dipertahankan. Objek, periode, manfaat, pembanding, pemulihan, serta penghitungan ganda harus dikendalikan.
- “Disclaimer dapat menutup prosedur yang lemah.” Klausul batas tanggung jawab tidak menggantikan kompetensi, objektivitas, akses, bukti yang tepat, dan Kertas Kerja Perikatan Investigasi (KKPI) yang memadai.
Pencurian, Penggelapan, dan Penipuan: Cara Berpindahnya Berbeda
Ketiganya tidak boleh dipertukarkan hanya karena hasil akhirnya sama-sama berupa kehilangan. Pembeda utamanya adalah posisi barang sebelum perbuatan, cara pelaku memperoleh penguasaan, peran korban, serta kapan maksud memiliki secara melawan hukum itu timbul.
Satu catatan sebelum masuk ke uraian pasal. Pemetaan berikut adalah kerangka analisis untuk menyusun dan menguji hipotesis, bukan kualifikasi hukum. Akuntan publik yang melaksanakan perikatan investigasi tidak menetapkan tersangka, tidak menentukan pasal yang disangkakan, dan tidak menyimpulkan kesalahan. Yang dihasilkannya adalah fakta, mekanisme, dan bukti pendukung; kualifikasi hukum serta penilaian pertanggungjawaban pidana sepenuhnya merupakan kewenangan penyidik, penuntut umum, dan hakim.
Pasal 476
Pasal 486 & 488
Pasal 492
Penjelasan Pasal 476 menegaskan bahwa “mengambil” tidak hanya diartikan secara fisik, tetapi juga meliputi perbuatan mengambil secara fungsional atau nonfisik, termasuk pencurian uang dengan cara mentransfer. Penjelasan Pasal 486 menegaskan pembedanya dengan pencurian: apabila niat memiliki sudah ada pada waktu barang diambil, perbuatan itu pencurian; pada penggelapan, niat memiliki baru muncul setelah barang berada di tangan pelaku.
Dalam konteks korporasi, bentuk penggelapan yang lebih sering relevan justru Pasal 488, yaitu penggelapan oleh orang yang penguasaannya atas barang timbul karena hubungan kerja, karena profesinya, atau karena mendapat upah untuk penguasaan barang tersebut. Pegawai yang menerima dana untuk membayar vendor lalu mengalihkannya bagi kepentingan pribadi lebih tepat diuji dengan kerangka Pasal 488, bukan Pasal 486.
Perlu dicatat pula bahwa satu rangkaian perbuatan dapat bersinggungan dengan beberapa ketentuan sekaligus. Pembobolan kredensial yang diikuti pemindahan dana, misalnya, dapat bersinggungan dengan Pasal 332 tentang akses tanpa hak atau melawan hukum terhadap komputer dan/atau sistem elektronik milik orang lain. Itulah alasan praktis mengapa investigator sebaiknya tidak mengunci satu pasal sejak awal.
| Dimensi | Pencurian | Penggelapan | Penipuan |
|---|---|---|---|
| Posisi awal barang | Masih dikuasai pemilik atau pihak lain. | Sudah berada dalam penguasaan sah pelaku. | Masih dikuasai korban. |
| Cara berpindah | Diambil pelaku tanpa hak. | Penguasaan sah diubah menjadi pemilikan melawan hukum. | Diserahkan korban karena dibujuk atau disesatkan. |
| Waktu timbul niat | Sudah ada saat barang diambil. | Muncul setelah barang berada dalam penguasaan pelaku. | Sudah ada saat tipu muslihat digunakan. |
| Titik pembuktian | Tindakan mengambil, kepemilikan orang lain, akses tanpa hak, maksud memiliki. | Dasar penguasaan awal, mandat, tindakan konversi, manfaat, penyembunyian. | Pernyataan palsu, hubungan sebab-akibat, penyerahan korban, keuntungan melawan hukum. |
| Ancaman pokok | Pasal 476: 5 tahun atau denda kategori V. | Pasal 486: 4 tahun atau denda kategori IV. Pasal 488: 5 tahun atau denda kategori V. | Pasal 492: 4 tahun atau denda kategori V. |
Rumus cepatnya: pencurian = diambil; penggelapan = dikuasai sah lalu disalahgunakan; penipuan = diserahkan korban karena dibohongi. Dalam perkara nyata, satu rangkaian transaksi dapat memunculkan beberapa hipotesis sekaligus. Investigator mendeskripsikan fakta, mekanisme, dan bukti tanpa mendahului penetapan pasal.
Undang-Undang Nomor 1 Tahun 2023 tentang Kitab Undang-Undang Hukum Pidana berlaku sejak 2 Januari 2026 dan, pada tanggal yang sama, diubah oleh Undang-Undang Nomor 1 Tahun 2026 tentang Penyesuaian Pidana. Perubahan itu menyentuh antara lain Pasal 3, 76, 100, 120, 121, 243, 251, 332, 609, dan 610, tetapi tidak mengubah Pasal 476, 486, 488, maupun 492. Untuk perkara yang menyangkut keuangan negara, kerangka penghitungannya dibahas dalam artikel Penghitungan Kerugian Keuangan Negara Setelah KUHP Nasional dan Standar Penghitungan Kerugian Negara dalam Perkara MK 206/PUU-XXIV/2026.
Enam Pembaruan Praktik untuk Era Bukti Sintetis
- Perkuat gerbang penerimaan. Uji motif pemberi tugas, kedudukan hukumnya, tujuan penggunaan laporan, status proses hukum, konflik kepentingan, dan kemampuan memperoleh sumber primer.
- Masukkan hak akses digital ke surat perikatan. Akses sistem, log, metadata, perangkat, data awan, konfirmasi, pemeriksaan fisik, serta pemberitahuan pengamanan bukti perlu diatur sejak awal, bukan dinegosiasikan saat bukti mulai hilang.
- Bedakan autentikasi dan atribusi. Uji perangkat, kredensial, waktu, konteks, dan bukti penghubung sebelum mengaitkan satu dokumen dengan satu orang.
- Jadikan analitik dapat direplikasi. Gunakan data hanya-baca, total kendali, log transformasi, versi skrip, keluaran berlapis, dan pengujian ulang oleh personel kedua.
- Bangun KKPI untuk penelaah yang skeptis. Setiap kalimat material harus dapat ditelusuri ke bukti, prosedur, hasil, pertimbangan, tanggapan pihak terkait, serta batas simpulan.
- Uji angka dengan skenario lawan. Dokumentasikan metode alternatif, pembanding, tanggal penilaian, manfaat, pemulihan, pajak, retensi, dan matriks pencegah penghitungan ganda. Pendekatan penghitungannya dibahas lebih lanjut dalam artikel Cara Menghitung Kerugian Keuangan Negara.
Kesimpulan
Investigasi yang dapat dipertahankan mempunyai jejak yang utuh: mengapa pekerjaan dimulai, dugaan apa yang diuji, bukti mana yang diperoleh, bagaimana integritasnya dijaga, penjelasan alternatif apa yang dipertimbangkan, bagaimana angka dihitung, dan mengapa simpulan berhenti pada batas tertentu.
Di era AI, investigator terbaik bukan yang paling cepat menemukan pola, melainkan yang paling disiplin membuktikan bahwa pola itu nyata, relevan, dan bukan artefak data atau biasnya sendiri. Bukan keberanian menuduh, melainkan keteguhan menjaga jarak antara kecurigaan dan pembuktian.
Referensi Resmi
- IAPI: Standar Jasa Investigasi (SJI 5100–5500)
- IAPI: Buku Pedoman SJI — Perikatan Pemeriksaan Investigatif untuk Akuntan Publik
- IAPI: Buku Pedoman SJI — Perikatan Investigatif untuk Perhitungan Kerugian Keuangan/Keuangan Negara
- IAPI: Buku Pedoman SJI — Kertas Kerja Perikatan Investigasi (KKPI)
- PPATK: Catatan Capaian Strategis Tahun 2025
- INTERPOL: Global Financial Fraud Threat Assessment (16 Maret 2026)
- ACFE: Occupational Fraud 2026 — A Report to the Nations (PDF)
- UU Nomor 1 Tahun 2023 tentang KUHP (Pasal 332, 476, 486, 488, 492 dan penjelasannya)
- UU Nomor 1 Tahun 2026 tentang Penyesuaian Pidana
Artikel ini merupakan informasi umum dan materi edukasi, bukan pendapat hukum atas perkara tertentu dan bukan penetapan kualifikasi pidana. Periksa kembali teks peraturan dan standar profesi terbaru sesuai tanggal perbuatan dan konteks perikatan.