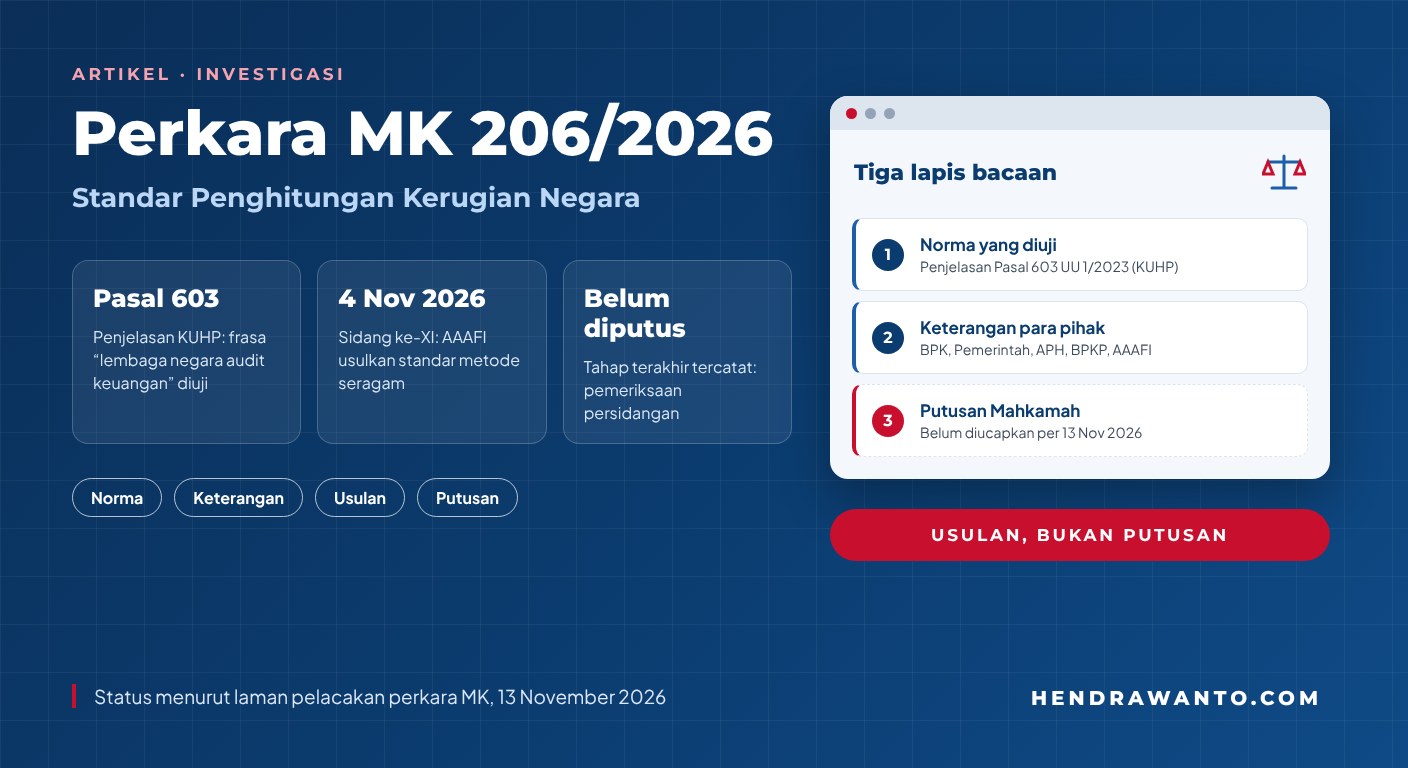
Sidang Mahkamah Konstitusi tentang penghitungan kerugian keuangan negara kembali menarik perhatian setelah Asosiasi Advokat dan Akuntan Forensik Indonesia (AAAFI) mengusulkan standar metode penghitungan yang berlaku seragam. Perkara 206/PUU-XXIV/2026 menguji frasa “lembaga negara audit keuangan” dalam Penjelasan Pasal 603 Undang-Undang Nomor 1 Tahun 2023 tentang KUHP. Usulan AAAFI pada sidang 4 November 2026 adalah keterangan pihak terkait, bukan putusan Mahkamah.
Apa yang Sebenarnya Diuji?
Penjelasan Pasal 603 KUHP menyatakan bahwa yang dimaksud dengan “merugikan keuangan negara” adalah berdasarkan hasil pemeriksaan lembaga negara audit keuangan. Menurut berita sidang MK 4 November 2026, Pemohon menilai frasa itu tidak tegas menyebut Badan Pemeriksa Keuangan (BPK), sehingga dalam praktik penentuan kerugian dapat bertumpu pada BPK, BPKP, Inspektorat, atau pemeriksa lain. Dalam petitumnya, Pemohon meminta frasa tersebut dinyatakan bertentangan dengan UUD 1945 secara bersyarat sepanjang tidak dimaknai “Badan Pemeriksa Keuangan Republik Indonesia”, dengan batu uji antara lain Pasal 23E ayat (1), Pasal 27 ayat (1), dan Pasal 28D ayat (1) UUD 1945.
Permintaan itu menyangkut tafsir konstitusional suatu norma. Ia tidak sama dengan permohonan agar Mahkamah menilai ulang angka kerugian dalam perkara pidana tertentu. Sidang 4 November merupakan sidang ke-XI perkara ini. Menurut laman pelacakan perkara MK yang diperiksa pada 13 November 2026, tahap terakhir yang tercatat adalah pemeriksaan persidangan tanggal 4 November 2026, sedangkan tahap pengucapan putusan belum terisi.
- Pengajuan & registrasiPermohonan diajukan lalu diregistrasi.
- Pemeriksaan pendahuluanDua sidang pendahuluan dan perbaikan permohonan.
- Perintah koordinasiMK meminta para pihak menyamakan persepsi di bawah koordinasi BPK.
- Laporan koordinasiBPK melaporkan hasil pertemuan dengan Pemerintah dan APH.
- Sidang ke-XIAAAFI mengusulkan standar metode yang seragam.
- Pengucapan putusanBelum tercatat per 13 November 2026.
Karena itu, bedakan tiga lapis bacaan: norma, keterangan, dan putusan. Petitum adalah permintaan. Keterangan BPK, Pemerintah, aparat penegak hukum, dan asosiasi profesi adalah bahan yang disampaikan kepada Mahkamah. Pertanyaan hakim, misalnya pertanyaan Hakim Konstitusi Arsul Sani tentang tepat atau tidaknya frasa itu dimaknai sebagai BPK, adalah pendalaman. Hanya amar dan pertimbangan putusan yang dapat dipakai untuk menyatakan bagaimana Mahkamah menafsirkan norma tersebut.
Mengapa Metode Menjadi Pusat Perhatian?
AAAFI berangkat dari frasa “nyata dan pasti jumlahnya” dalam definisi kerugian negara. Menurut asosiasi itu, konsep tersebut tidak dapat diukur langsung; ia membutuhkan parameter yang dapat diuji dan diterapkan melalui metode yang pemilihannya dapat dipertanggungjawabkan. Atas dasar itu AAAFI mengusulkan standar metode yang berlaku sama bagi setiap pihak yang menghitung, siapa pun pelaksananya dan siapa pun yang menugaskannya, sebagai masukan bagi pembentuk undang-undang dan lembaga berwenang.
AAAFI juga menyoroti bahwa untuk fakta perkara yang sama dapat muncul angka berbeda dari BPK, BPKP, dan ahli di persidangan, yang menurutnya sering berakar pada perbedaan sumber dan pemaknaan unsur kerugian, bukan perbedaan fakta. Asosiasi itu menyebut metode yang dikenal dalam praktik, antara lain total loss, total adjusted loss, dan net loss, yang penerapannya harus disesuaikan dengan karakter perkara. Pertanyaan yang diangkatnya bersifat metodologis: apakah suatu besaran merupakan kerugian nyata atau masih potensi, apakah ada dokumen sumber yang menunjukkan berkurangnya uang negara, dan bagaimana objektivitas pemeriksa dijaga.
- 1PenugasanMandat, ruang lingkup, dan pihak yang menugaskan.
- 2Dokumen sumberBukti berkurangnya uang atau aset negara.
- 3Pilihan metodeTotal loss, total adjusted loss, net loss, atau lainnya, dengan alasan.
- 4Uji asumsiNyata atau potensi; perlakuan manfaat yang diterima.
- 5Penjelasan hasilKomponen angka, keterbatasan data, dan rekonsiliasi selisih.
Usulan ini layak dibaca sebagai usulan perbaikan metodologi, bukan pengesahan satu rumus untuk semua perkara. Tidak setiap pembayaran otomatis menjadi kerugian sebesar nilai pembayarannya, dan manfaat yang diklaim diterima negara juga belum tentu dapat langsung dikurangkan tanpa bukti. Satu angka akhir dapat terlihat meyakinkan, tetapi mutunya ditentukan oleh jalur dari bukti menuju angka tersebut. Bila ada dua perhitungan berbeda, pembahasannya sebaiknya turun ke tingkat komponen: data, perlakuan manfaat, periode, atau pemaknaan objek yang diperiksa. Untuk uraian prosedur penghitungan, lihat juga Prosedur Audit Investigasi & Cara Menghitung Kerugian Keuangan Negara.
Apa Posisi Lembaga yang Disampaikan di Sidang?
Pada sidang 6 Oktober 2026, BPK melaporkan hasil pertemuan dengan Pemerintah, Kepolisian, Kejaksaan, KPK, Mahkamah Agung, dan BPKP. BPK menjelaskan bahwa penghitungan kerugian negara (PKN) merupakan bagian dari pemeriksaan investigatif berdasarkan Pasal 13 UU Nomor 15 Tahun 2004. BPK juga dapat memakai pemeriksa dari luar BPK, termasuk APIP dan kantor akuntan publik, yang bekerja untuk dan atas nama BPK sesuai Pasal 9 ayat (3) UU 15/2004 dan Pasal 9 ayat (1) huruf g UU Nomor 15 Tahun 2006. Menurut BPK, pelaksanaan PKN wajib berpedoman pada SPKN serta metodologi dan sistem pengendalian mutu BPK, dengan merujuk Pasal 5 UU 15/2004 dan Peraturan BPK Nomor 1 Tahun 2026. Mengenai masa berlaku SPKN 2026, lihat SPKN 2026: Memahami Pemeriksaan DTT Investigatif.
BPK menyebut tiga langkah antisipatif: perubahan peraturan tentang pemeriksaan investigatif, PKN, dan pemberian keterangan ahli; pembentukan unit investigasi di setiap provinsi; dan penyusunan tata kelola penggunaan APIP dan KAP yang bekerja untuk dan atas nama BPK. Tanggapan lembaga lain, sebagaimana dilaporkan BPK, memiliki nuansa yang berbeda:
Kepolisian & Kejaksaan
23 Sep: sepaham BPK berwenang melakukan PKN, dengan percepatan, pelibatan APIP/KAP (Kejaksaan: juga unit forensik APH) atas nama BPK, dan keseragaman metodologi.
BPKP
18 Sep: memahami kewenangan konstitusional BPK; perlu penyusunan lebih lanjut tata cara PKN yang dipedomani bersama.
Mahkamah Agung
24 Sep: mendukung kewenangan BPK; APIP dan KAP tetap dapat dilibatkan; keseragaman standar meningkatkan mutu pembuktian.
Pemerintah (Kemenkum)
29 Sep: sedang membahas perubahan Pasal 603–604 KUHP dan UU Tipikor; PKN oleh BPK, BPKP, dan KAP dengan standar BPK; APH dinilai tidak berwenang; perlu masa transisi.
KPK
1 Okt: mendukung BPK sebagai satu-satunya lembaga berwenang, dengan harapan APIP dan unit forensik KPK tetap dapat dilibatkan atas nama BPK.
Putusan MK
Belum diucapkan per 13 November 2026. Hanya putusan yang menentukan tafsir norma.
Perbedaan itu menunjukkan mengapa rancangan pengaturan, hasil koordinasi, dan hukum yang berlaku harus dibaca terpisah. Rencana perubahan yang masih dibahas Pemerintah belum dapat diperlakukan sebagai aturan yang berlaku. Latar belakang perubahan rumusan delik dalam KUHP nasional dibahas dalam Penghitungan Kerugian Keuangan Negara Setelah KUHP Nasional.
Apa yang Dapat Dilakukan Pembaca Laporan Sekarang?
Sebelum memakai hasil penghitungan sebagai dasar keputusan, pembaca dapat menempuh langkah berikut:
- Telusuri mandat dan ruang lingkup penugasan pemeriksa, termasuk pihak yang menugaskan.
- Cocokkan angka akhir dengan dokumen sumber dan uraian metode yang dipilih beserta alasannya.
- Periksa apakah laporan membedakan kerugian nyata dari potensi kerugian, dan temuan faktual dari asumsi.
- Bila ada perhitungan lain, bandingkan komponen dan dasar perbedaannya, bukan hanya jumlah akhirnya.
Dokumen yang tidak lengkap seharusnya disebut sebagai keterbatasan, bukan ditutup dengan angka yang terkesan pasti. Sebaliknya, perbedaan pendapat tentang metode tidak otomatis membuktikan bahwa seluruh pemeriksaan tidak berguna. Penilaian alat bukti dalam proses hukum tetap mengikuti kewenangan dan tata cara yang berlaku; artikel ini tidak menentukan kekuatan alat bukti untuk perkara tertentu.
Kesimpulan
Perkara MK 206/PUU-XXIV/2026 memperlihatkan dua pertanyaan yang saling terkait: siapa yang berwenang menghitung kerugian negara dan bagaimana hasilnya dapat diuji. AAAFI mengutamakan standar metode yang seragam; laporan koordinasi BPK menyoroti kewenangan, penugasan pemeriksa lain atas nama BPK, dan standar pemeriksaan; Pemerintah menyampaikan rencana perubahan undang-undang. Semuanya adalah bahan dalam proses yang masih berjalan. Sampai putusan diucapkan, hindari klaim bahwa satu pendapat di persidangan sudah menjadi kaidah hukum final.
Butuh pembahasan metodologi penghitungan atau penelaahan laporan pemeriksaan? Lihat layanan Audit Investigatif & Kerugian Negara.
Referensi Resmi
- Mahkamah Konstitusi: AAAFI Usulkan Standar Penghitungan Kerugian Negara (4 November 2026)
- Mahkamah Konstitusi: BPK Sampaikan Hasil Koordinasi Standar Penghitungan Kerugian Keuangan Negara (6 Oktober 2026)
- Mahkamah Konstitusi: Pelacakan Perkara 206/PUU-XXIV/2026
Artikel ini merupakan informasi umum berdasarkan sumber resmi yang tersedia per 13 November 2026. Isinya bukan pendapat hukum, kesimpulan audit, atau penilaian atas perkara tertentu. Periksa perkembangan perkara dan ketentuan yang berlaku sebelum mengambil keputusan profesional.