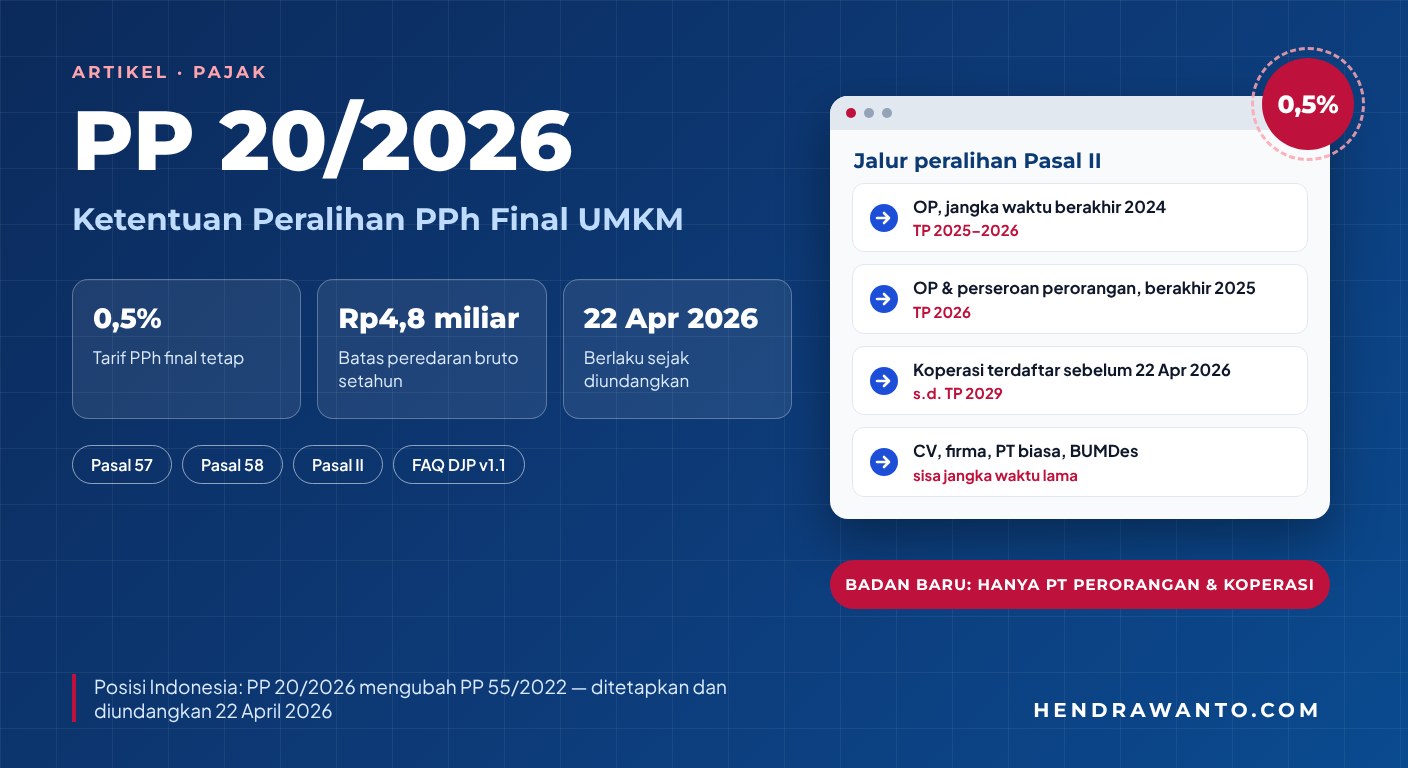
Peraturan Pemerintah Nomor 20 Tahun 2026 (PP 20/2026) mengubah ketentuan PPh final bagi wajib pajak dengan peredaran bruto tertentu dalam PP Nomor 55 Tahun 2022. Tarif 0,5% dan batas peredaran bruto Rp4,8 miliar dalam satu tahun pajak tetap ada, tetapi daftar wajib pajak yang dapat memakainya berubah. PP ini ditetapkan dan diundangkan pada 22 April 2026 dan berlaku sejak tanggal diundangkan. Karena itu, pertanyaan praktisnya bukan lagi “apakah tarifnya masih ada?”, melainkan “apakah wajib pajak ini masih termasuk subjek, dan bila tidak, apakah ia dilindungi ketentuan peralihan?”.
Siapa Subjek PPh Final Setelah PP 20/2026?
Pasal 57 ayat (1) yang baru menyebut dua kelompok: wajib pajak orang pribadi, serta wajib pajak badan berbentuk perseroan perorangan yang didirikan oleh satu orang dan koperasi, sepanjang peredaran brutonya tidak melebihi Rp4,8 miliar dalam satu tahun pajak. Persekutuan komanditer (CV), firma, perseroan terbatas selain perseroan perorangan, serta BUMDes atau BUMDes bersama tidak lagi disebut sebagai subjek.
Pasal 57 ayat (2) kemudian mengecualikan enam keadaan: (a) wajib pajak memilih tarif umum Pasal 17 ayat (1) UU PPh, yang untuk badan memperhitungkan Pasal 31E; (b) perseroan perorangan yang didirikan orang pribadi berkeahlian khusus dan menyerahkan jasa sejenis jasa pekerjaan bebas; (c) badan yang memperoleh fasilitas Pasal 31A UU PPh, PP 94/2010, atau Pasal 75 dan Pasal 78 PP 40/2021 tentang Kawasan Ekonomi Khusus; (d) bentuk usaha tetap; (e) orang pribadi beserta seluruh perseroan perorangan yang didirikannya bila peredaran bruto keseluruhannya melebihi Rp4,8 miliar dalam satu tahun pajak; dan (f) koperasi yang telah melewati 4 tahun pajak sejak terdaftar. Menurut ayat (4), wajib pajak pada huruf e dan f, serta yang menyampaikan pemberitahuan memilih tarif umum, tidak dapat lagi dikenai PPh final pada tahun-tahun pajak berikutnya. PP 20/2026 juga menghapus Pasal 59 PP 55/2022.
Lima Jalur Peralihan dalam Pasal II
Pasal II angka 1 menjembatani wajib pajak yang sudah memakai PPh final berdasarkan PP 55/2022. Jalur ini bukan izin umum bagi setiap usaha kecil: haknya bergantung pada jenis wajib pajak, kapan jangka waktu lama berakhir, dan syarat yang disebut tiap huruf.
- Huruf a butir 1): orang pribadi yang jangka waktu PPh final lamanya berakhir pada Tahun Pajak 2024 dapat dikenai PPh final untuk Tahun Pajak 2025 dan 2026.
- Huruf a butir 2): orang pribadi dan perseroan perorangan yang jangka waktunya berakhir pada Tahun Pajak 2025 dapat dikenai PPh final untuk Tahun Pajak 2026.
- Huruf b: koperasi yang terdaftar sebelum PP 20/2026 berlaku dan jangka waktunya berakhir pada Tahun Pajak 2024 sampai dengan 2029 dikenai PPh final untuk Tahun Pajak 2025 sampai dengan 2029.
- Huruf e: CV, firma, perseroan terbatas selain perseroan perorangan, serta BUMDes/BUMDes bersama yang jangka waktunya belum berakhir dapat tetap dikenai PPh final sampai jangka waktu itu berakhir.
- Huruf f: orang pribadi dan perseroan perorangan yang terkena pengecualian Pasal 57 ayat (2) huruf b atau e, dan sudah dikenai PPh final berdasarkan PP 55/2022, dapat tetap dikenai PPh final sampai akhir Tahun Pajak 2026.
Jalur pada huruf a, b, dan e hanya berlaku sepanjang wajib pajak tetap memenuhi kriteria PPh final menurut PP 55/2022. Karena itu, mulailah dari riwayat pendaftaran dan tahun pajak terakhir yang masih memperoleh PPh final, lalu baca huruf Pasal II yang sesuai.
Huruf a.1OP, jangka waktu lama berakhir 2024
Huruf a.2OP & perseroan perorangan, berakhir 2025
Huruf bKoperasi terdaftar sebelum 22 Apr 2026, berakhir 2024–2029
Huruf fTerkena pengecualian keahlian khusus / omzet gabungan
Huruf eCV, firma, PT biasa, BUMDes
Terlanjur Memakai NPPN atau Pembukuan?
FAQ resmi DJP (versi 1.1, diperbarui 19 Oktober 2026) membahas orang pribadi yang jangka waktu PPh final tujuh tahunnya berakhir pada Tahun Pajak 2024, lalu terlanjur menyampaikan pemberitahuan Norma Penghitungan Penghasilan Neto (NPPN) atau memakai pembukuan dalam SPT Tahunan 2025 karena belum mengetahui perpanjangan. Menurut DJP, hak atas PPh final untuk 2025 dan 2026 tidak otomatis gugur karena langkah itu. Hak baru dianggap berakhir bila wajib pajak secara tegas memilih ketentuan umum melalui Surat Pemberitahuan Memilih Menggunakan Ketentuan Umum PPh sebagaimana Pasal 57 ayat (2) huruf a. Wajib pajak yang masih ingin memakai PPh final dapat melakukan pembetulan SPT Tahunan sesuai ketentuan yang berlaku; lihat juga pembetulan SPT di Coretax. Keputusan membetulkan tetap perlu ditimbang dari fakta dan riwayat masing-masing wajib pajak.
Omzet Gabungan Orang Pribadi dan Perseroan Perorangan
Pengecualian Pasal 57 ayat (2) huruf e menghitung peredaran bruto orang pribadi bersama seluruh perseroan perorangan yang didirikannya. Untuk suami-istri yang hidup berpisah atau memilih menjalankan hak dan kewajiban perpajakannya sendiri, Pasal 58 ayat (3) menggabungkan peredaran bruto suami, istri, dan seluruh perseroan perorangan yang mereka dirikan.
Contoh DJP: pada Tahun Pajak 2025 seorang pengusaha beromzet Rp3 miliar, sedangkan perseroan perorangan yang didirikannya beromzet Rp2 miliar. Gabungannya Rp5 miliar, melebihi Rp4,8 miliar. Berkat Pasal II huruf f, keduanya masih dapat memakai PPh final pada Tahun Pajak 2026. Namun, bila pada 2026 omzet gabungan turun menjadi Rp4 miliar, PPh final tetap tidak dapat dipakai pada Tahun Pajak 2027. DJP juga menegaskan bahwa penilaian ulang ini tidak menggugurkan pemanfaatan PPh final pada masa lalu.
CV, Firma, PT Biasa, dan BUMDes
Kelompok ini tidak lagi berada dalam Pasal 57 ayat (1). Namun, Pasal II huruf e melindungi yang jangka waktu PPh finalnya menurut PP 55/2022 belum berakhir: mereka dapat meneruskan PPh final sampai jangka waktu itu habis, sepanjang kriteria lama tetap terpenuhi. Sebaliknya, FAQ DJP menyatakan bahwa badan dalam kelompok ini yang terdaftar sejak 22 April 2026 tidak lagi menjadi subjek PPh final 0,5%. Ini perlindungan atas hak yang sedang berjalan, bukan pemberian hak baru.
Surat Keterangan Bukan Pengganti Uji Kelayakan
Pasal II huruf c menyatakan surat keterangan PPh final (Pasal 63) tetap berlaku untuk Tahun Pajak 2025 dan 2026 bagi orang pribadi pada huruf a butir 1), dan untuk Tahun Pajak 2026 bagi orang pribadi dan perseroan perorangan pada huruf a butir 2), sampai wajib pajak tidak lagi memenuhi kriteria. Untuk koperasi pada huruf b, huruf d menyatakan surat keterangannya tetap berlaku sampai koperasi tidak memenuhi kriteria PPh final menurut PP 55/2022. Menurut FAQ DJP, wajib pajak tidak perlu mengajukan ulang surat keterangan; statusnya tercantum dalam daftar fasilitas aktif di Portal Wajib Pajak (Coretax).
Meski demikian, surat keterangan tidak boleh menjadi satu-satunya dasar. FAQ DJP mencontohkan CV, firma, PT biasa, atau BUMDes yang terdaftar pada 22 April 2026 dan terlanjur memiliki surat keterangan: surat itu akan dibatalkan sesuai Pasal 14 ayat (2) PMK 164/2023. Pasal II huruf g juga menegaskan bahwa peraturan pelaksanaan PP 55/2022 tetap berlaku sepanjang tidak bertentangan dengan PP 20/2026.
Urutan Pemeriksaan yang Disarankan
- Tentukan jenis wajib pajak dan tanggal terdaftarnya, termasuk apakah terdaftar sebelum atau sejak 22 April 2026.
- Catat tahun pajak pertama dan tahun berakhirnya jangka waktu PPh final menurut PP 55/2022.
- Periksa apakah pernah menyampaikan pemberitahuan memilih tarif umum; NPPN atau pembukuan saja tidak sama dengan pilihan itu.
- Hitung peredaran bruto yang relevan, termasuk penggabungan dengan perseroan perorangan dan pasangan menurut Pasal 58.
- Cocokkan dengan huruf Pasal II yang sesuai, lalu periksa status surat keterangan di Coretax dan kebutuhan pembetulan SPT.
Kesimpulan
PP 20/2026 mempersempit subjek PPh final 0,5% tetapi memberi beberapa jalur peralihan dengan titik akhir yang berbeda: 2026 untuk orang pribadi dan perseroan perorangan, sampai 2029 untuk koperasi yang terdaftar sebelum 22 April 2026, dan sisa jangka waktu lama untuk CV, firma, PT biasa, serta BUMDes. Bacalah Pasal 57–58 dan Pasal II bersama FAQ DJP, lalu putuskan perlakuan pajak berdasarkan riwayat masing-masing wajib pajak. Untuk konteks perencanaan yang lebih luas, lihat tax planning yang tahan uji.
Butuh penelaahan posisi PPh final usaha Anda? Lihat layanan Konsultasi Pajak.
Referensi Resmi
- JDIH Kementerian Keuangan: PP 20 Tahun 2026 (ditetapkan dan diundangkan 22 April 2026, LNRI 2026 Nomor 43)
- Teks PP 20/2026: Pasal 56–58, penghapusan Pasal 59, dan Pasal II (PDF)
- Direktorat Jenderal Pajak: FAQ PP Nomor 20 Tahun 2026, versi 1.1 (19 Oktober 2026), pertanyaan 25 dan 37–43 (PDF)
Artikel ini merupakan informasi umum berdasarkan sumber resmi yang tersedia per 15 November 2026, bukan nasihat perpajakan untuk keadaan tertentu. Penerapan ketentuan perlu disesuaikan dengan fakta, dokumen, dan aturan terbaru yang berlaku bagi masing-masing wajib pajak.