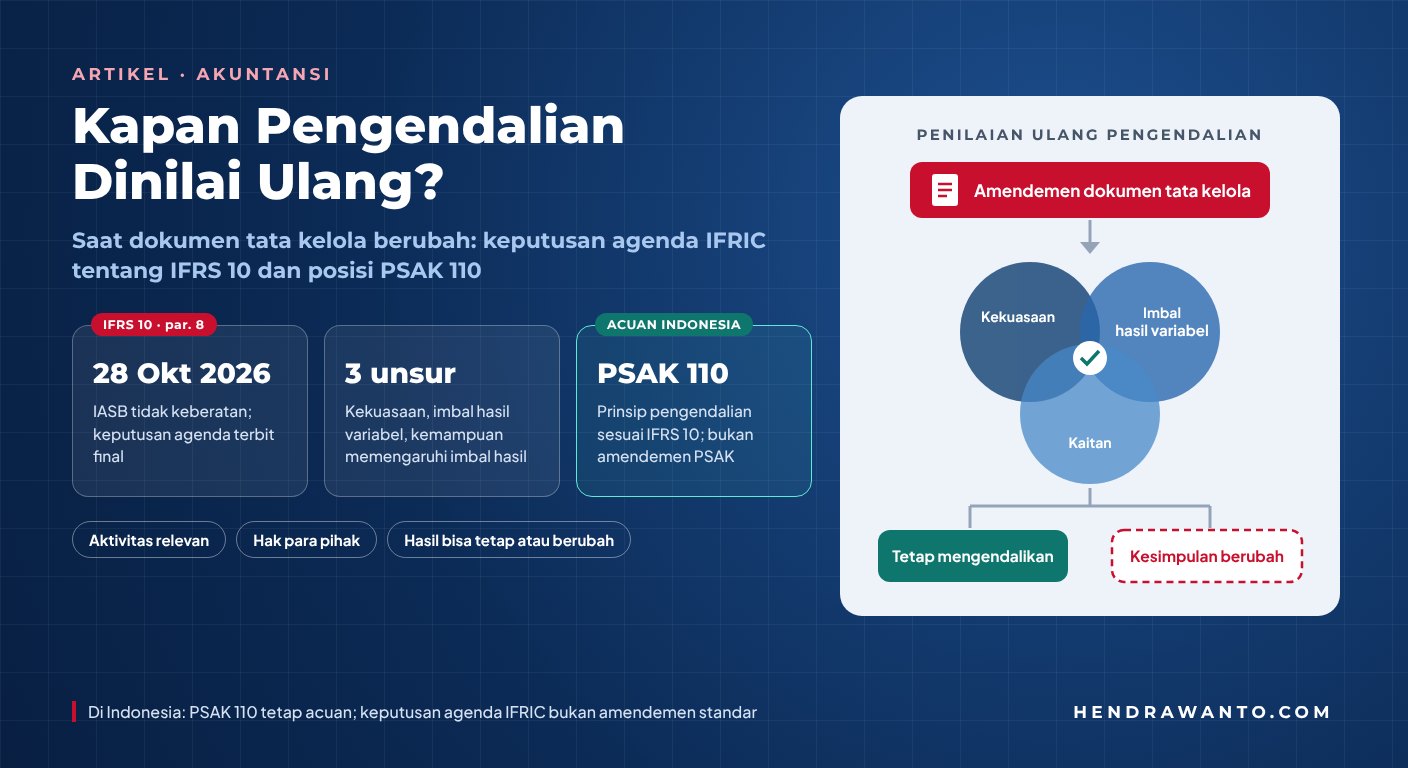
Dokumen pendirian atau tata kelola suatu entitas dapat berubah selama entitas itu beroperasi. Perubahan hak pengambilan keputusan, cara aktivitas utama diarahkan, atau kewenangan pihak lain dapat memengaruhi penilaian siapa yang mengendalikan entitas tersebut. Pertanyaan akuntansinya bukan hanya apakah investor masih memegang jumlah saham yang sama, tetapi apakah fakta baru mengharuskan investor menilai kembali unsur pengendalian yang menjadi dasar konsolidasi.
Pada Oktober 2026, IFRS Foundation menerbitkan keputusan agenda (agenda decision) final IFRS Interpretations Committee tentang penilaian ulang pengendalian berdasarkan IFRS 10 Consolidated Financial Statements. Keputusan itu dimuat sebagai adendum IFRIC Update September 2026 dan membahas amendemen dokumen tata kelola suatu investee yang dapat mengubah aktivitas relevan serta hak investor dan pihak lain atas aktivitas tersebut. Untuk pola fakta yang diajukan, umpan balik menunjukkan bahwa entitas menilai ulang apakah pengendalian masih ada. Hasil penilaian ulang itu sendiri dapat tetap sama atau berubah.
Pola Fakta yang Dipertanyakan
Dalam pola fakta yang dijelaskan Komite, investor terlibat saat tujuan dan rancangan investee ditetapkan, dan pada saat itu menyimpulkan bahwa ia mengendalikan investee. Belakangan, dokumen tata kelola investee diamendemen dengan cara yang berpotensi mengubah aktivitas relevan dan hak para pihak atas aktivitas tersebut. Pertanyaan yang diajukan adalah apakah, sesuai paragraf 8 IFRS 10, perubahan dokumen itu mengharuskan investor menilai ulang apakah ia masih mengendalikan investee. Paragraf tersebut meminta investor menilai ulang pengendalian bila fakta dan keadaan menunjukkan adanya perubahan pada satu atau lebih unsur pengendalian.
Menurut makalah staf IASB untuk rapat Oktober 2026 (AP12A), keputusan agenda sementara dipublikasikan setelah rapat Komite Maret 2026 dan menerima 15 surat komentar. Bukti yang dikumpulkan Komite tidak menunjukkan keberagaman praktik dalam menjawab pertanyaan itu, sehingga masalahnya dinilai tidak berdampak luas dan Komite memutuskan tidak perlu proyek penyusunan standar. Pada rapat 15–16 September 2026, Komite memutuskan memfinalkan keputusan agenda tersebut.
Keputusan ini bukan aturan bahwa setiap perubahan dokumen membuat investor kehilangan pengendalian. Fokusnya adalah kebutuhan untuk menguji kembali kesimpulan lama ketika perubahan itu dapat mengubah fakta yang relevan.
- Buletin IAI Vol. 7Membahas pengendalian PSAK 110; prinsipnya sesuai IFRS 10.
- Keputusan agenda sementaraDipublikasikan untuk komentar; 15 surat komentar masuk.
- Komite memfinalkanTidak ada keberagaman praktik; tidak perlu proyek standar.
- IASB tidak keberatanKeputusan agenda terbit final sebagai adendum IFRIC Update.
- PSAK 110 tetap acuanKeputusan agenda bukan amendemen PSAK.
Halaman proyek IFRS Foundation mencatat bahwa IASB, pada rapat Oktober 2026, tidak menyatakan keberatan atas keputusan agenda tersebut sesuai paragraf 8.7 Due Process Handbook. IASB Update Oktober 2026 merinci bahwa dalam rapat 28 Oktober 2026 tidak ada anggota IASB yang keberatan. Namun, keputusan agenda tidak sama dengan amendemen IFRS 10. Ia tidak menambah atau mengubah persyaratan standar; ia menjelaskan cara prinsip yang sudah ada diterapkan pada pola fakta tertentu.
Apa yang Dinilai ketika Pengendalian Diperiksa Ulang?
Penilaian pengendalian bukan semata-mata hitungan persentase kepemilikan. Buletin Implementasi DSAK IAI Volume 7 (bagian PSAK 110 bertanggal Agustus 2025) merangkum bahwa investor mengendalikan investee jika dan hanya jika memiliki seluruh unsur berikut: kekuasaan atas investee, eksposur atau hak atas imbal hasil variabel dari keterlibatannya, dan kemampuan menggunakan kekuasaan untuk memengaruhi jumlah imbal hasil. Buletin itu menegaskan bahwa PSAK 110 tidak menetapkan ambang kuantitatif atas besaran eksposur imbal hasil variabel; investor harus menilai seluruh hak dan keterlibatannya dengan investee.
Jika dokumen tata kelola berubah, penyusun laporan perlu menentukan bagian mana dari hubungan tersebut yang mungkin berubah. Aktivitas relevan adalah aktivitas investee yang secara signifikan memengaruhi imbal hasilnya. Jika amendemen mengubah siapa yang berhak mengarahkan aktivitas itu, penilaian kekuasaan yang lama mungkin tidak lagi mencerminkan keadaan terbaru. Hak pihak lain juga perlu dibaca ulang, sebab perubahan hak mereka dapat mengubah kemampuan investor melaksanakan keputusan.
- 1PemicuAmendemen dokumen tata kelola yang dapat mengubah aktivitas relevan atau hak para pihak.
- 2Aktivitas relevanAktivitas mana yang kini paling memengaruhi imbal hasil investee?
- 3Peta hakBandingkan hak investor dan pihak lain sebelum dan sesudah amendemen, serta tanggal berlakunya.
- 4Tiga unsurKekuasaan · eksposur imbal hasil variabel · kaitan kekuasaan dengan imbal hasil.
- 5Kesimpulan & memoDokumentasikan alasan dan dampaknya pada konsolidasi serta pengungkapan.
Dokumen yang ditandatangani memberi dasar penting, tetapi penilaian tidak selesai dengan membaca judul atau ringkasan amendemennya. Penyusun laporan perlu membandingkan hak sebelum dan sesudah perubahan, menentukan kapan perubahan berlaku, serta melihat bagaimana keputusan atas aktivitas relevan kini dibuat. Bila perubahan hanya bersifat administratif dan tidak mengubah fakta pengendalian yang relevan, penilaian dapat berakhir dengan kesimpulan yang sama. Bila hak substantif berubah, kesimpulan dapat berbeda. Keduanya harus ditopang analisis yang dapat ditelusuri.
Menilai Ulang Tidak Berarti Otomatis Berhenti Mengonsolidasi
Perbedaan antara proses dan hasil sangat penting. Kewajiban menilai ulang berarti kesimpulan terdahulu perlu diuji terhadap fakta baru; ia belum menjawab siapa yang mengendalikan investee setelah perubahan. Keputusan agenda sendiri menyatakan bahwa kesimpulan entitas tentang pengendalian dapat berubah atau tidak berubah sebagai hasil penilaian ulang tersebut. Hasilnya bergantung pada hak, aktivitas relevan, dan hubungan antara kekuasaan serta imbal hasil setelah amendemen.
Pengendalian tetap ada
- Ketiga unsur masih terpenuhi setelah amendemen
- Konsolidasi berlanjut
- Simpan memo yang menjelaskan mengapa kesimpulan tidak berubah
Kesimpulan berubah
- Satu atau lebih unsur tidak lagi terpenuhi (atau baru terpenuhi)
- Tentukan tanggal perubahan fakta
- Telaah konsekuensi akuntansi dan pengungkapan menurut PSAK yang berlaku
Bukan jalan pintas: perubahan dokumen tidak otomatis menghapus pengendalian, dan konsolidasi tidak boleh dipertahankan tanpa membaca perubahan substantif.
Karena itu, reaksi langsung berupa mengeluarkan investee dari laporan konsolidasian hanya karena ada perubahan dokumen dapat menyesatkan. Sebaliknya, mempertahankan konsolidasi tanpa membaca perubahan substantif juga berisiko. Penyusun perlu mendokumentasikan analisis dan tanggal terjadinya perubahan fakta, lalu menentukan dampak pelaporan menurut standar yang berlaku. Jika kesimpulan berubah, konsekuensi akuntansinya harus ditelaah tersendiri; keputusan agenda ini tidak merinci perlakuan atas setiap bentuk perubahan pengendalian.
Keputusan agenda juga tidak menghapus kebutuhan pertimbangan untuk pola fakta lain yang lebih rumit, misalnya ketika perubahan hak para pihak terjadi melalui beberapa dokumen atau tindakan pada waktu berbeda.
Posisi Penyusun Laporan Keuangan di Indonesia
Di Indonesia, rujukan utama untuk laporan keuangan konsolidasian adalah PSAK 110. Buletin Implementasi DSAK IAI Volume 7 menyatakan bahwa prinsip pengendalian PSAK 110 sesuai dengan prinsip dalam IFRS 10. Hubungan itu membuat keputusan agenda IFRIC relevan sebagai bahan analisis, tetapi tidak boleh disajikan seolah-olah IFRIC menerbitkan amendemen PSAK. Ketentuan PSAK yang berlaku dan fakta transaksi tetap menentukan kesimpulan laporan keuangan domestik. Bagi entitas yang memakai SAK EP, ketentuan konsolidasinya berbeda; lihat Pengecualian Konsolidasi IFRS for SMEs dan SAK EP.
Langkah praktisnya:
- Simpan versi dokumen tata kelola sebelum dan sesudah amendemen, beserta risalah persetujuan dan tanggal berlakunya.
- Susun peta hak pengambilan keputusan atas aktivitas yang paling memengaruhi imbal hasil, termasuk hak pihak lain.
- Uji ketiga unsur pengendalian satu per satu dan catat unsur mana yang berubah.
- Tuangkan dalam memo singkat: alasan mempertahankan atau mengubah kesimpulan serta dampaknya pada konsolidasi dan pengungkapan.
Dokumentasi ini juga membantu auditor memahami dasar pertimbangan manajemen. Untuk entitas anak yang mempertimbangkan pengungkapan yang lebih ringkas, lihat juga PSAK 119: Pengungkapan Ringkas Entitas Anak 2027. Untuk struktur dengan hak berlapis atau pengaturan khusus, analisis mungkin memerlukan pembacaan dokumen hukum secara menyeluruh; artikel ini tidak menentukan kesimpulan untuk struktur tertentu.
Kesimpulan
Keputusan agenda IFRIC yang final pada Oktober 2026 menegaskan bahwa, pada pola fakta yang dijelaskan, amendemen dokumen tata kelola yang dapat mengubah aktivitas relevan dan hak para pihak memicu penilaian ulang pengendalian menurut paragraf 8 IFRS 10. Penilaian ulang dapat menghasilkan kesimpulan yang sama ataupun berbeda. Bagi penyusun laporan di Indonesia, pekerjaan utamanya adalah menguji tiga unsur pengendalian menurut PSAK 110 berdasarkan hak dan fakta terbaru, lalu mendokumentasikan dampaknya secara jelas.
Butuh pembahasan penerapan PSAK 110 untuk struktur investasi Anda? Lihat layanan Akuntansi & Penerapan SAK.
Referensi Resmi
- IFRS Foundation: IFRIC Update September 2026 dan adendum Oktober 2026 — Reassessment of Control (IFRS 10)
- IFRS Foundation: Proyek selesai — Reassessment of Control (IFRS 10)
- IASB: Agenda Paper 12A (Oktober 2026) — finalisasi keputusan agenda
- IFRS Foundation: IASB Update Oktober 2026
- DSAK IAI: Buletin Implementasi Volume 7 (PSAK 110, Agustus 2025)
Artikel ini merupakan informasi umum dan bukan penetapan pengendalian untuk suatu entitas. Analisis dan perlakuan akuntansi harus merujuk pada PSAK yang berlaku, dokumen hukum, serta fakta setiap hubungan investasi. Periksa publikasi resmi IAI dan IFRS Foundation sebelum mengambil keputusan.