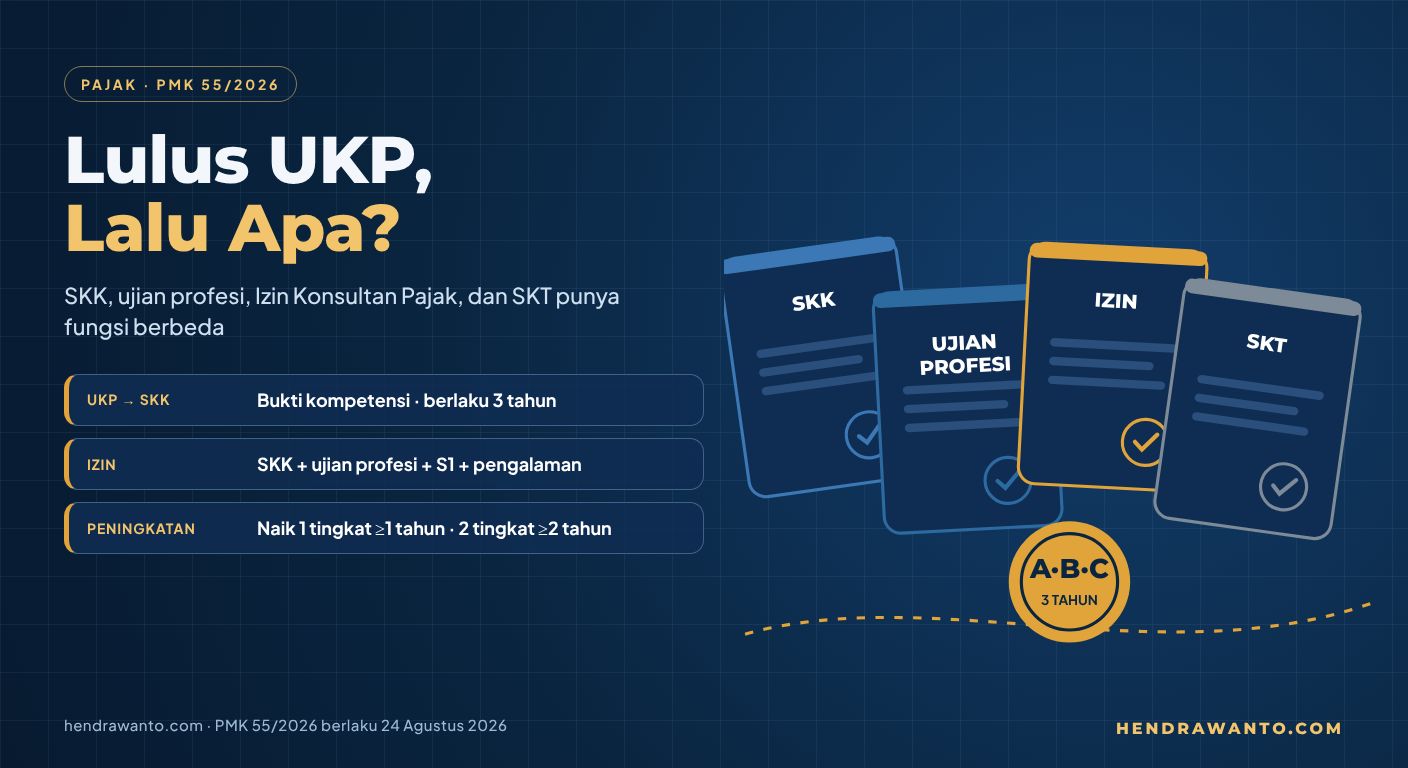
Bayangkan seorang staf pajak perusahaan baru saja dinyatakan lulus Uji Kompetensi Perpajakan (UKP) Tingkat C. Ia menguasai materinya, memegang bukti kompetensi, dan ingin membuka layanan konsultasi. Apakah ia langsung boleh menyebut dirinya Konsultan Pajak berizin? Jawabannya: belum. Di sinilah PMK Nomor 55 Tahun 2026 perlu dibaca secara utuh.
Judul resmi peraturan ini adalah Konsultan Pajak dan Pihak Lain yang Bertindak sebagai Kuasa Wajib Pajak. Ruang lingkupnya jauh lebih luas daripada tata cara ujian. PMK ini menghubungkan pembuktian kompetensi dengan perizinan, kelembagaan, perilaku profesional, dan pengawasan. Menurut metadata JDIH Kementerian Keuangan, PMK ini ditetapkan 22 Juli 2026 serta diundangkan dan berlaku 24 Agustus 2026 (BN 2026 Nomor 589).
UKP Menguji Kompetensi, Izin Memberi Status Profesi
Pasal 7 menempatkan uji kompetensi di bidang perpajakan sebagai cara memperoleh SKK: peserta harus mengikuti pengujian dan dinyatakan lulus. Unit Pengelola menyelenggarakan uji kompetensi dan menerbitkan SKK. Dalam praktik, informasi operasional UKP diumumkan melalui portal sertifikasi Kemenkeu Learning Center (BPPK).
Namun, Pasal 5 mengatur persyaratan yang lebih luas untuk memperoleh Izin Konsultan Pajak. Selain mempunyai kompetensi, pemohon harus lulus ujian profesi Konsultan Pajak yang diselenggarakan Asosiasi Konsultan Pajak, berpendidikan paling rendah S1 atau setara, dan memenuhi persyaratan lain yang ditentukan.
Mengapa pemisahan ini penting? Kemampuan menjawab persoalan pajak, kesiapan menjalankan profesi, dan otorisasi hukum adalah tiga hal yang perlu dibuktikan secara terpisah. Klaim "sudah lulus ujian, berarti sudah boleh praktik sebagai konsultan berizin" melompati pemeriksaan persyaratan dan penerbitan izin. Pemisahan fungsi ini adalah analisis penulis atas Pasal 5 ayat (2)–(3), Pasal 7, dan Pasal 10.
Siapa Boleh Mendaftar UKP?
Pasal 8 menetapkan dua persyaratan mengikuti uji kompetensi: Warga Negara Indonesia dan memiliki NPWP berupa NIK yang telah diaktivasi sebagai NPWP. Pasal ini tidak mencantumkan syarat pendidikan S1 untuk mengikuti UKP. Syarat S1 atau setara baru muncul pada permohonan Izin Konsultan Pajak (Pasal 5).
| Aspek | Mengikuti UKP (Pasal 8) | Mengajukan izin konsultan (Pasal 5) |
|---|---|---|
| Kewarganegaraan | WNI | WNI |
| Identitas perpajakan | NIK telah diaktivasi sebagai NPWP | Dokumen NIK yang telah diaktivasi sebagai NPWP |
| Pendidikan S1/setara | Tidak disebut | Dipersyaratkan |
| Bukti kompetensi | Hasil setelah lulus | SKK sesuai klasifikasi izin |
| Ujian profesi asosiasi | Tidak disebut | Dipersyaratkan; baca ketentuan peralihan |
| Pengalaman kerja | Tidak disebut | Diatur; rincian dokumen B dan C berbeda |
Menurut Pasal 9, pendaftaran disampaikan secara elektronik kepada Unit Pengelola melalui sistem informasi Kementerian Keuangan. Bila sistem itu belum dapat digunakan, tersedia media lain yang dikoordinasikan Unit Pengelola. Artinya, peserta mengikuti kanal yang diumumkan penyelenggara, bukan memilih kanal alternatif sendiri.
Contoh. Rani, mahasiswi WNI dengan NIK-NPWP aktif, memenuhi dua persyaratan dasar Pasal 8. Namun, layak ikut UKP tidak berarti Rani sudah memenuhi syarat mengajukan izin konsultan. Untuk pendaftaran aktual, ia tetap mengikuti verifikasi dan ketentuan operasional penyelenggara. Tabel di atas merangkum aspek pilihan, bukan daftar lengkap persyaratan izin.
A, B, C: Beda Cakupan, Bukan Sekadar Tingkat Kesulitan
PMK membedakan klasifikasi SKK (Pasal 10) dan klasifikasi izin (Pasal 4). Keduanya adalah batas cakupan kompetensi dan jasa, bukan label prestasi akademik.
Contoh yang sering keliru. Perusahaan PMA beroperasi di Indonesia dan seluruh dokumennya berbahasa Indonesia. Apakah konsultan berizin B dapat melayaninya karena transaksinya domestik? Tidak dapat disimpulkan demikian. Badan PMA secara eksplisit dikecualikan dari cakupan izin B. Bahasa dokumen dan lokasi transaksi tidak menghapus klasifikasi badan tersebut. Untuk klien orang pribadi, pengujian juga tidak berhenti pada kewarganegaraan; perhatikan domisili di negara mitra P3B. Kenali kategori klien sebelum menerima penugasan.
Materi tiap tingkat dibahas dalam seri panduan: UKP Tingkat A, UKP Tingkat B, dan UKP Tingkat C.
Masa Berlaku SKK dan Syarat Pengalaman
SKK berlaku tiga tahun sejak tanggal penerbitan. Perpanjangan dapat diajukan paling cepat satu bulan sebelum masa berlaku berakhir dan mensyaratkan peserta mengikuti serta lulus ujian penyegaran. Lulus sekali tidak membuat bukti kompetensi berlaku tanpa batas.
Perhatikan frasa paling cepat. Frasa ini menetapkan awal waktu perpanjangan, bukan batas akhir. Jangan mengubahnya menjadi "paling lambat satu bulan sebelum habis", karena maknanya berbeda. Teknis pendaftaran dan jadwal penyegaran tetap mengikuti pengumuman resmi.
Untuk izin B dan C, Pasal 5 ayat (3) huruf e merinci dokumen pengalaman: izin B minimal satu tahun secara akumulasi dalam tiga tahun terakhir, dan izin C minimal dua tahun secara akumulasi dalam tiga tahun terakhir. Pengalaman meliputi keterlibatan dalam pemberian jasa perpajakan oleh konsultan kepada orang pribadi dan badan dan/atau pengurusan kepentingan perpajakan badan. Pasal 5 ayat (2) huruf e juga meminta surat pengalaman yang ditandatangani pimpinan kantor atau perusahaan yang berwenang dan Konsultan Pajak sebagai penyelia. Pengalaman bukan sekadar klaim masa kerja di CV.
Contoh. Dimas lulus UKP C, tetapi baru memiliki delapan bulan pengalaman yang relevan. SKK C tidak meniadakan syarat pengalaman dalam permohonan izin C. Dimas perlu memetakan kekurangan persyaratannya sebelum mengajukan izin.
Persyaratan izin lainnya mencakup integritas, status pekerjaan tertentu, pengungkapan hubungan kekerabatan, dan ketentuan khusus bagi mantan pegawai Kementerian Keuangan; daftar lengkapnya ada di Pasal 5. Data pendaftaran UKP yang terbukti tidak benar dapat membuat SKK tidak berlaku, dan data permohonan izin yang tidak benar dapat berujung pencabutan izin (Pasal 6 dan Pasal 10 ayat (7)–(10)).
Kuasa Wajib Pajak Lain dan Masa Transisi 2026
PMK ini juga mengatur pihak lain yang bertindak sebagai kuasa wajib pajak, yaitu pihak selain Konsultan Pajak dan keluarga sebagaimana didefinisikan dalam Pasal 1. Pasal 50 memberlakukan ketentuan SKK secara mutatis mutandis bagi pihak lain tersebut. Pasal 51 mengatur SKT yang ditandatangani Direktur Jenderal dan terbit bersamaan dengan SKK, dengan klasifikasi mengikuti SKK. SKT berlaku tiga tahun dan tidak berlaku bila pemegangnya meninggal dunia atau SKK-nya tidak berlaku.
Implikasinya: SKT tidak boleh dipresentasikan sebagai Izin Konsultan Pajak. Kewajiban lulus ujian profesi di Pasal 5 ditujukan kepada pemohon izin konsultan; jangan otomatis memindahkannya ke jalur pihak lain hanya karena sama-sama memakai SKK. Untuk pelaksanaan kuasa, baca pula PMK 44 Tahun 2026.
- DitetapkanPMK 55/2026 ditetapkan.
- Diundangkan & berlakuBerlaku sejak diundangkan (Pasal 62). Izin Praktik lama tetap berlaku sebagai Izin Konsultan Pajak (Pasal 60 huruf a).
- Sertifikasi lamaSertifikasi berdasarkan aturan lama masih dapat diselenggarakan (Pasal 60 huruf e).
- Ujian profesi asosiasiBatas penyelenggaraan ujian profesi oleh asosiasi (Pasal 61 angka 1).
Tanggal 31 Desember 2026 bukan tanggal habisnya semua izin atau sertifikat. Sertifikat Konsultan Pajak lama diakui sebagai SKK paling lama dua tahun sejak sertifikat diterbitkan dan dapat digunakan untuk permohonan izin sampai asosiasi menyelenggarakan ujian profesi. Setelah ujian profesi diselenggarakan, pemegang sertifikat lama harus mengikutinya sebagai syarat permohonan izin (Pasal 60 huruf f–g). Permohonan yang sudah berproses sebelum aturan baru berlaku memiliki perlakuan peralihan tersendiri. Jangan menyamaratakan pemegang izin lama, pemegang sertifikat lama, dan peserta UKP baru. Jadwal aktual ujian profesi perlu dicek dari pengumuman asosiasi. Peran asosiasi, tenggat keanggotaan, dan kewajiban PPL dibahas dalam Asosiasi Konsultan Pajak Setelah PMK 55/2026.
Langkah Praktis Sebelum dan Sesudah UKP
Menurut pengalaman penulis, persiapan yang baik menghubungkan target ujian dengan pekerjaan yang ingin dijalankan. Mengejar klasifikasi tinggi tanpa memeriksa syarat izin dan pengalaman dapat menghasilkan sertifikat yang belum bisa dipakai sesuai rencana.
- Tentukan tujuanBukti kompetensi, izin konsultan, peningkatan izin, atau jalur kuasa pihak lain? Tujuan menentukan dokumen yang disiapkan.
- Petakan klienKenali orang pribadi, badan, PMA, BUT, serta unsur domisili dan P3B. Pilih tingkat sesuai cakupan yang dibutuhkan.
- Audit dokumen pribadiPeriksa NIK-NPWP, ijazah, pengalaman, penyelia, serta masa berlaku sertifikat.
- Pakai pengumuman resmiJadwal, biaya, format, materi, perangkat, dan kriteria kelulusan diumumkan penyelenggara per periode.
- Latih alasan di balik jawabanIdentifikasi isu, cari dasar hukum, lalu jelaskan mengapa pilihan lain salah. Coba di game simulasi UKP.
- Rencanakan sesudah lulusSiapkan tahap izin atau registrasi yang relevan dan kalender pembaruan SKK. Hindari memakai gelar atau status yang belum diperoleh.
PMK 55/2026 bukan pengumuman teknis suatu periode UKP. Artikel ini tidak menetapkan jumlah soal, durasi, nilai kelulusan, biaya, lokasi, atau jadwal pendaftaran; gunakan pengumuman resmi periode yang diikuti. Ringkasan aturan UKP dan contoh soalnya juga dibahas dalam UKP Pengganti USKP 2026.
Tiga Pertanyaan yang Sering Muncul
Apakah peserta harus lulus A dahulu sebelum ikut C?
Pasal 8 tidak menguraikan urutan wajib lulus A, B, lalu C. Jangan menyimpulkan bebas urutan ataupun wajib berurutan tanpa membaca ketentuan teknis penyelenggara. Peningkatan izin konsultan punya ketentuan sendiri di Pasal 12–13.
Apakah sertifikat lama langsung tidak berlaku?
Tidak tepat menyimpulkannya begitu. Pasal 60 membedakan keberlakuan izin lama, permohonan yang sedang diproses, sertifikat lama, dan penyelenggaraan sertifikasi lama. Periksa tanggal terbit sertifikat serta kapan ujian profesi asosiasi diselenggarakan.
Apakah masa berlaku tiga tahun sama untuk semua dokumen?
SKK dan SKT masing-masing berlaku tiga tahun menurut Pasal 10 dan Pasal 51. Rumusan itu tidak otomatis berlaku bagi Izin Konsultan Pajak atau sertifikat lama yang tunduk pada ketentuan peralihan.
Penutup: Kompetensi Adalah Fondasi
Lulus UKP adalah pencapaian penting. Nilainya makin kuat bila diikuti pemahaman batas kewenangan, pemenuhan syarat izin, dan tanggung jawab dalam melayani wajib pajak. Menurut penulis, arah PMK 55/2026 adalah membangun hubungan yang lebih jelas antara orang yang kompeten, pihak yang berwenang memberikan jasa, dan mekanisme pengawasannya. Pertanyaan yang tepat bukan hanya "bagaimana lulus?", tetapi juga "dokumen apa yang saya butuhkan untuk pekerjaan yang akan saya lakukan?"
Bagi rekan akuntan dan auditor: sertifikasi profesi lain tidak otomatis menggantikan SKK atau seluruh persyaratan Izin Konsultan Pajak. Periksa dasar kewenangan sebelum menawarkan atau menerima penugasan perpajakan.
Peta Pasal PMK 55/2026
| Pokok bahasan | Rujukan |
|---|---|
| Status dan klasifikasi izin | Pasal 1, 3–4 |
| Persyaratan permohonan izin | Pasal 5–6 |
| UKP, pendaftaran, SKK, penyegaran | Pasal 7–11 |
| Peningkatan klasifikasi izin | Pasal 12–13 |
| Pihak lain sebagai kuasa dan SKT | Pasal 50–55 |
| Peralihan, pencabutan aturan lama, mulai berlaku | Pasal 60–62 |
Referensi
- JDIH Kementerian Keuangan: PMK 55 Tahun 2026 (ditetapkan 22 Juli 2026; diundangkan dan berlaku 24 Agustus 2026; BN 2026 Nomor 589).
- Direktorat Jenderal Pajak: publikasi PMK 55/2026.
- PMK 44 Tahun 2026 tentang kuasa wajib pajak.
- Kemenkeu Learning Center: portal sertifikasi dan FAQ untuk layanan dan pengumuman UKP.
Artikel edukasi ini membedakan ringkasan norma dan analisis penulis; bukan nasihat hukum untuk kasus tertentu. Ketentuan teknis tiap periode dan perkembangan ujian profesi perlu dicek di kanal resmi saat mendaftar. Visual adalah ilustrasi editorial; animasi tidak menggambarkan durasi ujian atau proses penerbitan dokumen.