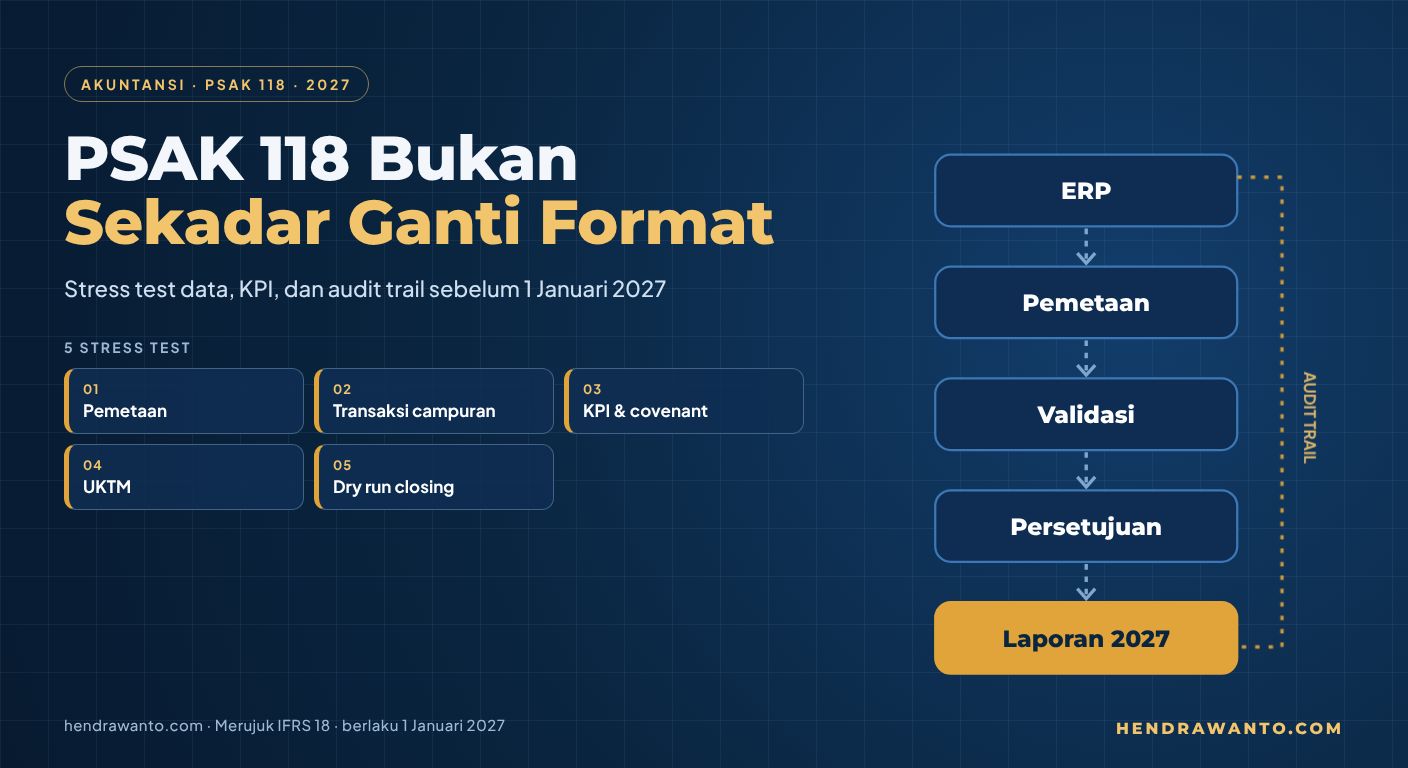
Banyak proyek PSAK 118 dimulai dari pertanyaan yang salah: "Format laporan laba rugi barunya seperti apa?" Pertanyaan itu perlu, tetapi tidak cukup. Format hanyalah keluaran terakhir. Risiko sebenarnya ada lebih awal: pada data buku besar, aturan pemetaan, definisi KPI, komunikasi publik, covenant, kontrol perubahan, dan bukti yang akan diperiksa auditor.
PSAK 118 Penyajian dan Pengungkapan dalam Laporan Keuangan disahkan DSAK IAI pada 28 Mei 2025, merujuk IFRS 18, menggantikan PSAK 201, dan berlaku efektif 1 Januari 2027. Standar ini mengubah penyajian dan pengungkapan, bukan dasar pengakuan dan pengukuran. Karena penerapannya retrospektif, angka komparatif 2026 harus siap dipetakan ulang. Artinya, November–Desember 2026 bukan waktunya sekadar mendesain template, melainkan waktunya stress test.
Artikel ini melengkapi tiga tulisan sebelumnya: apa yang berubah dalam PSAK 118, contoh format laporan laba rugi, dan kesiapan emiten 2027. Fokus kali ini adalah data, kontrol, dan bukti.
Mengapa Pendekatan "Ganti Template" Akan Gagal
Template tidak dapat memperbaiki sumber data yang atributnya tidak memadai. Satu akun "pendapatan lain-lain" bisa berisi hasil investasi, laba pelepasan aset, kompensasi kontrak, atau pos operasi. Jika sistem hanya menyimpan angka agregat, tim pelaporan harus membongkar transaksi secara manual. Prosesnya lambat, sulit diulang, dan rawan inkonsisten.
Masalah serupa muncul pada beban menurut fungsi. Entitas yang menyajikan beban menurut fungsi tetap harus mengungkapkan jumlah tertentu menurut sifat, seperti penyusutan, amortisasi, imbalan kerja, rugi penurunan nilai, dan penurunan nilai persediaan. Kebutuhan itu menuntut dimensi data yang dapat ditelusuri lintas fungsi. Laporan akhir bisa terlihat rapi, tetapi tanpa jejak dari angka ke transaksi, kontrolnya rapuh.
Lima Stress Test yang Harus Dijalankan
- Kelengkapan pemetaanEkspor seluruh akun laba rugi 2026 dan tambahkan pemilik akun, sumber sistem, sifat transaksi, aktivitas bisnis utama yang relevan, kategori PSAK 118, alasan klasifikasi, dan bukti persetujuan. Targetnya bukan sekadar 100% akun terpetakan, tetapi 100% saldo material punya alasan yang dapat dipertahankan.
- Transaksi campuranPilih akun besar yang paling heterogen. Uji apakah klasifikasi dapat dilakukan di level transaksi, cost center, kontrak, atau counterparty. Jika harus dipecah manual, dokumentasikan aturannya dan bangun kontrol rekonsiliasi.
- KPI dan covenantHitung ulang margin operasi, interest coverage, debt/EBITDA, bonus manajemen, dan ambang covenant dengan subtotal baru. Kontrak yang memakai istilah "operating profit" atau EBITDA perlu ditelaah; definisi akuntansi tidak otomatis sama dengan definisi kontraktual.
- Komunikasi publik dan UKTMInventarisasi presentasi investor, siaran pers, laporan tahunan, situs web, dan paparan publik. Tentukan ukuran yang berpotensi menjadi Ukuran Kinerja Tetapan Manajemen (UKTM), lalu siapkan definisi, alasan kegunaan, metode hitung, konsistensi antarperiode, dan rekonsiliasi ke subtotal paling sebanding.
- Dry run closingJalankan satu penutupan paralel dengan data 2026: ekstraksi, pemetaan, jurnal penyajian bila perlu, laporan, catatan, review, dan persetujuan. Catat waktu proses, penyesuaian manual, error, dan titik tanpa bukti. Dry run yang tidak menghasilkan daftar cacat bukanlah dry run, melainkan demonstrasi.
Control Room PSAK 118: Siapa Mengendalikan Apa?
PSAK 118 bukan proyek tim akuntansi teknis sendirian. Pemilik data ada di operasi dan TI; pemilik komunikasi kinerja di direksi atau investor relations; pemilik covenant di treasury dan legal; pemilik kontrol di financial controller; sedangkan auditor memerlukan bukti atas desain dan konsistensi penerapan.
| Peran | Tanggung jawab dalam proyek |
|---|---|
| CFO | Sponsor dan pengambil keputusan akhir |
| Accounting policy | Pemilik interpretasi standar dan memo keputusan |
| Financial reporting | Pemilik laporan, catatan, dan komparatif |
| TI | Pemilik data lineage dan perubahan master data |
| Treasury dan legal | Pemilik dampak kontrak, covenant, dan remunerasi |
| Investor relations | Pemilik komunikasi publik dan kandidat UKTM |
| Internal audit | Penantang independen atas desain dan pengujian |
| Auditor eksternal | Diajak membahas isu penting sejak awal, tanpa mengambil alih tanggung jawab manajemen |
Contoh: Laba Sama, Risiko Pelaporan Berbeda
PT Contoh Manufaktur (fiktif) memiliki pendapatan Rp1.000 miliar dan laba tahun berjalan Rp125 miliar. Sebelumnya, perusahaan memasukkan penghasilan investasi Rp40 miliar ke "laba operasi" versi internalnya. Setelah pemetaan PSAK 118, penghasilan itu masuk kategori investasi, sehingga laba operasi turun dari Rp190 miliar menjadi Rp150 miliar dan margin operasi dari 19% menjadi 15%.
Secara akuntansi tidak ada kerugian baru. Namun, bila bonus direksi, target bank, atau komunikasi investor memakai "laba operasi", dampaknya nyata. Pertanyaan yang tepat bukan "apakah laba bersih berubah?", melainkan "apakah pengguna memahami perubahan definisi, apakah kontrak memakai definisi yang sama, dan apakah rekonsiliasinya dapat diaudit?"
Bukti Minimum yang Seharusnya Tersedia
Paket bukti implementasi setidaknya berisi:
- Memo ruang lingkup dan penilaian aktivitas bisnis utama
- Matriks pemetaan akun dan transaksi, beserta pertimbangan klasifikasi
- Inventaris komunikasi publik, daftar UKTM, dan rekonsiliasinya
- Analisis covenant dan remunerasi
- Contoh laporan, catatan, dan rekonsiliasi komparatif yang disajikan kembali
- Hasil dry run, daftar isu dan keputusan, kontrol perubahan master data, serta persetujuan berjenjang
Dokumentasi ini bukan birokrasi tambahan. Ia mencegah keputusan klasifikasi berubah tanpa alasan, mempercepat review, dan membuktikan bahwa angka akhir berasal dari proses yang terkendali.
Rencana 60 Hari yang Realistis
- Hari 1–15DiagnosisBentuk tim; inventarisasi akun, sistem, KPI, komunikasi publik, dan kontrak; tentukan area material dan transaksi campuran.
- Hari 16–30DesainFinalisasi prinsip pemetaan, atribut data, daftar UKTM, matriks kontrol, dan rancangan laporan serta catatan.
- Hari 31–45Dry runProses data 2026, uji rekonsiliasi, hitung ulang KPI dan covenant, dokumentasikan pengecualian dengan reviewer independen.
- Hari 46–60RemediasiPerbaiki data dan kontrol, selesaikan memo keputusan, ulangi bagian yang gagal, dan kunci prosedur closing 2027.
Penutup
PSAK 118 bukan proyek kosmetik. Jika diperlakukan hanya sebagai perubahan format, perusahaan bisa menghasilkan laporan yang tampak benar tetapi dibangun di atas data yang tidak tertelusur, KPI yang berubah tanpa tata kelola, dan penyesuaian manual yang sulit diaudit.
Ukuran kesiapan yang lebih jujur adalah ini: dapatkah satu angka dalam laba operasi ditelusuri kembali ke transaksi, aturan klasifikasi, persetujuan, dan rekonsiliasinya, lalu direproduksi oleh orang lain? Jika belum, proyek belum siap. Mulailah dari data dan kontrol; format akan mengikuti.
Checklist Siap 2027
- Pemetaan seluruh saldo material sudah disetujui
- Transaksi campuran dapat dipisahkan
- UKTM dan komunikasi publik sudah diinventarisasi
- KPI, bonus, dan covenant sudah diuji ulang
- Komparatif 2026 berhasil direkonsiliasi
- Dry run menghasilkan bukti dan daftar remediasi
Referensi
Artikel edukasi ini tidak menggantikan pembacaan standar resmi maupun pertimbangan profesional atas fakta masing-masing entitas. Contoh perusahaan bersifat fiktif.